前阵子陪闺蜜填寿险投保单,她盯着「保险金额」那栏停了三分钟,最后随手敲了个100万。我问她怎么算出这个数的,她耸耸肩说,身边朋友都买100万,看着也不多不少,就它了。
很多人选保险金额,都在凭感觉瞎蒙
你别说,这真不是个例。我接触过的普通投保人里,十个有八个选保险金额都是跟着感觉走。要么跟风选个大家都买的数,要么嫌算来算去麻烦,随便蒙一个完事。还有人反过来,总怕赔的不够,往最高了填,最后保费扛不住,交两年就退保,亏了一大半本金。
说实话,买人寿保险,保险金额才是核心啊。你买的就是这串数字背后的保障,蒙不对,买错了,整个保险的作用就打了对折。
不同人寿险,保险金额的逻辑完全不一样
很多人搞不清,不就是出事赔的钱吗?能有什么不一样?还真有。拿最常见的两种说。
第一种是定期寿险,给家庭经济支柱买的那种。它的保险金额,本质是覆盖你没完成的家庭责任。说白了,就是万一你不在了,剩下的责任得有人兜着吧?房贷还差多少没还?孩子还要读多少年书,要花多少钱?双方老人要不要留一笔养老钱?把这些加起来,减掉你家里已经攒下的存款、公积金这些,得出来的数,就是你大概需要的保险金额。举个例子,房贷剩150万,孩子养大大概要80万,给两边老人留30万养老,加起来260万,家里现有存款60万,那选200万的保险金额就够了,不用硬撑着买500万给自己加负担。
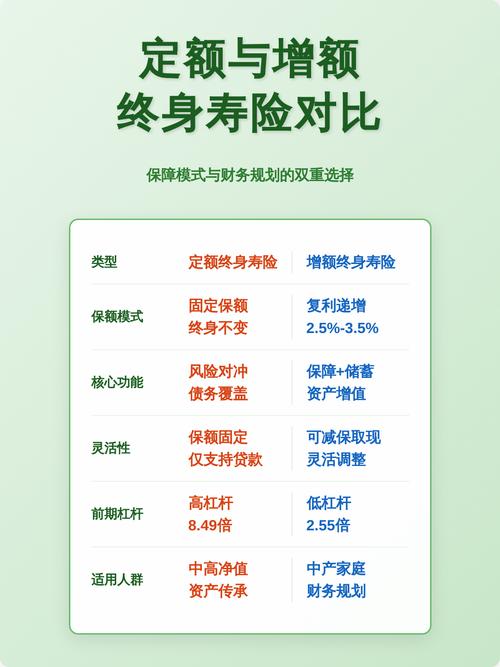
第二种是增额终身寿,大多用来存钱或者留钱的那种。它的保险金额逻辑就完全不同,不用算家庭责任,看你要用这笔钱干什么。要是用来给孩子攒大学学费,就算好十几年后需要多少钱,反推现在选多少保险金额。要是用来给自己攒养老金,就算好退休后每个月要领多少,倒推现在的额度。
不过话说回来,九成新手都会在这里踩同一个坑:把保费和保险金额搞混。有人以为我一年交1万保费,将来就赔1万,不对啊。你三十多岁买定期寿险,一年交1万,能买好几百万的保险金额。要是买增额终身寿,一年交1万,初始保险金额可能也就十几万。这俩根本不是一回事,千万别搞混。
选保险金额,这几个坑一定要绕开
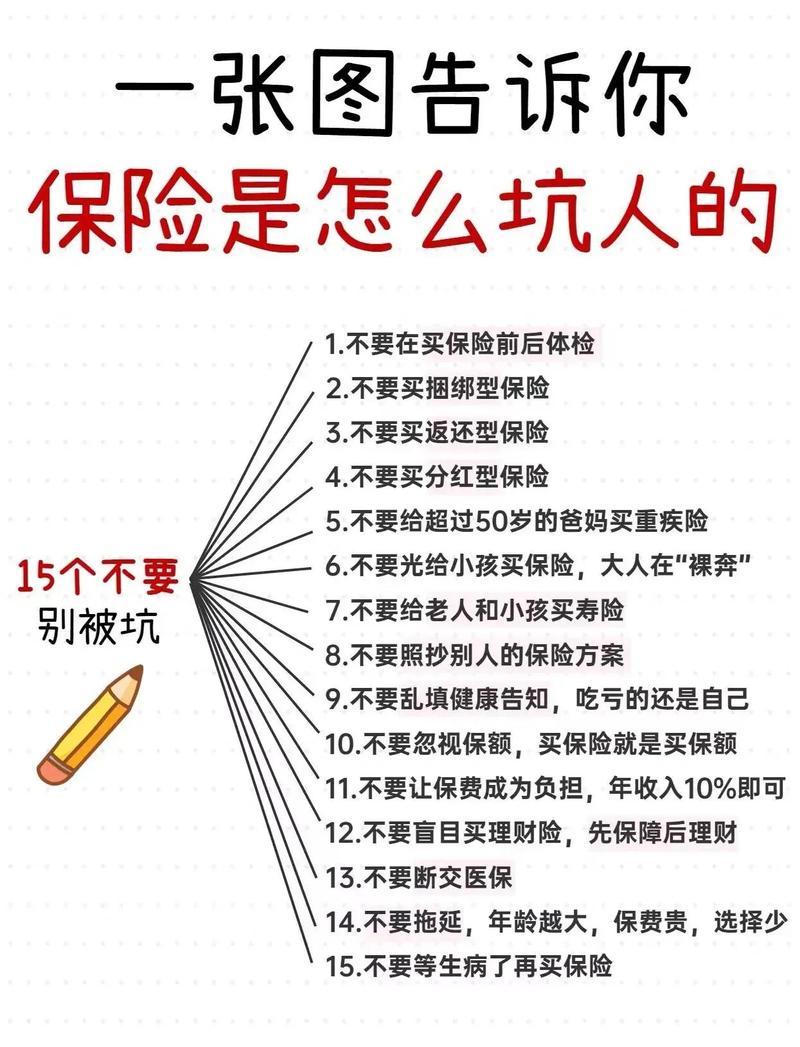
第一个坑,为了省点保费,故意压低保额。真没必要。买保险就是买保额,保额不够,出事了起不了作用,省那几百块一千块,有什么用呢?
第二个坑,不顾自己收入,硬往高了堆。人寿保险大多是二三十年的长期缴费,每年交多少钱要和自己的收入匹配,一般来说,年交保费占年收入的5%到10%就差不多,别为了高保额,让自己每个月过的紧巴巴,最后交不起退保,损失的还是自己。
第三个坑,给未成年人买寿险,堆特别高的保额。很多家长疼孩子,总想给孩子最好的,其实银保监会早就对未成年人身故保险金额有最高限制了,10周岁以下,身故赔付最多不超过20万,18周岁以下最多不超过50万,你填再高的保险金额,也拿不到更多赔偿,纯属白多交保费。
对吧?其实选保险金额说难也不难,别瞎蒙,对着自己的需求算一遍,比什么都强。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小北