月薪8千攒钱买保障,我翻了3遍条款才搞懂万能型寿险
2026-10-06 20:12:55
好多朋友找我唠保险,一开口就问,那个卖得火的万能型寿险,是不是真的啥都能?既能攒钱又能保身故,比存银行划算?
先搞懂,它到底“万能”在哪
其实最早推出万能型寿险的时候,“万能”两个字指的是灵活,不是无所不能。
和传统的定寿、终身寿比,它的玩法不一样。你交的保费,会先扣除初始费用和当期的保障成本,剩下的钱会进入你的个人账户,按结算利率计息。
它的灵活体现在三个地方:你可以根据自己的需求调整保额,年纪大了需要更高身故责任就加,不需要了就降;手头宽裕的时候可以追加保费进账户增值;急用钱的时候也可以减保取出部分钱,不用整份退保。
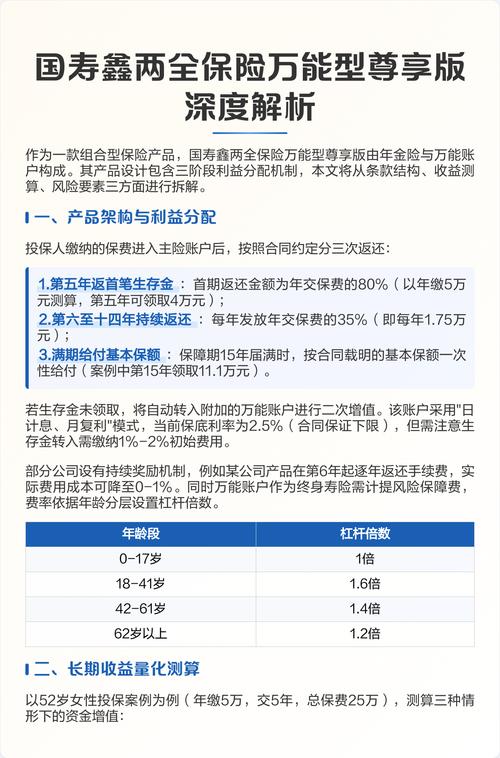 万能型寿险保单费用结构示意图
说白了,就是把“寿险保障”和“储蓄账户”捏一块儿了,就这么简单。很多销售吹得神乎其神,说啥都能解决,其实就是抓了大家既想有保障又想存钱的心理。
别踩坑,这几个误区大部分人都中过
第一个误区:它的收益比银行存款高,稳赚不赔?
说实话,真不见得。首先,你交的保费,一开始就要扣初始费用,有的产品第一年扣费能到50%,剩下的才进账户生息。其次,每年都要扣保障成本,保额越高扣得越多,年纪越大扣得也越多,这笔钱是消耗掉的,不会给你计息。
我见过不少人买了之后第三年急用钱取出来,个人账户的钱还没自己交的多,直呼上当。它的收益,只有保底利率是合同写进保证的,超过保底的部分都是不确定的,演示的高收益不等于实际能拿到,这个一定要记死。
第二个误区:买了万能型寿险,就不用买其他保障了?
怎么可能。万能型寿险的核心是身故保障,最多带个全残,你得了大病要花钱治病,它不赔啊。你车祸住院要花钱,它也不赔啊。它只赔身故/全残,管不了你活着的时候要花的钱。
很多人省了买重疾险、医疗险的钱,全砸进去,真出事了拿不出钱理赔,哭都没地方哭。
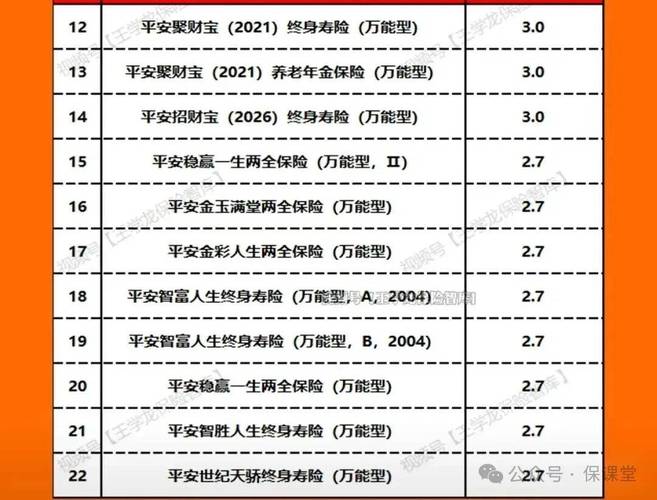 万能型寿险不同利率收益对比表
第三个误区:存进去的钱随时能取,和余额宝一样灵活?
大部分产品前5年取都要收退保手续费,有的第一年手续费能到5%,之后逐年降,满5年才免。而且有的产品对每次取钱的额度还有限制,不是你想取多少就取多少,真要当活期存款用,那可太亏了。
哪类人可以考虑它
 哪类人可以考虑它
首先,你得把基础保障都配齐了。医疗险、重疾险、意外险这些该买的都买够了,手上还有闲钱,想找个地方放长期的钱,又不想承受太高波动风险,那可以考虑。
其次,你这笔钱放进去,就打算放十几年以上,短期内不用。毕竟前几年扣费多,放的时间越长,才能体现出储蓄的优势。
举个例子,之前认识一个姑娘,已经配齐了所有基础保障,每年攒个两万块,给未来自己养老备用,放个二三十年,需要的时候慢慢取,还有身故保障留给家人,这就挺合适。
如果你是刚工作没几年,手头积蓄不多,还要攒钱买房买车,上来先买这个,真的没必要。占了保费预算,还没拿到足够的保障,两头不讨好。
不过话说回来,它也不是什么坏产品,只是一款工具,用对了地方就有用,用错了就是坑。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
月薪8千攒钱买保障,我翻了3遍条款才搞懂万能型寿险
文章链接:https://www.xinminbao.com/r/1378.html