开厂开店别瞎买:企财险到底能帮你扛什么事
2026-09-27 19:37:04
去年帮朋友处理过一起理赔,社区门口开生鲜超市的张哥,半夜配电房短路起火,烧了半间冷库的存货,连门头和装修都熏黑了。
那时候他刚开店半年,把攒了五年的积蓄都砸进去了。
本来以为要关门转让,结果翻出去年随手买的企财险保单,最后赔了八成损失,才撑到现在。
别被名字唬住:企财险不是只有大工厂才配买
很多人听见“企业”两个字,就觉得那是给千人大厂准备的,我一个十几平的美甲店、路边的水果档,凑什么热闹?
不对。
只要你有固定的经营场地,不管是个体工商户还是注册公司,不管你是几个人的团队,都能买企财险。
说白了,它保的是你经营用的自有财产,因为火灾、爆炸、台风、暴雨、雷击这些意外和自然灾害带来的直接损失。
你店里的货,你买的设备,你自己装的修,甚至你租的门面你自己改的电路,都能算进去。
那什么不赔?
像故意行为、战争、核污染这些肯定不用说,常规主险一般不保地震损失,需要额外附加险,营业中断带来的利润损失主险也不管,想要保也要额外加钱买。
对了,你自己的员工因为工作受伤,那是雇主责任险的事,企财险不管,别搞混。
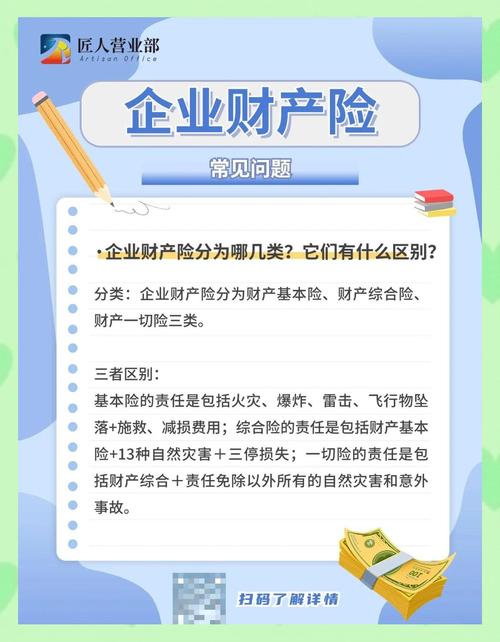 小微企业企财险保障范围整理表
我见过最多的三个踩坑误区
 我见过最多的三个踩坑误区
第一个坑,图便宜买不足额。
很多老板算保额的时候,故意往低了报,就想少交点保费。
忘了不足额投保是按比例赔付的。
之前有个开服装批发档口的老板,库存实际值80万,为了省保费只买了40万的保额,夏天雨季档口漏水泡了20万的新货,最后保险公司只赔了10万,剩下的自己扛,后悔得拍大腿。
第二个坑,租的房子,房东买了保险我就不用买了。
大错特错。
房东买的房产保险,保的是他的房子本身,你的货、你的装修、你的设备,一分都不会赔给你。房东的保房子,你的保家当,两码事。
第三个坑,买了就万事大吉,违规操作不管不顾。
比如你明知道线路老化了不换,消防检查不合格你也不改,真出事了,保险公司可以拒赔的。
买保险是兜底,不是给你违规行为买单,对吧?
说实话,这三个坑,十个投保的小老板里能有四个踩,真的可惜。
投保理赔记这几条,够了
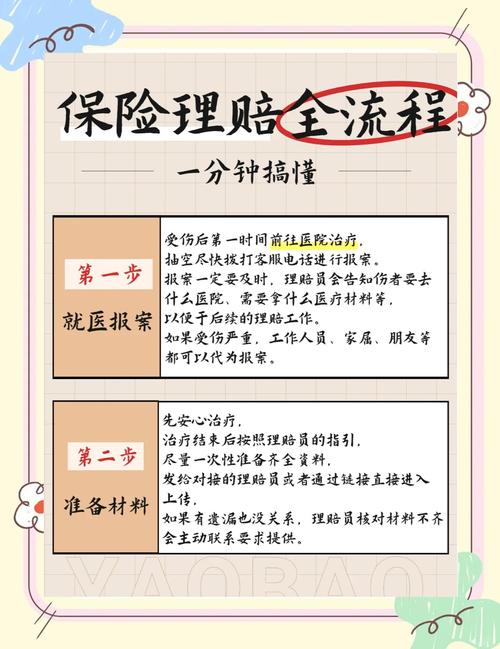 投保理赔记这几条,够了
先说适合谁。
只要你有固定经营场所,不管开厂还是开店,哪怕你只有十几平的淘宝摄影工作室,都适合买。
保费真没你想的贵,小微企业一年几百到几千就能拿下,一顿饭钱换个兜底,不亏。
投保的时候注意什么?
第一,保额如实算。固定资产就按现在的市价算,存货就按最近的平均进货成本算,别瞎报,别少报。
第二,行业别乱填。你开家具厂(属于易燃行业)别填成“办公咨询”,费率不一样,真出事会拒赔,别给自己找麻烦。
第三,附加险按需选。如果你就靠这一个店吃饭,真关门一两个月你扛不住房租工资,那就加个营业中断险,多花不了几个钱,用处不小。
理赔的时候呢?
出事第一时间,该报警报警,该报消防报消防,先救人,再拍好现场照片视频,别乱挪东西,别乱清理现场,然后打保险公司电话报案就行。
进货单、装修合同、购买设备的发票这些,提前放好,别弄丢了,理赔都要用。
不过话说回来,谁买保险都不是盼着出事。
就是怕万一,几十年的积蓄,一次意外回到解放前,有个保险帮你扛着,至少不用卖房卖车关门大吉。
最后一句话:企财险是经营者的兜底伞,不用盲目追求贵的,搞清楚保什么不踩坑,就够了。
作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
开厂开店别瞎买:企财险到底能帮你扛什么事
文章链接:https://www.xinminbao.com/c/911.html