被忽略的汽车托底险:第三者责任险到底该怎么买
2026-09-27 17:53:47
上个月陪朋友去交警大队处理事故。他开车过路口,没注意窜出来一个骑电动车送外卖的,刹车没踩住,撞了。对方腿骨折,加上手术、误工费、营养费杂七杂八算下来,快小50万。朋友当时第三者只买了50万,扣掉交强险的18万伤残保额,自己还要掏十几万。
真的,就差那不到一百块的保费,差点把小半年的积蓄搭进去。
很多人买三责,从根上就理解错了
好多人买汽车保险,把钱都花在自己车的车损险上,觉得三责是可有可无的附加。还有人说,我开车十几年从来没出过事,买高了浪费。
说白了,第三者责任险就是个「替你赔钱」的保险。你开车不小心撞了人、蹭了车、撞坏了公共设施,只要是你责任范围内要赔的钱,保险公司帮你出。
和交强险不一样,交强险是强制买,但保额太低,顶了天也就18万伤残赔偿,1.8万医疗,2千块财产损失。真遇上点事,这点钱真不够塞牙缝的。
那三责不保什么?给你说个最常见的,多数老条款里,撞了自家人、蹭了自己家另一台车,是不赔的。
比如你倒车没注意,把开门下车的老婆蹭伤了,这种情况,大部分传统三责条款不会赔。现在有少数新条款改了这个规则,买的时候留心就行。
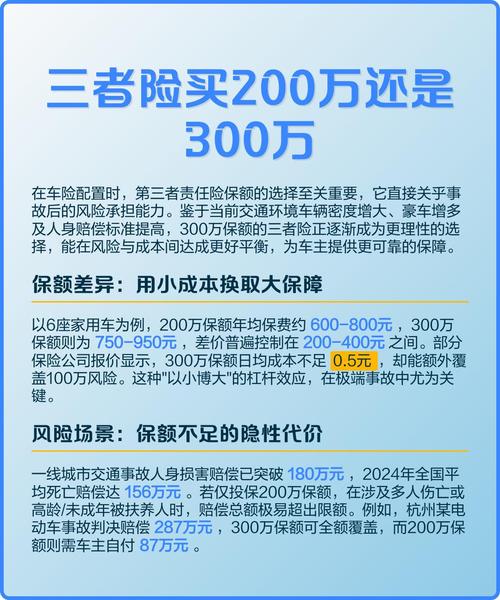 汽车第三者责任险保障范围对比图
这些隐形误区,坑了太多老车主
说实话,我见过开了十年车的老司机,对三责的误区都能绕晕人。
第一个误区,就是觉得100万额度肯定够了。你算算现在的物价,随便一个人伤手术加康复,十几万就没了,要是赶上伤残,一线城市赔偿款上百万太正常。真撞了一台百万级的豪车,随便修修几十万也出去了。100万真说不上稳。
而且你知道吗?额度差100万,保费只差几十块。100万和200万的三责,大部分车保费差不到一百,也就两杯奶茶钱!犯得着省吗?
第二个误区,三责只赔人不赔物。错了。你撞坏了高速护栏,市政找你要钱,赔。你倒车蹭了路边停的宾利,修车费,赔。只要是你该赔的,都在范围里。
第三个误区,买了不计免赔就全赔。别想了。违法的事肯定不赔,酒驾、肇事逃逸、无证驾驶,别说不计免赔,买什么都不顶用。还有超载、违规改装,有些条款会设绝对免赔率,不计免赔也覆盖不了这块。
谁需要买三责?只要你开机动车上路,就得买。不管你是几万的代步车还是几百万的豪车,三责都是给你托底的那张牌。
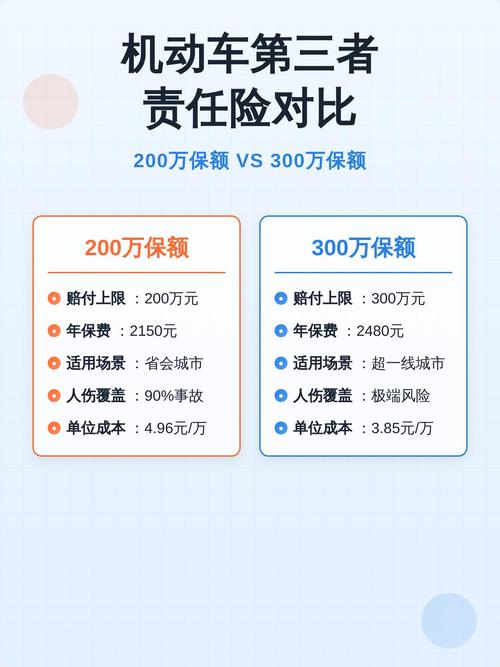 车主投保第三者责任险额度对比表
投保理赔,记住这几点少踩坑
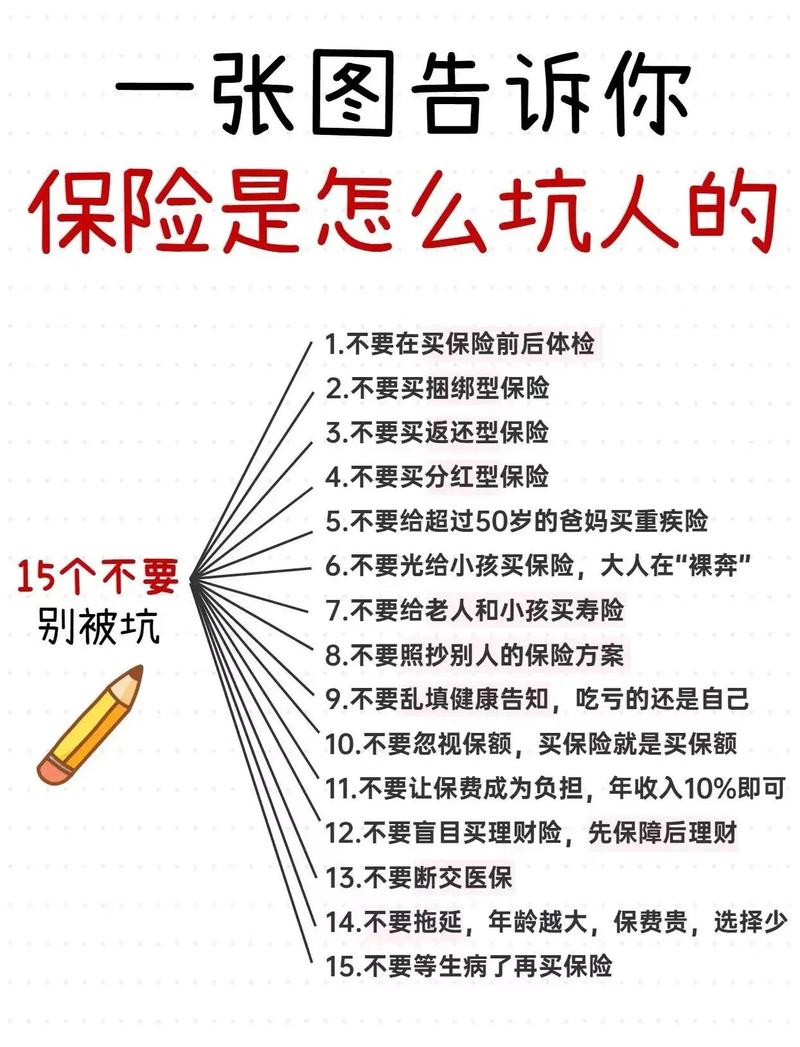 投保理赔,记住这几点少踩坑
说实话,买三责真没那么多弯弯绕,记住几句话就行。
额度怎么选?一线城市、经常跑高速商圈的新老司机,最低200万起步,条件允许直接上300万。三四线城市也得100万打底,真别嫌多。
别信什么“我开车稳不会出事”这种话,路上的鬼探头、突然窜出来的非机动车,你控制得了自己,控制不了别人啊,对吧。
然后,如果你是跑网约车、拉货的营运车,营运车一定要买营运性质的三责,别图便宜买非营运的,真出事了保险公司可以直接拒赔,哭都没地方哭。
理赔的时候要注意什么?别私下给对方签任何赔偿协议。对方说多少钱你就答应,回头保险公司不认,多出来的钱就得你自己掏。有纠纷直接让对方找保险公司谈,你别掺和。
还有人说要不要加各种附加服务?什么道路救援、代驾这些,其实车损险现在已经送了不少,三责真没必要额外加钱买一堆用不上的服务。
不过话说回来,三责本质就是买个安心。你一辈子可能都用不上它,但真用上的时候,你会感谢当初多花那几十块买了高额度。
多掏几十块,买个半辈子踏实,怎么算都不亏。
作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
被忽略的汽车托底险:第三者责任险到底该怎么买
文章链接:https://www.xinminbao.com/c/907.html