前几个月跟朋友自驾去周边玩,高速上前面车急刹,朋友追尾上去。我坐在副驾头撞在了中控上,轻微脑震荡加颈椎挫伤,前前后后花了快一万二。朋友车三者买了两百万,交强险也有,翻来翻去,最后只从保险里掏出一万块赔偿。剩下两千多,我没好意思让他出,自己结了账。后来才知道,那一万就是他车险里默认送的车上人员责任险,真出事根本顶不住。
别搞混了:它到底保什么?
很多人买车险,上来就问交强险多少钱,三者买多少够,对车上人员责任险,要么直接勾默认的一万保额,要么干脆不买。为啥?大多是搞不清它和其他保险的区别。三者险再高,也只赔事故中的对方,不赔自己车上的人。交强险更是只赔对方,跟本车人员半毛钱关系都没有。它就是保自己车上,发生事故时候受伤甚至身故的司机和乘客的。说白了,坐你车的人,因为你这台车出的事故受伤了,它来赔。
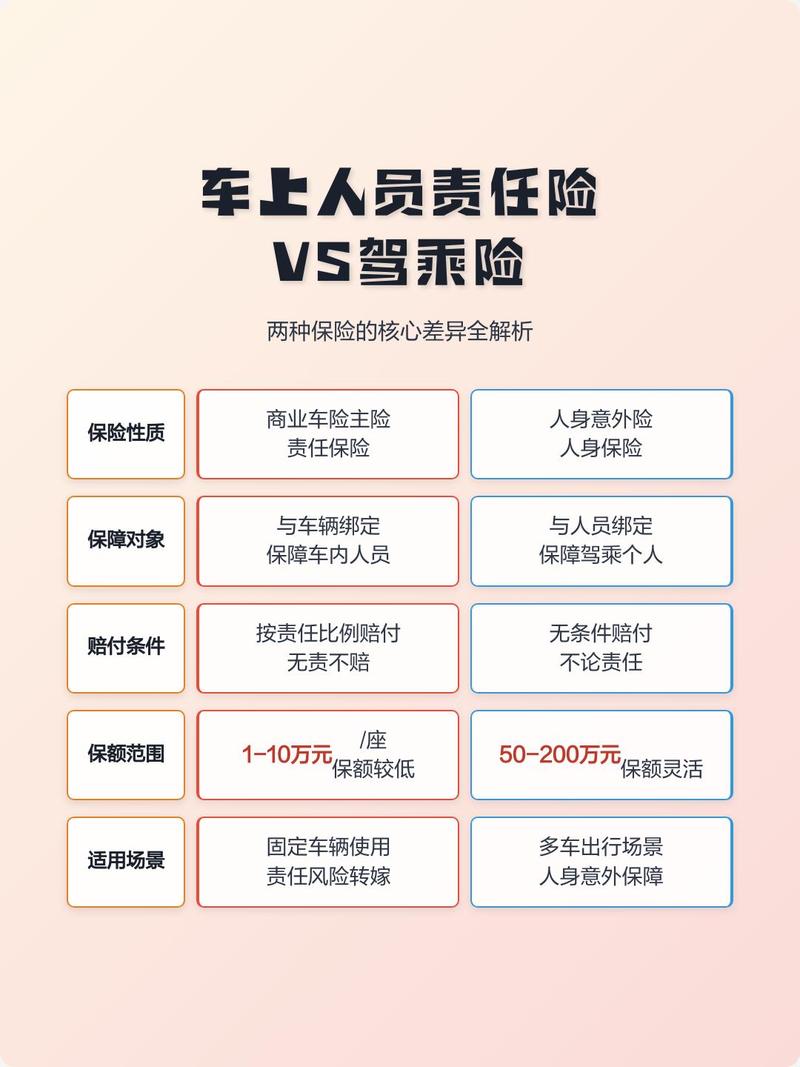
有人问,我买了驾乘意外险,是不是就不用买它了?说实话,两者其实不冲突,但也不能互相替代。驾乘意外险是不管事故责任,只要你坐这台车出事就赔,它按你买的保额赔,医疗部分花了就报,身故伤残直接给保额。车上人员责任险呢,它跟车不跟人,按事故责任比例赔,比如你这次事故占30%责任,它就只赔总费用的30%。
不过话说回来,它是车险的一部分,保费比单独买驾乘意外险便宜很多,尤其是加保高保额也花不了几个钱。很多人说我自己有百万医疗险有意外险,不用买这个。那坐你车的亲戚朋友呢?人家有保险是人家的,因为你开车出的事,你要不要负责任?对吧。
这些情况,它一分钱都不赔
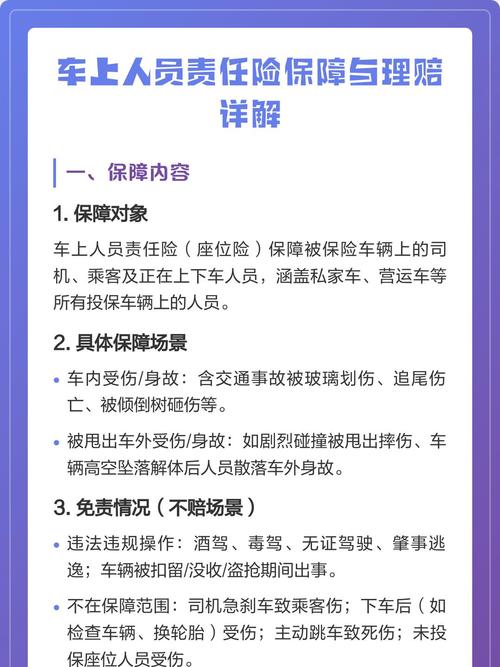
别以为买了就万事大吉,有些情况确实赔不了。最常见的就是,非营运车偷偷跑营运,出事不赔。比如你开自家小车,天天跑顺风车拉人,甚至开网约车,没改营运性质,出了事故,保险公司查到营运行为,直接拒赔。这个真不是保险公司坑人,条款写的明明白白,营运车风险比家用车高太多,保费都不一样,不赔合情合理。
还有啥不保?故意导致的事故不保,酒驾毒驾不保,驾驶人没有合法驾照不保。举个例子,有人和朋友公路飙车,出了事故撞了自己车上的人,这种违规竞技类的驾驶行为,也不赔。还有人问,我停车开车门被撞了赔吗?这种要看情况,如果人还在车上没下来,属于被保人员,赔。如果已经完全下车了,那就不算本车人员了,走对方的保险赔。
还有个很多人不知道的点:我车被别人撞了,对方全责,那我的车上人员责任险还赔吗?其实是赔的,它可以先给你赔,然后保险公司去找对方追偿,不用你自己拉下脸去跟对方扯皮,这点其实挺实用的。
投保和理赔,记住这几点就够
适合买它的人,其实绝大多数家用车主都适合。只要你经常拉家人朋友出门,花几十块加个保额,真的不多。很多人买车险,报价单上车上人员责任险那一栏,默认就是司机1万,四座各1万,保费才二三十块,看着划算。说实话,现在随便住个院都得大几万,一万块够干啥?连一个手术的麻醉费都未必够。
真不如把司机保额提到十万二十万,每个乘客座位提到五万十万,算下来保费也就多几十上百块,也就一两杯奶茶的钱,换个心安,不好吗?如果你经常开长途,或者经常拉满车人出门,那可以再买更高,也贵不了多少。
别犯只买司机不买乘客的错。很多车主觉得自己有保险,只给司机位买,忘了乘客位,真要是坐你车的人出事,你只能自己掏腰包赔偿,犯不上。
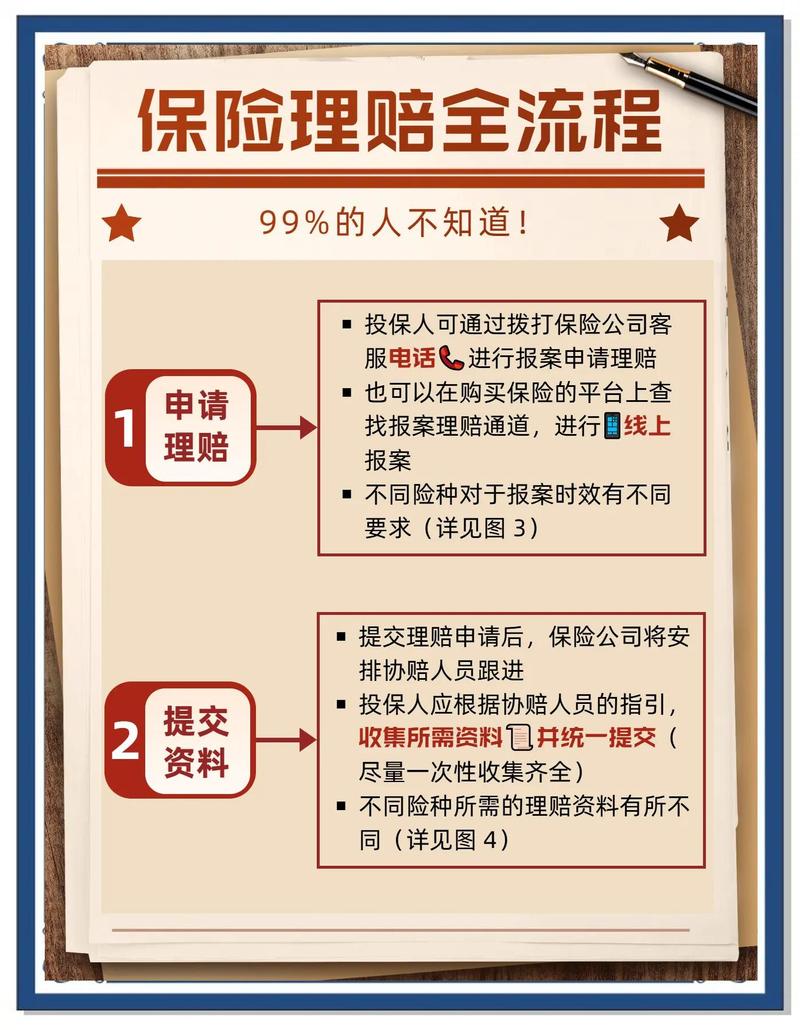
理赔的时候也没那么多弯弯绕,记住出事第一时间报保险,别拖,所有的医疗单据、收费票据都留好,别乱扔。要是有争议,直接打保险公司的客服电话问清楚就行。对了,买的时候可以多问一句,赔不赔自费药,现在很多新版条款已经包含了自费药赔偿,老条款很多没有,这点留意下就行。
见了太多出事之后,因为没买够保额,朋友亲戚之间闹得尴尬的事。明明几十块就能解决的事,最后搞的大家都不舒服。
一句话总结:花小钱提足保额,给坐你车的人,也给自己,留一份踏实的保障。
作者|dananjin
排版|dananjin
审核|乐乐