被低估的财产险:聊聊你没看懂的保险价值
2026-09-24 13:39:59
去年初夏江南那场暴雨,我开社区咖啡店的朋友阿凯栽了个大跟头。
地下室囤了十几万的当季生豆,一夜全泡了。他之前图便宜买了店老板都在推的九块九营业财险,填保险价值的时候随手写了两万,最后赔下来不到四千。亏得他连进新豆的钱都凑不出来。
说起来,太多人买财产险,全程只盯着一年交多少钱,根本没把「保险价值」这四个字当回事。
别把保险价值当成虚的概念,它是换风险的筹码
很多人刚接触财产险会懵,买保额不就完了?干嘛还要算保险价值?
说白了,人身险买的是保额,你买多少身故额度,出事就赔多少。但财产险不一样,保险价值就是你的这件东西,出事之前实打实值多少钱,所有的赔付都围着这个数转。
这里藏着最常见的一个误区:很多人觉得我把保险价值写越高越好,反正多赔点不香吗?或者写低一点,省点保费,出事能赔多少算多少。
这两种想法全错。
你把价值写高了,叫做超额投保,每年多交不少保费,真出事了保险公司也只按实际损失赔,多交的钱全打了水漂。你写低了,就是不足额投保,出事的时候保险公司只会按你填的价值和实际价值的比例赔,比如你实际值十万,只填了两万,那损失一万也只赔两千,就像阿凯那样。
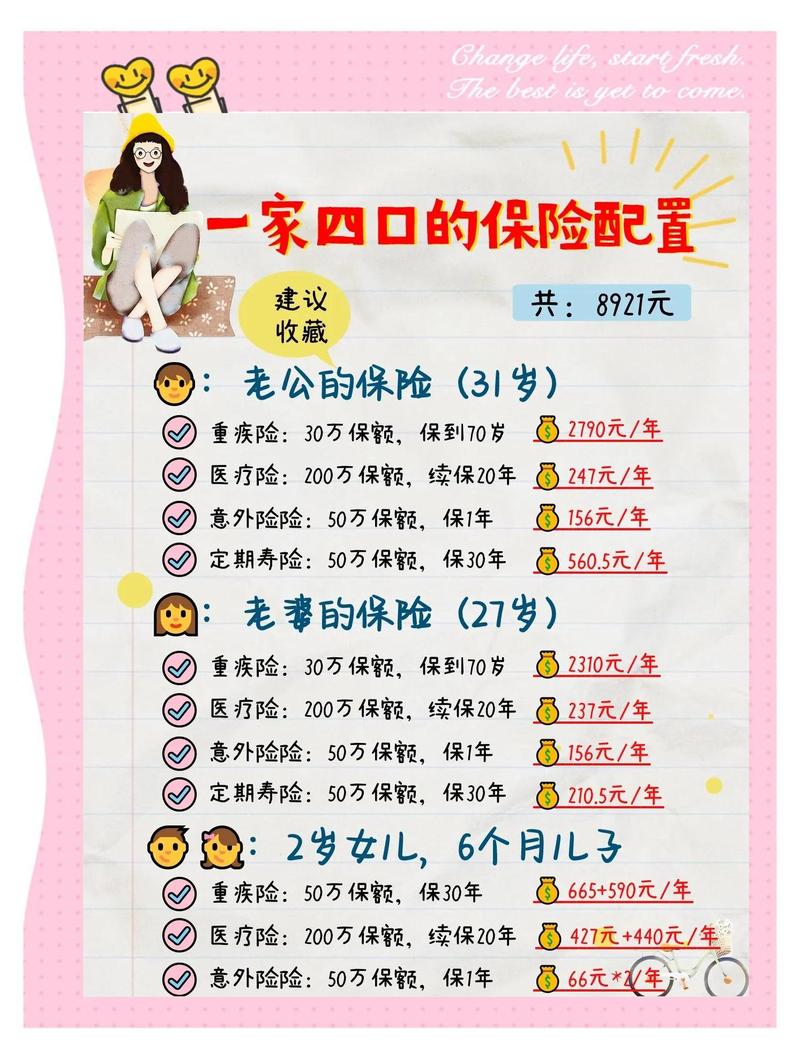 家庭财产保险价值估算对照表
说实话,这个规则真不是保险公司坑人。财产险本来就是补偿损失的,不是让你赚钱的,本来就是多大的事,赔多大的钱,全靠保险价值定标尺。
哪些东西的价值,保险公司其实不认?
不是你说你的东西值十万,它就能算成保险价值写进去的。
我之前接触过一个客户,老房子翻新失火,把爷爷传下来的清代瓷瓶烧没了,说我这瓶值二十万,要求保险公司赔。他买的就是普通的城市家财险,根本没给这个瓷瓶做特约承保,最后只按普通家庭工艺品的最高额度赔了两千,连零头都不够。
这就是很多人搞不清的点:常规财产险里,能算进保险价值的,都是有明确市场价格、可以折旧估值的普通财产。
比如你家的沙发、电视,你店里的存货、装修,这些都可以。但像是祖传收藏品、没记名的贵金属、有价票据、甚至你家里养的名贵宠物,这些要么价值没法统一估算,要么容易道德风险,常规险里根本不认,不能直接算进保险价值。
如果真的要保这些,得单独找保险公司做特约承保,提前做估值,交额外的保费,这样才能把对应的价值算进去,出事才有的赔。
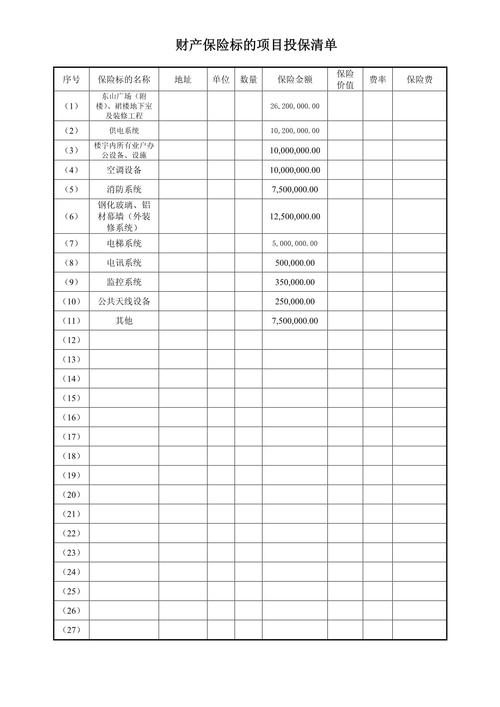 财产险特约承保物品清单示例
不过话说回来,普通人家里哪有那么多值几十万的传家宝?大部分情况按着常规要求填就行,不用瞎焦虑。
普通人怎么算对保险价值,不花冤枉钱?
 普通人怎么算对保险价值,不花冤枉钱?
讲真,不用搞太复杂,分情况算就行。
如果是买家庭财产险,房屋主体的保险价值就按着你当地同地段的新房均价乘以房屋面积算就行,不用按你当年买房的价格算,也不用高估,估高了就是多交钱。室内财产的话,就大概算一下你所有家电家具加起来的实际价值,用买的时候的价格打个折就行,用了五年就打个五折,误差不大就没事。
如果是开小店、开小厂,那存货一定要按着最近三个月的平均进货价算,设备和装修按购买价折旧,别图省事瞎填。我见过太多开餐饮的,装修加设备一共五十万,为了省一百多块保费,填二十万,真着火了,损失十万只赔四万,犯不上。
理赔的时候还有个提醒:一定要留好你财产价值的证明,进货单、购买发票、付款记录,这些东西拿出来,比你说一万句「我的东西真的值这么多」都管用。很多人出事了拿不出证明,最后只能跟保险公司耗着,本来能赔的也拖好久。
哪些人最该上心算保险价值?其实就是手里有实体资产的,开小店的、做电商囤货的、家里有房有不少值钱家电的,这些人别嫌麻烦,花十分钟算清楚,比你贪便宜乱买十份险都有用。
说白了,保险价值这事儿,从来不是什么高深的专业术语,就是你跟保险公司提前说好:我这堆东西值这么多钱,我按这个数交保费,真出事了你按这个数赔我。
你不对它上心,最后吃亏的只能是自己。
最后说一句:买财产险,省保费不应该从动保险价值的脑筋开始,算对数,交对钱,出事才踏实。
作者|dananjin
排版|dananjin
审核|满满
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
被低估的财产险:聊聊你没看懂的保险价值
文章链接:https://www.xinminbao.com/c/725.html