老周是我认识好几年的三方物流老板,七八台车的小公司,全靠他自己跑业务养着。去年京港澳高速上,跟车太近急刹侧翻,整批货甩出去半幅路。
拉的是某品牌车载芯片,货本身八十多万。老周之前只买了货运险,货主走货运险拿到了货钱,转头把老周告了,要他赔延误交货的违约金、重新报关的手续费,杂七杂八加起来十万出头。
老周那大半年,全白干了。
要是他买了物流责任险,这笔钱,本来不用自己掏。
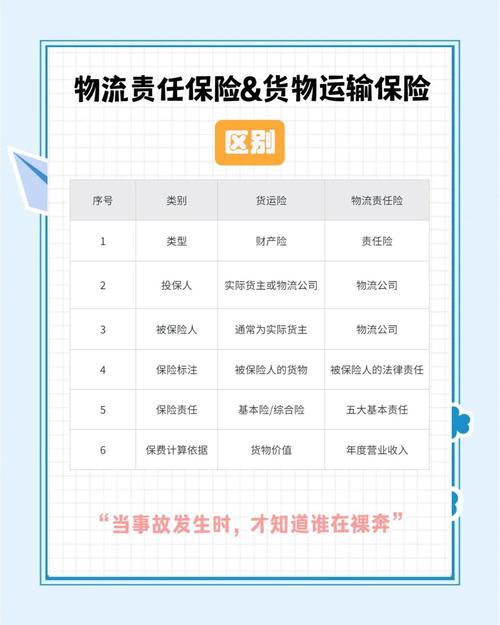
别和货运险搞混,这俩根本不是一回事
说实话,百分之八十开物流公司的老板,都分不清楚这俩。很多人觉得,反正都是保货坏了,买一个就行,买多了浪费钱。
物流责任险,保的是你作为承运人要承担的赔偿责任,不是保货物本身。
货运险,保的是货物本身的损失,买单人可以是货主,也可以是你,赔出来的钱只覆盖货的价值。但货主因为货损找你要的违约金、额外损失,甚至你运输途中撞了人撞了护栏要赔的钱,货运险一分都不会出。
举个最简单的例子,你拉货撞了高速公路护栏,交强险赔两千,商业三者额不够补缺口,物流责任险里的第三方责任部分就能顶上去。这个保障,是货运险绝对没有的。
那哪些情况赔?说直白点,只要是在你承运、装卸、仓储的过程中,因为你的责任出了货损货差,货主要你赔的钱,保险公司出。你运输途中出事故弄伤了人、弄坏了别人东西,要赔的钱,保险公司也出。
不保什么?也说清楚,拉违禁品违法货,不赔。你自己没好好包装,明知车坏了还开硬要上路,不赔。货物本身自然磨损、本身缺陷腐烂变质,你没提前说明,也不赔。
这些误区,坑过不少跑了十年的老物流
我见过最多的错,就是买了险就觉得万事大吉,什么都不管了。
前两年有个跑珠三角到西南的专线老板,为了多赚几百块运费,接了单之后私自甩给了陌生个体司机,没通知保险公司。结果半路上司机刹车失灵,整车进口芒果全烂在高速口。找理赔,保险公司直接拒了。
条款写得明明白白,未经保险公司同意转委托承运,就是除外责任。赚了几百块,亏了十几万,找谁说理去。
另一个常见坑,就是专挑最便宜的买,为了省保费啥都敢瞒。说自己只拉普通百货,实际常年拉玻璃陶瓷这种高风险易碎品。说自己月营业额十万,实际五十万。真出事了,保险公司要么按比例赔,要么直接拒,到头来省的那点保费,不够塞牙缝的。
还有不少个体司机觉得,我就一个人一台车,接散单而已,不需要买这个。你去货站问问,现在哪个发大货的货主,不要求你提供承运人责任险保单?说白了,这不止是给自己兜底,也是你接大活的敲门砖。
投保理赔,这几个细节攥紧了别漏
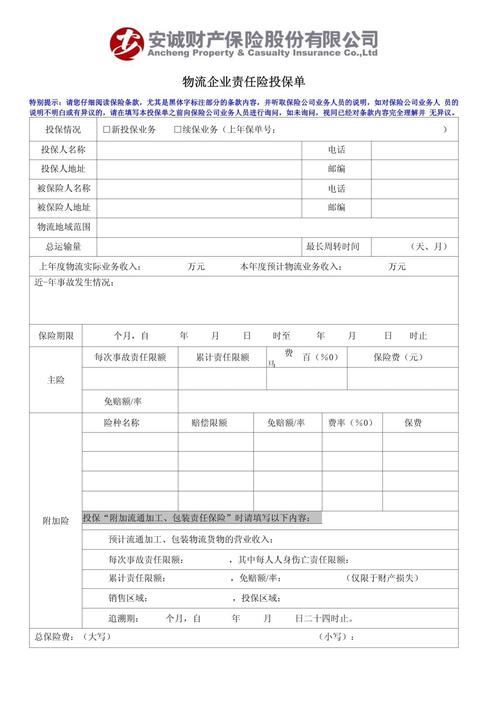
说实话,投保的时候别玩心眼。你常跑什么路线,运什么货,实际一年多少营业额,如实说就行。别想着瞒点东西省点保费,这点小便宜真不能占。
危化品运输必须单独投保对应险种,混在普通货物里投保,一定会被拒赔。这个是红线,碰都不能碰。
保额怎么选?别听人瞎忽悠说买越高越好,也别贪便宜买二十万三十万的低保额。就看你平时接的单,平均一单货值是多少,再加一点额外赔偿的空间,够用来就行。现在随便一批电子货、建材都上百万,别为了省一年几百块,出事了保额不够。
说出险理赔。出了事第一时间报保险公司,别想着先私了再说,也别私自把坏货处理掉。一定要留好现场,拍好照片,所有的运单、货值单都整理好,等保险公司定损完再动。我见过好几个老板,觉得坏货占地方,直接卖了废品,结果保险公司没法定损,一分钱不赔,悔都悔不过来。
还有,你和货主谈赔偿金额的时候,一定要提前和保险公司通个气,别自己偷偷答应赔多少,最后保险公司不认这个金额,吃亏的还是你自己。
不过话说回来,现在物流行业赚点钱,全是熬出来的,起早贪黑跑一趟,赚个几百块运费,一次事故就能把你三五年攒的家底都赔进去。
说白了,你接别人的活,挣了这份运费,就要担这份责任,给自己买对保障,比什么都强。
一句话拎清:货运险保货,物流责任险保你。
作者|dananjin
排版|dananjin
审核|白杨