上个月跟一个做工程包工的老哥喝茶,他拍着大腿叹气。说去年接了个产业园的配套道路工程,赶在台风季开工,招标要求买建工险,他图便宜,找了个代理人买了建工意外险,结果台风一来,冲垮了临时围挡,压坏了路口三家农户的荔枝树,算下来要赔二十多万,找保险公司才发现——意外险只保自己工人,根本不赔第三方的损失,最后只能自己掏腰包。
别搞混:建工险从来不是只给工人买的
很多人入行久了都搞不清。市面上说的建工险,通常指建筑工程一切险,和大家熟悉的建工意外险根本是两回事。前者保工程,后者保工人。
听起来像绕口令,说透了就懂。保什么?两块核心。一块是工程本身的物质损失——比如你刚修好的桥墩被洪水冲歪了,刚运到工地的钢筋被偷了,地震把半栋楼震裂了,符合条款的都能赔。另一块就是第三者责任——也就是施工的时候,一不小心弄坏了外人的东西、伤到了外人,你该赔的,保险公司帮你出。就像开头那个老哥的事,要是买对了带第三者责任的建工险,荔枝树的钱根本不用自己出。
那什么不保?说几个最常见的。设计错了导致工程出问题,不保——那是设计院的锅。工人在工地上受伤,不保——那是建工意外险的范畴。你故意搞破坏,当然不保,正常停工带来的间接损失,比如工期延误亏了钱,也不保。
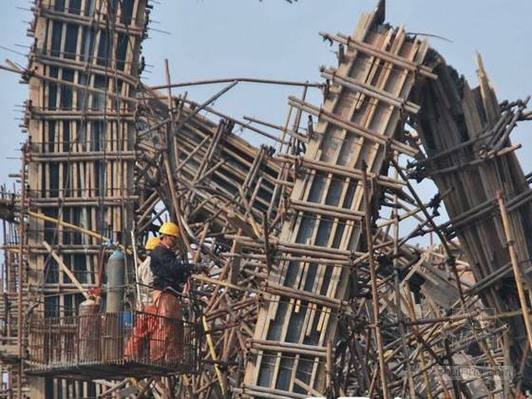
那些藏在条款里的坑,大部分人都踩过
第一个坑就是刚才说的,买错险种。招标公告写着「需投保建工险」,十有八九指的是建筑工程一切险,很多人图省钱,换成交工意外险凑数,出事才追悔莫及。说实话,真差不了几个钱,犯不上。
第二个坑,小工程不用买?真不是。哪怕你是给小区装整栋楼的外墙保温,哪怕你是接了个十万块的河道清淤工程,只要你动了工,就有可能出事,掉一块瓷砖砸到人,清淤的时候塌了坑压了人家的车,哪一样不要赔钱?适合买建工险的,从几百万的市政工程,到几万块的小型改造项目,只要是新建改建扩建,都能用。
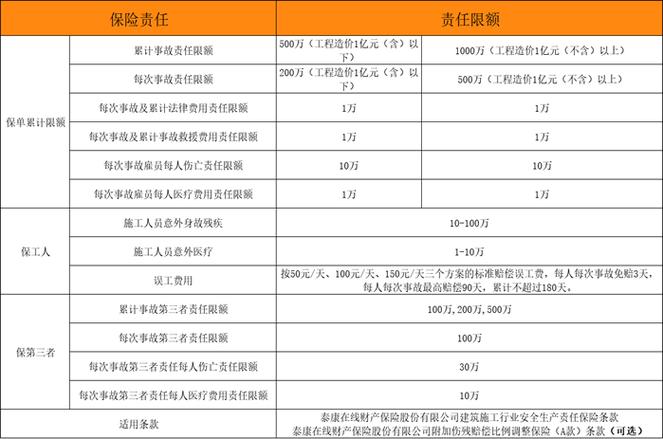
第三个坑,保额瞎填。有人为了少交保费,故意低报工程造价,有人怕不够,硬往高了填。其实建工险是损失多少赔多少,保额低于实际造价,出事就按比例赔,亏的是自己;保额远高于实际造价,多交的保费也退不回来,完全是浪费。对吧?你花十万建的小工程,买一个亿保额,出事最多赔你十万,何苦呢。
不过话说回来,第三者责任险的保额可以尽量买高一点,真不贵,一百万和五百万保额,保费差不了几千块,真出个大事就能救你一命。
投保理赔,记这几句就够
投保的时候,把工程造价报准了,工程范围说清楚,别藏着掖着。很多人把一些追加的工程偷偷加上不告诉保险公司,出事了那部分不赔,没地方说理。
只要条件允许,一定要加买第三者责任。别嫌多花那点钱,刚才说了,这就是买个兜底,花小钱办大事的典型。
转包分包的项目,一定要问清楚,谁是被保险人。很多小分包商跟着总承包干活,以为总承包买了就万事大吉,真出事了发现保单上根本没你的名,索赔都没资格,这种事我见得太多了。真要自己投保也花不了多少钱,图个心安。
理赔的时候呢?记住两个点。第一,出事第一时间报保险,别拖着,更别私自清理现场。之前有个包工头,脚手架倒了砸了路边的车,怕耽误工期,当天就把脚手架拆了清走,结果保险公司来定损,根本没法核清楚实际损失,最后少赔了十几万,你说亏不亏?
第二,该留的材料都留好,施工合同、进场材料的单据、现场照片视频,一样都别丢,凑不齐材料,理赔的时候也会卡你。
做工程的,哪有不碰点风浪的,你技术再好,管得再严,架不住天有不测风云,刮个台风下暴雨,哪个能提前完全预料?建工险不是什么能帮你赚大钱的东西,就是出事的时候给你兜住底,不至于一次事故把多少年攒的本钱都亏进去。
说白了:买对建工险,给你的工地加一道没人看得见的安全锁。
作者|dananjin
排版|dananjin
审核|见微