聊点实在的:地震巨灾保险到底能不能帮你兜底?
2026-09-20 16:29:05
去年跟四川雅安的一个读者聊天。他老家农村的自建房,在一次地震里裂了半米宽的缝,整栋楼直接判了危房。翻遍手头所有保单,只有一年三百多的家财险附加了两万块的地震责任。那点钱,连重建买红砖都不够。
他说,之前压根不知道还有专门保地震的保险,总觉得这种事轮不到自己。真出事了,只能等着募捐,或者自己啃半辈子积蓄。
真不是瞎担心。我国四分之三的大城市,都位于地震烈度VII度以上的区域。说白了,很多人根本没意识到自己住在风险区。
说清楚:地震巨灾保险到底保什么
很多人分不清楚,市面上的地震巨灾保险主要分两类,完全不是一回事。
一种是政策性城乡居民住宅地震巨灾保险,是国家推动,由中国城乡居民住宅地震巨灾保险共同体共保运营的普惠型产品,本质就是给普通居民托底的。价格很便宜,一年几十块就能买到几十万保额。
它保什么?只保城乡居民住宅的房屋主体结构,因为地震造成的倒塌、损坏,按实际损失比例赔付。保额可以根据房屋的重建成本选,最低几千,最高能到几百万。
它不保什么?违建不保,长期年久失修的房屋损坏不保,不是主体结构的损失也不保——比如你家房子裂了缝,放在客厅的电视被掉下来的墙砸坏了,这个主体险不管,要额外附加室内财产保障才赔。
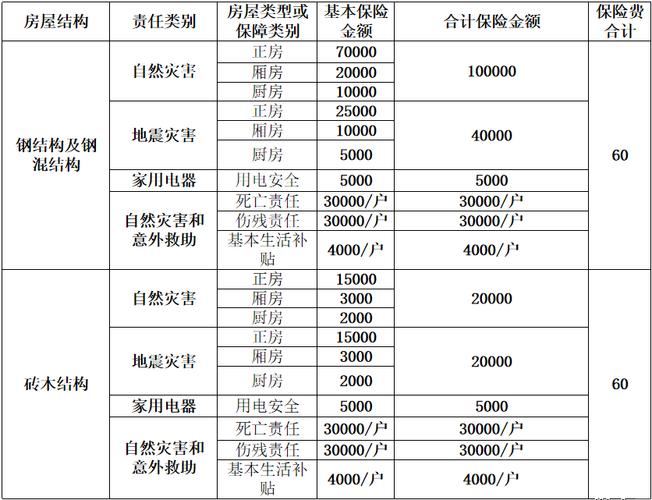 政策性地震巨灾保险保障责任对照表
另一种是商业性地震巨灾保障,大多是家财险的附加责任,少数有单独产品,保额可以做的更高,也能覆盖装修、室内财产这些额外损失,价格比政策性的贵一些。
说实话,很多卖保险的都讲不清楚这俩的区别,上来就给你推贵的。其实普惠型的本身就够大多数普通人用了。
不少人踩过的坑,我帮你捋出来
 不少人踩过的坑,我帮你捋出来
第一个误区,我办房贷的时候买了房贷险,已经保地震了对吧?
不对。绝大多数早年的个人住房抵押贷款保险,默认就是把地震责任除外的。我之前碰到过一个客户,九十年代末买的房,交了二十年房贷险,地震后墙体开裂要重修,翻出条款才看到一行小字:地震及其次生灾害免责。哭都没地方哭。
第二个误区,我有社保,单位还给买了意外险,够了对吧?
哦,拜托。社保和意外险管的是你人受伤看病、身故伤残的钱,不管你房子塌了重建的钱啊。房子才是大多数家庭一辈子最大的资产,人没事,房子没了,攒半辈子的钱说没就没,这个缺口谁补?
第三个误区,真发生地震国家会救济,用不着我自己买保险。
说实话,国家救济是保基本温饱的兜底,金额很低。真要重建一套能住的房子,差额大了去了,保险就是补这个缺口的,不是抢救济的活儿。
要不要买?怎么买才不踩坑
不是所有人都得凑这个热闹,也不能完全不当回事。
我觉得,这两类人一定要配:一是住在地震高风险区域的,比如云南、四川、华北地震带沿线的城市和农村,花点钱买个兜底,不亏。二是房子就是你家全部资产的,不管是城市商品房还是农村自建房,尤其是自建房,绝大多数都没任何保障,太需要了。
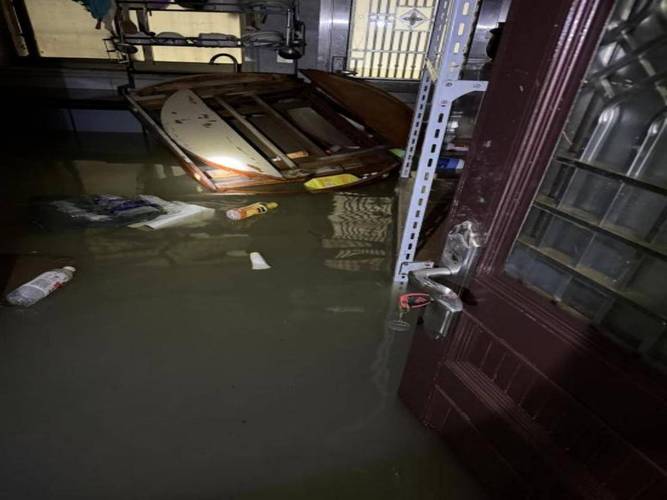 家庭住宅地震损失理赔现场实拍
投保要注意这几件事,都是干货:
第一,先确认保不保你的房屋类型。很多商业家财险附加的地震险,明确不保农村自建房,但是政策性的地震巨灾保险是保的,买之前先问清楚,别白花钱。
第二,看清楚保障范围到底包含什么。你是只要保主体结构,还是想连室内家具电器、装修一起保?想保后者就得选带附加责任的,别买完才发现自己要的保障根本不在合同里。
第三,保额选够重建成本就行,别贪高也别买太低。比如你建一套100平的房子要五十万,买五十万左右保额就够,买多了也不会多赔,纯粹浪费钱。
真出事理赔的时候,记住两点:第一,先拍全现场,不同角度多拍点照片视频,别着急清场重修;第二,找当地居委会或者住建部门开房屋受损证明,这是理赔必要的材料,别漏了。
不过话说回来,地震巨灾保险本质就是买个安心。你一年花几十几百块,换个出事不用掏空家底的兜底。
花小钱堵大窟窿,总比出事之后到处求人强。对吧?
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
聊点实在的:地震巨灾保险到底能不能帮你兜底?
文章链接:https://www.xinminbao.com/c/502.html