雇主责任险:很多老板都花了冤枉钱
2026-09-20 11:38:55
上周帮开装修队的老陈处理理赔。八万块的医疗费,只报了两万。剩下六万,老陈只能自己掏腰包。
问了才知道,他图便宜找了个报价最低的,买的时候对方说“啥都保”,他也就没看条款,以为和给员工买的意外险是一回事。
这不是个例。我接触过近百家小微企业老板,十个里有七个搞不清雇主责任险到底是啥。
先理清楚:它到底保的是什么
很多人第一反应,这不就是给员工买的保险吗?错。
雇主责任险本质上是保老板的。你雇人干活,员工在工作中出事,按照法律你本来就得赔钱,这个保险就是保险公司替你出这笔该你出的钱。
和大家常买的团体意外险不一样。团体意外险是直接赔给员工的,老板赔完之后该掏还是得掏,不能冲抵老板的赔偿责任。这点真的很多人搞混。
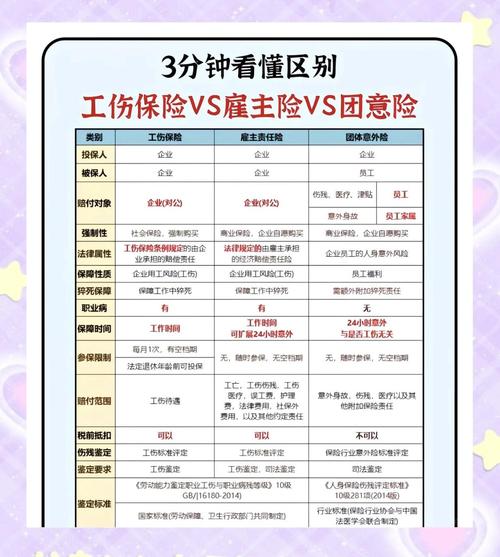 雇主责任险与团体意外险核心区别对照表
举个简单例子。员工摔断腿,法院判老板赔三十万。如果你买对了雇主责任险,额度够,这三十万保险公司出。如果你买的是团体意外险,员工拿了十万意外险赔偿,还能再找你要三十万赔偿,这十万不算你的。
保什么?简单说就是员工因工作导致的意外受伤、身故,对应雇主需要承担的医疗费、伤残补助、误工费、身故赔偿等等。
不保什么?说几个常见的:员工故意自残、醉酒吸毒导致的伤害肯定不赔,大多基础款产品默认不含职业病保障,如果是涉及粉尘、化学物的行业,一定要额外加。还有员工干私活的时候出事,也不赔。
这些误区,踩一个就亏几万
老陈踩的坑,就是最常见的第一个:把雇主责任险当成团体意外险买,还只看保费不看额度。
他买的那款,身故伤残保额一百万,看起来挺好看,意外医疗额度只有两万,刚好他这次是骨折,没评上伤残,只花了医疗费,所以最多就赔两万。剩下的全自付。
说白了,很多保险公司就是抓住老板爱占便宜的心理,用低保费高身故保额吸引你,把常用的医疗额度压得极低,真出事了你才反应过来,晚了。
第二个误区:职业类别乱填。
这个真的太常见了。装修工人、高空作业工人属于四五类高风险职业,很多老板为了省保费,当成办公室行政人员三类职业买。
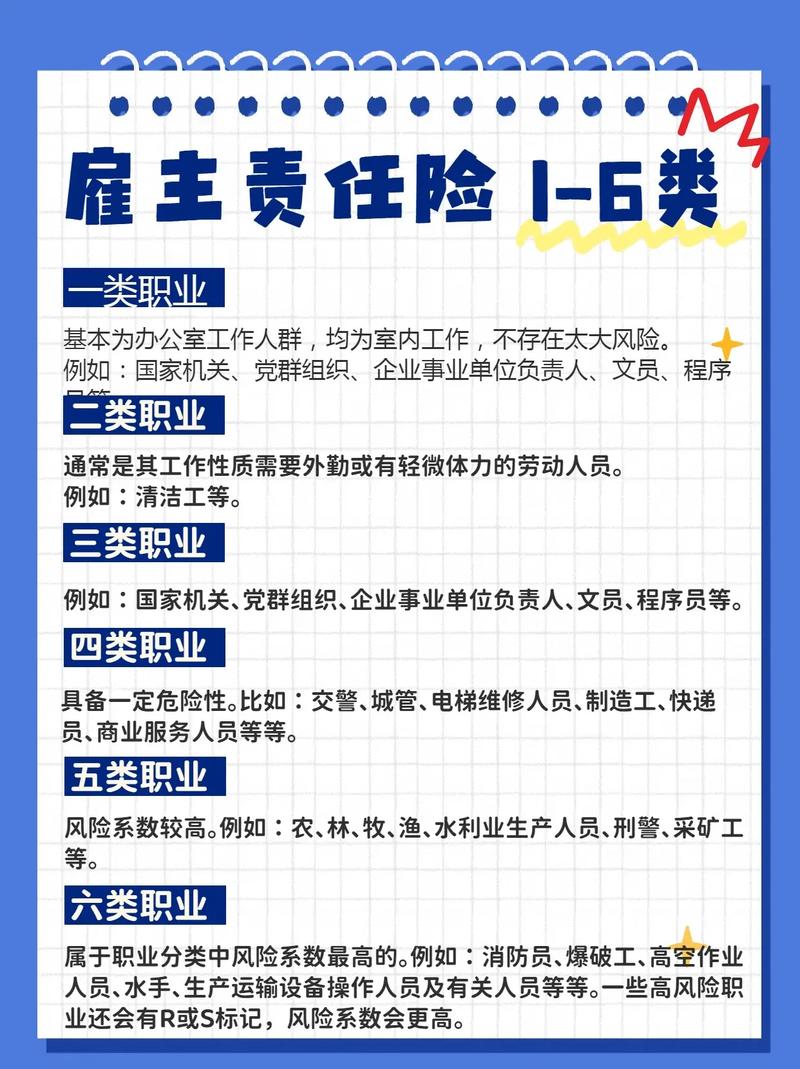 雇主责任险职业类别分类查询表
真出了事,保险公司一查职业不对,直接拒赔。一分钱都不赔,保费白交了,亏不亏?
第三个误区:觉得我就雇一两个临时工,不需要买。
说实话,临时工出事,雇主照样要担责任。我见过一个开小店的老板,雇了个临时保洁擦玻璃,摔下来骨折,赔了二十多万,一分保险都没报,全自己出,小半年利润都没了。
投保理赔,记住这几条就够
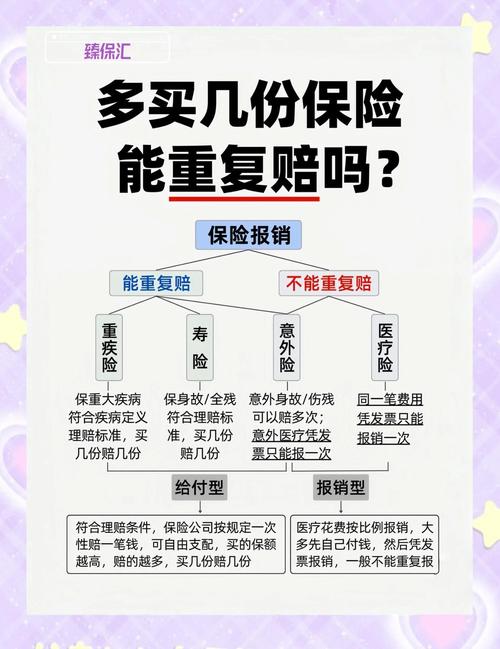 投保理赔,记住这几条就够
哪些人需要买?只要你雇人,不管是长期工还是临时工,不管是开公司还是开小店,甚至你雇了个常年帮你看果园的工人,都建议买。花不了多少钱,买个踏实。
投保的时候,几个点一定要留心:
第一,职业一定要如实填,别抱侥幸。你是啥职业就买啥职业的,差不了几百块保费,真拒赔得不偿失。
第二,别只盯着身故伤残额度,意外医疗额度一定要够。日常工伤最多的就是磕磕碰碰断骨头,医疗额度怎么也得十万起,别再买两万五万的了。
第三,要不要加扩展责任?比如你需要保员工上下班的通勤意外,或者需要保职业病,一定要提前说,加上对应的责任,别默认所有产品都包含。
理赔的时候要注意啥?
出事第一时间报险,别拖,超过约定的报险时间,人家有理由拒赔。然后保留好所有的东西:用工合同(如果没有,工资条工作群记录也行),所有的医疗票据、诊断书,这些都是要用来核实的。
不过话说回来,就算买了保险,该做的安全防护还是不能少。出事不管谁赔钱,工人遭罪,老板闹心,犯不上。
说白了,雇主责任险就是帮老板兜住法律规定该你赔的那部分,不至于一次出事把多年家底赔进去。别光图便宜,看清楚条款再掏钱,比啥都强。
作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
雇主责任险:很多老板都花了冤枉钱
文章链接:https://www.xinminbao.com/c/491.html