楼下起火淹了我家,火灾保险到底赔不赔?
2026-10-10 01:19:49
去年帮楼下开美甲店的王姐跑理赔,跑完我挺感慨的。楼上餐饮店后厨起火,消防队破门灭火,水顺着楼板往下漏,把王姐一屋子甲油胶、新款美甲桌全泡透了,刚装的背景墙也起鼓掉皮,算下来小十万的损失。王姐说她买过保险,拿出来一看,只保“被保险人自身用火不慎引发的火灾”——楼上烧的,赔不了。这就是对火灾保险最常见的误会。
火灾保险,真不是只赔烧过的痕迹
很多人听到名字就觉得,只有火烧坏的东西才赔,不然呢?其实不是。现在市面上的火灾责任,不管是单独的火灾保险,还是藏在财产险里的火灾责任,基本上都覆盖了火灾延伸的损失。比如烟熏黑了墙面家具,比如灭火喷的水泡了存货,比如消防员破门破窗救人砸坏的门,甚至你为了把火扑灭搬东西碰坏了家电,这些都在保障范围内。甚至连第三者责任都有——你家电线短路起火,烧了邻居家的阳台,这部分赔偿也能走火灾保险出。
 普通家庭火灾保险保障范围对比图
哪些不赔?这个要记牢。故意纵火肯定不赔,这个不用说。还有巨灾引发的火灾,比如地震震松了电线引发大火,绝大多数主险都把这个列在免责里,要额外加钱买巨灾附加险才能赔。还有违规操作引发的,比如你明知道线路老化了不换,或者私拉飞线给电动车充电,最后出了事儿,很多条款都不赔。别觉得这是保险公司坑人,本身这种属于可控的人为风险,本来就不该由保险兜底,对吧?
这些误区,踩了就是白花钱
很多买房的朋友说,我办贷款的时候银行已经让我买过房屋保险了,不用再买。说实话,那个保险的额度通常只覆盖剩余房贷,说白了是保银行的利益,真出了火灾,赔的钱先给银行还贷款,剩下能落到你手里的,可能连装修钱都不够。还有人说,我住二十层高层,怎么会轮得上我遇上火灾?楼上楼下起火,你家照样被熏被泡,之前看过新闻,南方一个高层,十几楼起火,二十多楼的住户家全是烟,墙面家具全毁了,没保险的只能自己掏钱修。
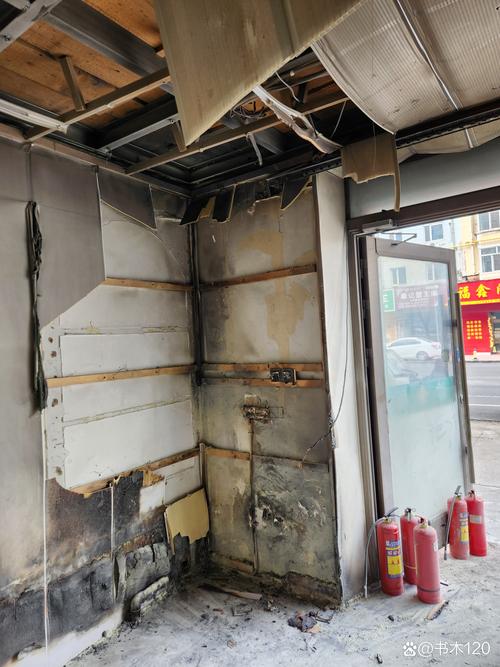 商铺火灾后水损财产理赔清点照
开小工厂小店铺的老板,总说我买过财产险了,干嘛还要单独买火灾险?其实大部分财产主险确实包含火灾责任,但你得看保额啊。我见过一个开小超市的,保额只写了十万,还是只保门面房,一屋子烟酒零食值小四十万,最后烧完了只赔八万,连进货钱都不够。还有人把火灾保险和财险混为一谈,其实现在很少有完全单独卖的火灾保险,多数是财产险里的核心责任,大家挑的时候盯着火灾这部分的免责和保额就行,不用纠结名字。
投保理赔,记住这几条就够
 投保理赔,记住这几条就够
什么人适合买?租了商铺开店的,一定要安排上。自住房是老房子,线路老化没翻新的,家里囤了不少贵重字画、珠宝或者数码产品的,也可以配一个。哪怕是租房子住的年轻人,也能买,不少产品有承租人责任,万一你出门忘关充电宝烧了房东的房子,也能赔。
投保的时候别偷懒,这两点一定要看
第一,保额别瞎写。别为了少交保费故意报低,也别虚高报多花冤枉钱。比如你家装修加家具一共值八十万,保额报八十万上下就合适,理赔的时候按实际损失赔,报多了也不会多给你。第二,免责条款跳着看,找三个点:有没有排除巨灾火灾,有没有排除违规用电,有没有排除电动车相关火灾,这三个是最容易出纠纷的地方。
理赔的时候别慌,按顺序来
第一,先打119,必须要消防部门出的火灾事故认定书,这个是理赔的核心,没有这个,九成以上的保险公司都不会赔,别嫌麻烦,该开就开。第二,别着急清现场,先把所有受损的地方拍照片录视频,受损物品列个清单,能找到购买发票、支付记录最好,找不到也没关系,保险公司会上门定损,你如实说就行。我见过最亏的,就是出了事赶紧打扫,把烧了泡了的东西全扔了,最后定损的时候说不清楚,只能少赔。
说实话,火灾这种事,谁都不想遇上。但真遇上了,几万十几万的损失,对普通家庭小本生意来说,真的是伤筋动骨。火灾保险一年才几百块,无非就是买个踏实,真出事了,不用啃老不用借钱,能缓过来。
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
楼下起火淹了我家,火灾保险到底赔不赔?
文章链接:https://www.xinminbao.com/c/1546.html