被你忽略的室内财产险,其实能兜住不少意外坑
2026-10-10 00:23:54
前阵子听做理赔的旧同事唠了一件事。
杭州一个刚毕业两年的姑娘,租了老小区的一室户,半夜厨房水管爆了,人睡熟了没察觉,等早上起来客厅已经淹了半脚深。
刚买的MacBook Pro放在书桌下层,泡得开不了机,一柜子刚买的秋冬羊毛大衣全湿了,连攒了半年钱买的数位屏也废了。找房东,房东说水管老化我给你修,你的东西我可不赔。姑娘蹲在淹水的客厅哭,翻手机翻出去年租房平台送的一年室内财产险,抱着试试的心态报了案,最后赔了八千多——刚好覆盖了大半损失。
换作你,遇到这种事,能找谁补损失?
别被名字唬住,室内财产险没你想的那么复杂
很多人一听“财产险”三个字,就觉得是给大别墅大公司准备的,跟我这种租房住、只有一箱子家当的普通人没关系。
不对。
说白了,室内财产险,就是保你放在房子里的个人物件。不管这房子是你买的还是租的,只要是你自己的东西,坏了丢了符合条件就能赔。
常见的保障责任,无非就是那几种:火灾爆炸烧了东西,水管爆了淹了东西,窗外掉东西砸了东西,甚至家里进小偷偷了你的电脑手机,都在保障范围内。
不保的也说得明白:你自己出门忘了关窗,下雨飘进来泡了家具,这种一般保险公司不赔。家里祖传的古董、几斤重的黄金首饰,这种价值不好确定的,除非你额外跟保险公司约定好,不然也不会随便赔。
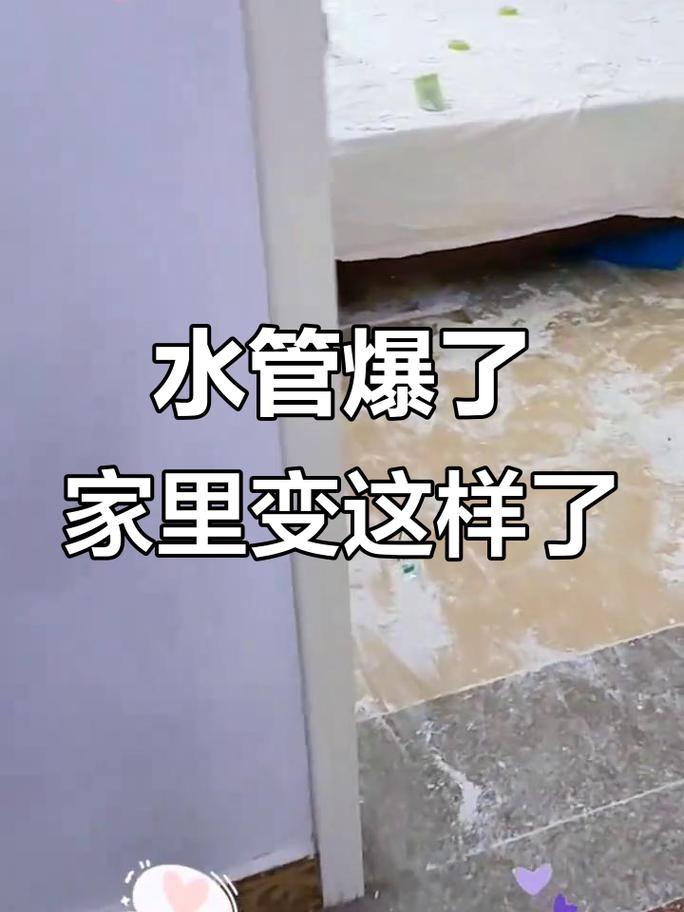 客厅水管爆裂后室内财产受损现场图
这些误区,不少人都踩过
 这些误区,不少人都踩过
第一个误区,我买了家庭财产险,就不用再买室内财产险了。
很多人不知道,大部分家财险的主险,保的是房屋主体结构、比如承重墙塌了、屋顶漏了这种,你自己的家具电器衣服,很多是要附加室内财产责任才能赔,不是买了家财险就万事大吉。
第二个误区,我东西都不值钱,买了也是白花钱。
说实话,就算你是刚毕业的年轻人,电脑+手机+冬夏衣服加起来,少说也有大几千吧?室内财产险一年才多少钱?二三十,撑死五六十,两杯奶茶钱换万八千的保障,怎么算都不亏。
第三个误区,我租房子,房东已经买了险,轮不到我买。
房东买的险,保的是他的房子他的装修他的旧家具,你的电脑你的包你的衣服,半毛钱都不会赔给你。这个真的别搞错,好多人吃了这个亏。
不过话说回来,我之前也搞错了这个事,直到听了那个姑娘的案例才反应过来,原来差这么多。
买前抠几个细节,理赔的时候不卡壳
保额别瞎买,够数就行
很多人觉得保额越高越安心,其实不是。室内财产险是实报实销的,你家里所有东西加起来总价值才五万,你买十万保额,多出来的保费就是白扔,真出事了最多也只赔你实际损失。算清楚自己有多少东西再买,别花冤枉钱。
一定要扫一眼免责条款
别拿到链接就付钱,免责那几行字花两分钟扫一眼。比如有的产品不保地震,有的不保被盗抢,还有的明确说了,如果你把住宅改成了民宿、工作室,出事了也不赔——你改变了房屋使用性质,风险变了,条款不认的。
理赔别着急清现场
真出事了,先拍照拍视频,把坏了的东西都留好,发票找不到没关系,淘宝京东的购物记录截图也行。别上来就把泡坏的电脑扔了,理赔员要核对残体你拿不出来,本来能赔的也卡那了。
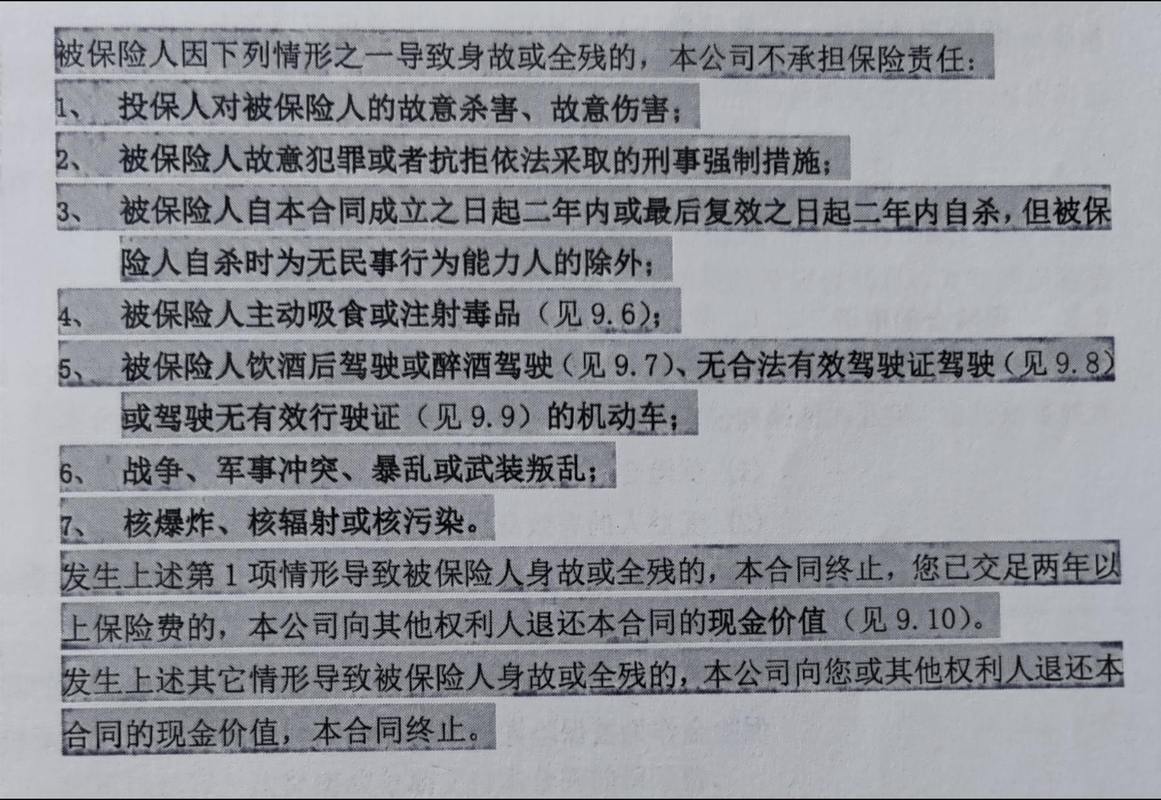 室内财产险投保免责条款标注示意图
什么样的人最该买?
租房子的年轻人,大概率第一个适合。毕竟现在谁没个几千块的电子产品,真出点事,工资还没发呢,先掏大几千换设备,肉疼。
家里是老小区,水管电线都老化的,也可以备一份。谁也说不好哪天水管半夜爆了,淹了东西自己扛,几十块钱换个兜底,不亏。
对了,别搞混,室内财产险只管你自己的东西,要是淹了楼下要赔人家,那是第三者责任险的事,别买错了。
真的,不贵。
几十块钱买大半年的安心,比你买那些没用的凑单商品实在多了。
别等水漫了客厅,才想起翻找有没有这份保障。
作者|dananjin
排版|dananjin
审核|小准
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
被你忽略的室内财产险,其实能兜住不少意外坑
文章链接:https://www.xinminbao.com/c/1544.html