去年跟做中介的朋友吃饭,邻座的阿凯一直在叹气。半年前他把市区一套老破小整租出去,刚住三个月,租客出门忘关热水器进水阀,管子老化爆了,水漏到楼下,把人家刚装的实木地板和吊顶全泡了。
算下来,修自己家加赔楼下,小一万出去了。
阿凯说他明明买了房屋保险啊,怎么就不赔?
拿过条款一看,哦,写得明明白白:房屋变更为出租用途未告知,免责。
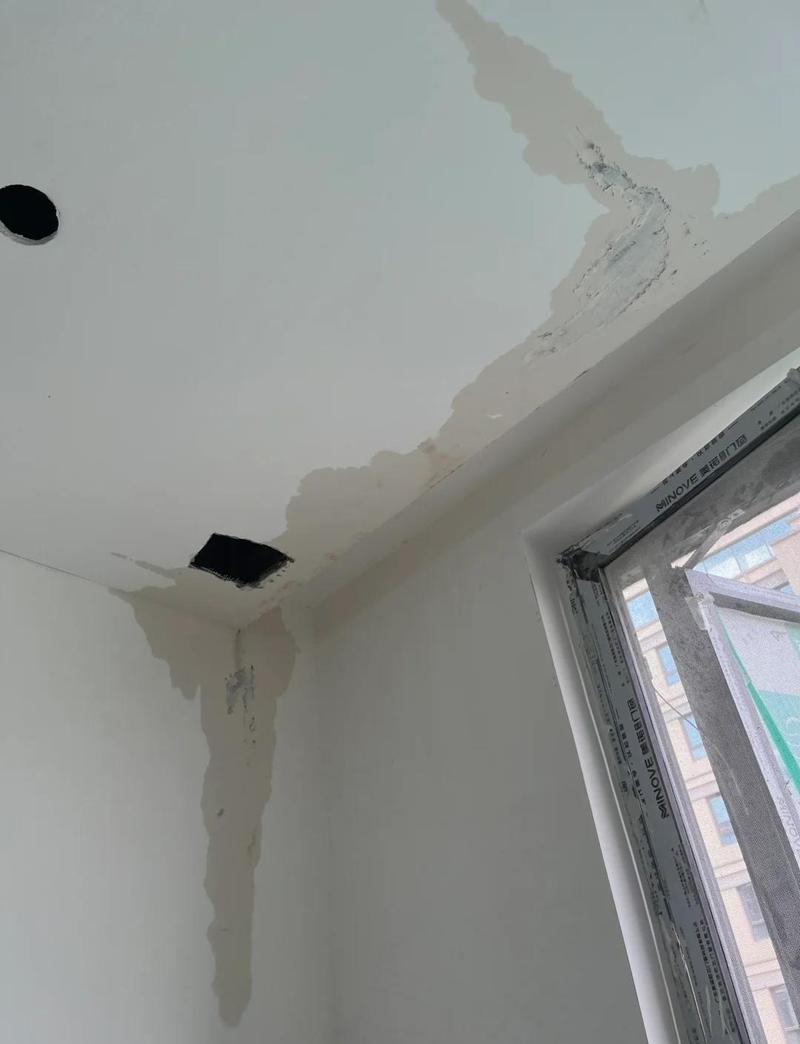 出租房屋漏水损坏楼下装修现场
你买的普通家财险,管不了房东的麻烦
 你买的普通家财险,管不了房东的麻烦
很多房东都有这个误区。觉得我已经买了房屋的家财保险,哪怕租出去也不怕出事儿。或者说,我让租客自己买了家财险,真出事找租客的保险赔就行,跟我没关系。
说实话,这两种想法都错得离谱。
绝大多数普通家财险,默认保障的是业主自住的房屋。出租房屋的人员流动大,使用频率高,水电气出问题的概率比自住高太多,大部分保险公司都会把“未告知的出租房屋”列在免责条款里。真出事,拒赔是合规的。
那租客买的保险呢?租客买的家财险一般只保自己的个人物品,哪怕有责任,也不会帮房东赔给第三方。真要是租客摔了,说是你房子线路老化导致的,该找房东赔还是得找你。对吧?
房东保险到底兜哪些底
说白了,房东保险就是专门给出租房屋设计的财产险,风险匹配,责任也对准房东会遇到的麻烦。
常见的保障责任分三块,核心是第三者责任。就是刚才阿凯遇到的情况,你的出租房出问题,给租客或者第三方造成了人身伤害或财产损失,该你赔的,保险公司帮你赔。比如租客在浴室滑摔了追责,比如外墙瓷砖掉了砸了楼下的车,都在这个责任范围内。
第二块是房屋主体、装修和室内财产的损失。比如火灾、爆炸、台风暴雨这些自然灾害导致的房子损坏,你配给租客的冰箱洗衣机被偷或者烧了,都能赔。当然,租客故意损坏不算。
第三块是租金损失。要是房子出了事,没法住了,要修个十天半个月,这段时间的租金损失,保险公司会按天赔给你,不至于空房还得自己扛损失。
那什么情况不赔?说几个常见的,别踩坑。比如租客欠你房租,这个不赔。比如你房子是违建,出了事故不赔。比如房子空置大半年没人管,出了问题也不赔。还有租客故意偷你东西,大部分基础责任也不赔,要额外加保才行。
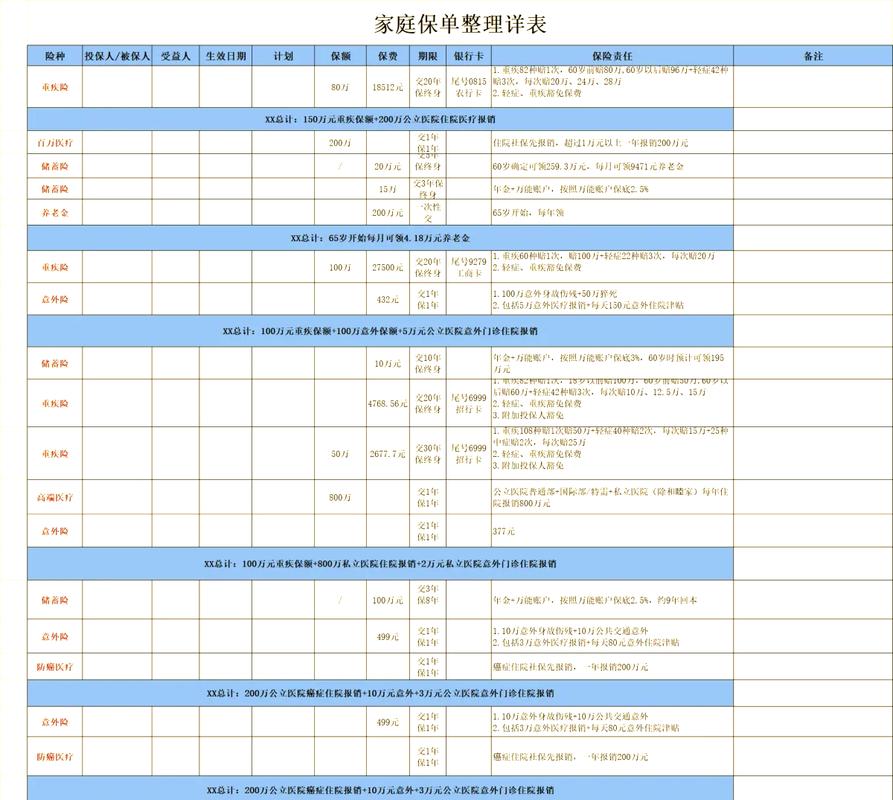 房东保险常见保障责任整理表
买不对照样白花钱,这些点要记牢
 买不对照样白花钱,这些点要记牢
不是所有房东都非得买,但如果你是把房子长期租给陌生人,自己又没法经常过去盯着,真的建议配一份。尤其是做分散式长租、分租的朋友,风险比整租高多了,更需要。
不过话说回来,买的时候别瞎买,几个点一定要注意。
最先要记住的,绝对别隐瞒房屋是出租的。别为了省几块钱保费,跟保险公司说这是自己住,真出事了,直接拒赔,一分钱都拿不到,亏得很。
然后,保额别乱选。房屋主体的保额按房子的重建成本选就行,不用按房价买,没必要。但第三者责任,一定要往高了选。现在随便碰个人伤,或者赔一套楼下的装修,几十万都打不住,别只买很低的额度,多花几十块钱买高保额,换个踏实,怎么都值。
要是你出租的时候配了高档家具家电,记得看看有没有室内财产的保障,基础责任有时候只保装修和主体,家电家具要额外加,别漏了。
理赔也有个小提醒。真出事了,第一时间打电话报保险,拍好现场照片留证,别自己先拆了修完再去找保险公司,到时候说不清楚损失,麻烦得很。要是涉及到和第三方的赔偿纠纷,别私自跟人家签赔偿协议,让保险公司去对接协商,你私自签了字的协议,保险公司可能不认。
说实话,一年两三百块钱,也就是出去吃一顿饭的钱,能兜住几十万的风险,怎么算都不亏。
当然了,买保险也只是兜风险,平时多给房子做个检修,选租客的时候多上上心,才是最根本的。
一句话总结:出租房屋别嫌麻烦,选对房东保险,能帮你躲开很多掏大钱的意外坑。
作者|dananjin
排版|dananjin
审核|柚子