别踩坑!董监事责任险到底能兜住什么底
2026-10-02 04:05:11
去年帮一个创业朋友处理咨询,三个合伙人开的连锁烘焙店,拉新股东增资的时候,执行董事忘了提之前一家门店出过食安处罚、已经私了结案的事。新股东入驻后翻旧账,直接把执行董事告了,要求他个人赔几十万的投资损失。
朋友头大得很,问我能不能走公司保险,翻了半天只看到买了财产险,就是保火灾水灾那种,根本没提这个事。
后来才想起,当初投资人建议他们买董监事责任险,他们嫌浪费钱,说小公司哪那么多事,错过了。
很多老板对它的误解,比没买还坑
第一个误区,很多人说,只有上市公司才需要买这个,小公司一共没几个人,哪来的董监高责任?
别不信。只要你注册的是有限责任公司或者股份公司,只要你登记了执行董事、监事、经理,你就是法律意义上的董监高。只要履职出了问题,人家就能告你个人,不会只找公司。
真不是吓唬人。现在中小股东维权的成本越来越低,哪怕你占了90%的股份,剩下10%的小股东只要抓着你程序不对,就能起诉。
第二个误区,买了董监事责任险,什么责任都能兜。
怎么可能。这个险从根上来说,保的是“过失”,不是“故意作恶”。你要是故意转移公司资产、内幕交易、坑蒙拐骗,别说这个险,什么险都不会赔你。
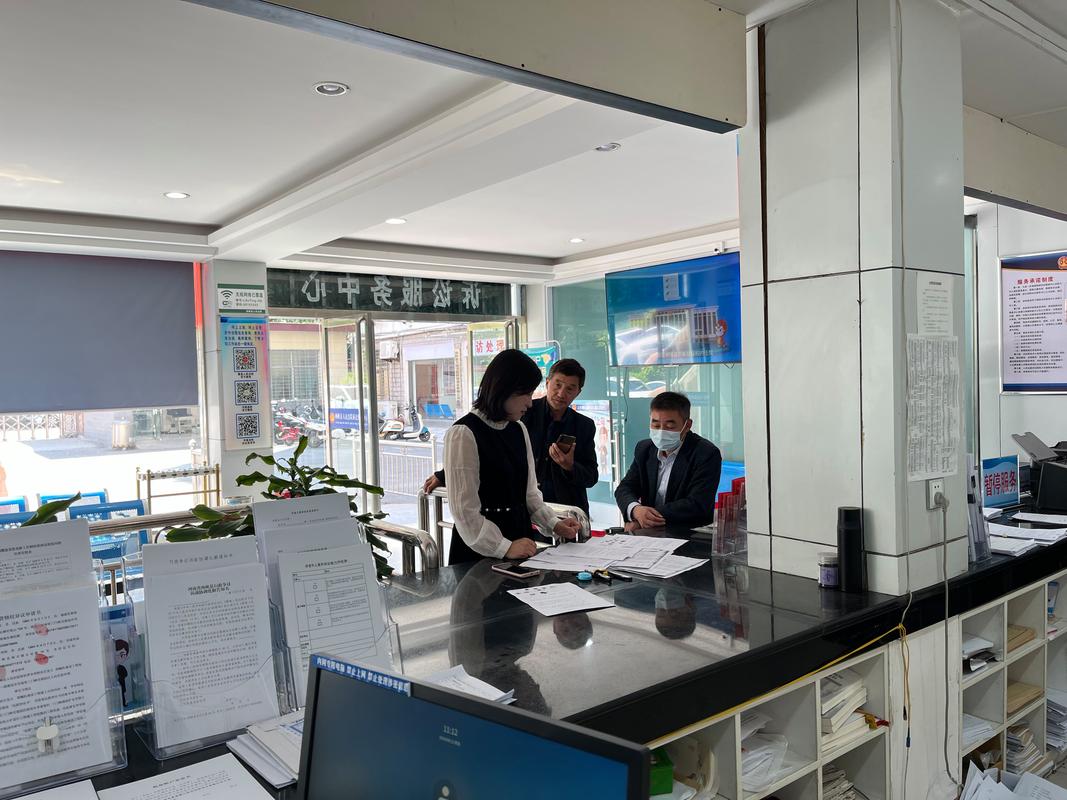 中小企业董监事责任诉讼咨询场景图
捋清楚:董监事责任险到底保什么不保什么
说白了,这个险就是帮董监高个人兜因为履职不当产生的赔偿责任,还有打官司的律师费。
举个最常见的情况:你开股东会改章程,通知时间晚了一天,程序不符合公司法要求,投反对票的股东不服,告你要求撤销决议,顺便让你个人承担他的损失,这个时候,律师费、最终要赔的钱,都可以找保险公司出。
那具体什么不赔?记好这几个核心就够了:
故意违法行为一律不保,这个刚才说过了,谋私、造假、违法的都不算。
股东之间的股权纠纷,如果本来就是个人之间的约定,不是履职的问题,不保。
已经发生的诉讼,你投保的时候不说,理赔的时候肯定不赔,这个是必然的。
还有,大部分基础款的董监事责任险,不赔公司本身的损失,只赔董监高个人要掏的钱。想要扩展公司的相关责任,得额外加钱买附加险,别搞错了。
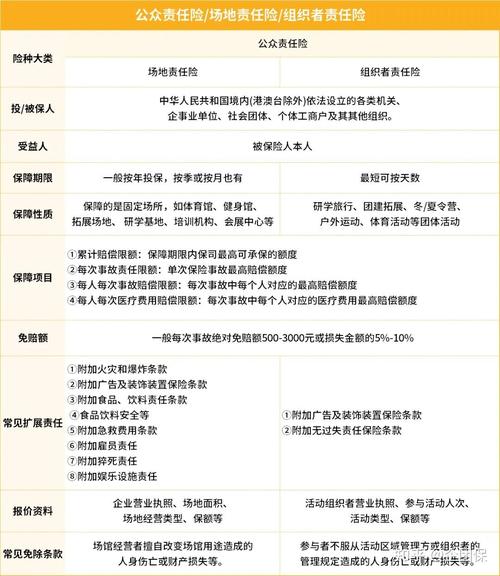 董监事责任险保障责任划分对比表
哪些人该买,投保理赔要盯什么
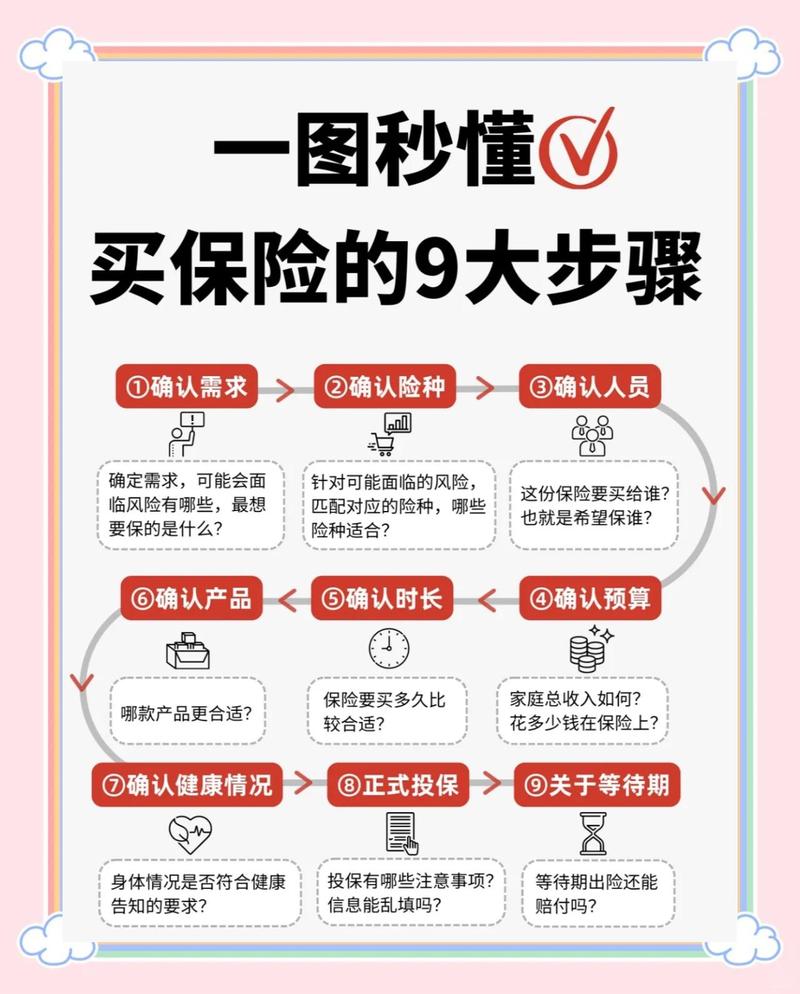 哪些人该买,投保理赔要盯什么
说实话,不是所有人都必须买,但这几类人一定要认真考虑:
第一个就是拿了风投的创业公司,几乎所有投资人都会要求你买,一方面是保护创始团队,另一方面也是给投资人放心,毕竟投资人很多也会派董事进去。
第二个就是中小公司的执行董事、挂名监事。很多人觉得挂名监事不用担责?真出事了一样要被诉,花小钱买个兜底,总比最后动个人资产强。
第三个就是上市公司、新三板挂牌公司,监管要求越来越严,信息披露哪里错一点,都可能被投资者索赔,这个险早就成了标配。
投保的时候,有几个点一定要留心:
第一,一定要如实告知过往的诉讼记录,别觉得小事瞒了就行,核保的时候查得到,真理赔的时候一句未如实告知,直接拒赔,哭都没用。
第二,保额不是越高越好,匹配自己的情况就行。小公司一两百万保额就够,一年保费也就几千块,大公司或者金融行业,可以往上加,几百万到几千万都有,看你能接受的成本。
第三,搞清楚保区,要不要加扩展责任,比如现在很多人会加信息披露不实的扩展,或者雇佣责任的扩展,根据自己行业来选就行。
真到理赔的时候,记住一条:第一时间通知保险公司。别觉得自己能搞定,私自和原告调解、自认责任,最后保险公司不认,这个责任只能自己担。
不过话说回来,这个险从来不是什么免死金牌。
它就是给踏踏实实做生意的人兜个底,你程序走对了,只是不小心出了错,或者被人告了,它帮你扛着,不用把自己家里的房子车子搭进去。
要是本来就想胡来,买多少都没用。对吧?
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
别踩坑!董监事责任险到底能兜住什么底
文章链接:https://www.xinminbao.com/c/1139.html