上个月帮开社区生鲜店的老陈处理了一档子事,他店里搬货的小伙子踩滑摔断了小腿,打钢板花了十几万。老陈拍着胸脯说我早做准备了,给每个员工都买了团体意外险,怕啥。结果理赔下来,意外险只报了员工的医疗费,一次性伤残就业补助金、停工留薪期工资,加起来快八万,还是得老陈自己掏。这八万,差不多是他小半年的纯利润,心疼得他连着半个月都舍不得加肉。
很多老板都搞混,以为给员工买了意外险、有社保就万事大吉,偏偏漏掉了真正保老板的——雇主责任险。
它保的是老板的赔偿责任,不是员工的个人福利
很多人刚接触会问,这玩意儿到底保啥?
说白了,你雇人干活,员工因为工作受伤、致残甚至身故,按法律来说,你作为雇主得赔钱。雇主责任险就是帮你出这笔该你出的钱。
它本质是财产险,跟给员工买的团体意外险压根不是一回事。
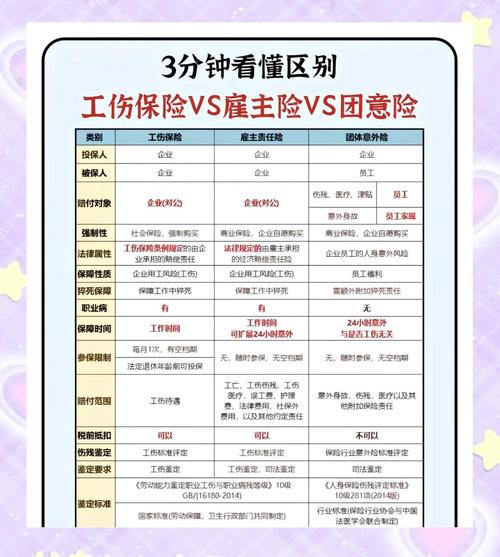
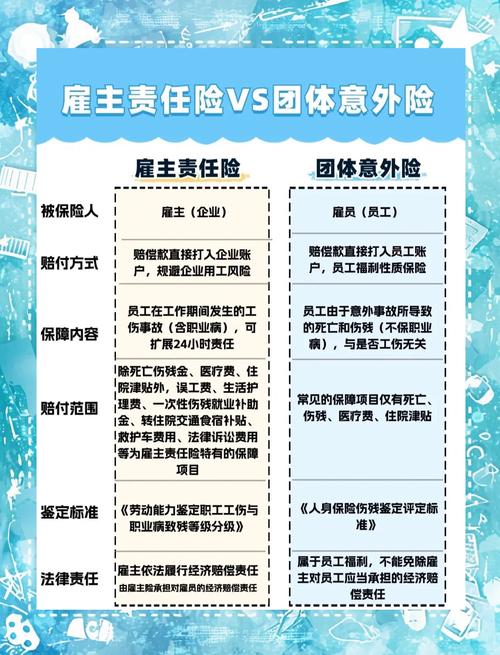
团体意外险赔给员工,是你给员工的福利,该你赔给员工的钱,一分不能少。雇主责任险是直接赔给你老板的,帮你扛法律规定要承担的赔偿责任。
那啥情况它不赔?举个最简单的例子,员工明知道违规操作还硬来,酒后上岗、故意犯罪,这类肯定不保。还有很多基础款的雇主责任险,是不保职业病的,如果你的行业是容易得职业病的,比如粉尘类加工,得特意附加这个责任。
这些常见误区,踩一个就得亏几万
第一个误区,我有工伤保险,还要雇主责任险干啥?
说实话,工伤保险是基础,但真不够。工伤里的一次性伤残就业补助金,本来就规定是雇主出钱,工伤保险不赔。哪怕是十级工伤,放在一二线城市,这笔钱少说也有四五万,再加上停工留薪期的工资,小几万又出去了。一个员工出事,你没买,这钱就得自己掏。
第二个误区,临时工、兼职不用保。
不对,只要是你雇的,哪怕只干一天活,出了事你照样要担责任。我见过一个装修老板,找了个散工拆阳台,结果散工摔下来,老板赔了十几万,当初嫌麻烦没买,最后亏大了。现在雇主责任险很灵活,按天、按项目、按月都能买,不用非得投一年。
第三个误区,越便宜越好,凑数就行。
很多平台卖的几块钱一个人,看起来便宜,实则保额只有几万,真出事根本不够赔,还有的干脆只保身故伤残,连意外医疗都没加,等于买了个寂寞。
投保理赔记住这几点,少踩坑
先说适合谁买?只要你雇人,不管你是几个员工的夫妻店,还是上百人的加工厂,哪怕是接工程的工程队,都适合买。越是小本生意,越扛不住一次工伤的冲击,几万块就能拖垮一个小店,这点真不是危言耸听。
投保的时候,一定要看核心责任有没有加对。前面说的停工留薪期工资、一次性伤残就业补助金,这两个一定要加上,很多便宜的基础款默认不带,别图便宜漏了。
第二点,别瞒员工的职业类别。你干装修的,不能按坐办公室的文员买,职业类别不对,理赔直接拒赔,省那点保费根本不值得。
第三点,如果是流动人员多的行业,比如餐饮、装修,一定要选可以随时换人的,不用每次加人都重新核保,灵活度够高,也不浪费钱。
理赔的时候,记住一个原则:别私自乱赔钱。很多老板出事了怕麻烦,跟员工私了,直接把钱打给对方,结果去找保险公司理赔,保险公司不认,因为你没走正规流程,没有相关的认定书,最后只能自己吃哑巴亏。该走工伤认定就走认定,该走协商流程就走协商,所有单据留好,理赔才顺。
买保险就是买个兜底,谁也不想员工出事,但真出事了,别把自己多年攒的家底都搭进去,这就够了。
作者|dananjin
排版|dananjin
审核|知知