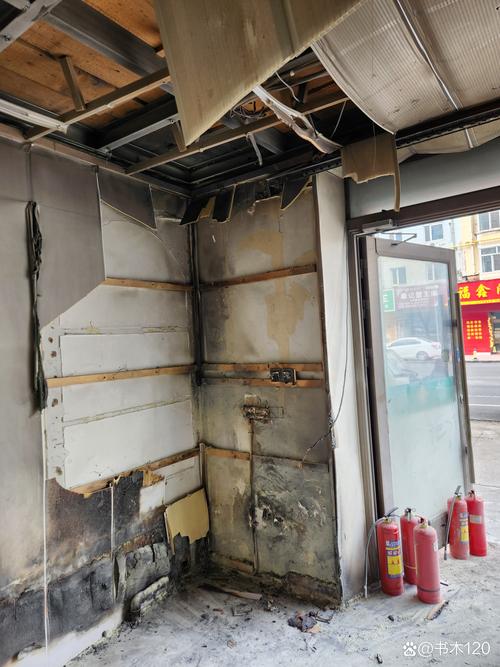
去年夏末,杭州滨江那家开了五年的川味火锅店,后厨电线短路烧了半个操作间。房东急,房东催着重新装修赶工期,老板更急——装修重新弄起码两个月,三伏天的暑期旺季,房租一分钱不少交,员工工资还得发,攒了大半年的老客,说跑就跑光。
说到这,很多人第一反应,哦,买了财产险,赔装修赔设备,对吧?那装修停摆这两个月的固定开支、本来落袋的利润,谁赔?
这就是绝大多数实体老板,都没搞明白的营业中断险。
别被名字唬住,它赔的是「停摆的隐形成本」
很多人一听名字,觉得是什么高大上的企业险,只有大公司才配买。哪有那么玄乎。
说白了,你开店开厂,一场火烧了车间,洪水淹了门店,设备装修坏了,常规财产险赔的是「坏了的东西」,修东西买新设备的钱给你报了。但停业这段时间,你该交的房租得交吧?该发的工资得发吧?本来这个月能赚十万,现在一分没有,这些损失,就是营业中断险赔的。
大部分人不知道,市面上绝大多数营业中断险,不是单独的主险,是财产险的附加险——你买门店财产险的时候,加几十几百块就能附上,不是什么贵得离谱的东西。
哪些肯定不赔?说个最简单的例子,你自己嫌生意不好,主动关门转行,那肯定不赔。再有,只是政策要求临时管控,但你的门店本身没发生任何保单约定的灾害事故,没买专门附加责任的话,也不赔,别杠,条款写得明明白白。
大半买过的人都踩过坑,这几个误区别碰
很多老板买这个险,都是经纪人说加就加了,自己根本没搞懂保什么,出事了才骂街。
第一个坑,觉得小门店不需要。二三十平的奶茶店,月租八千,一个月净利润两万,停业一个月损失三万跑不了,对小老板来说,这已经是半个月的积蓄了,难道不是钱?
第二个坑,只要停业就一定赔。之前疫情期间一堆理赔纠纷,根子就在这——普通营业中断险,只赔保单列明的风险,比如火灾、爆炸、洪水、雷击这些意外和自然灾害,公共卫生事件导致的停业,默认是免责的。如果你想要赔传染病导致的停业,得额外加钱附加对应的责任,别拿没附加的保单骂保险不赔,冤枉。
第三个坑,保额买得越高越好。很多老板觉得我多买点,出事多赔点,其实不对。赔的时候是按你实际停业天数,和过去半年的平均净利润算,你一年才赚五十万,给保额填了一百万,多出来的保额纯属多交保费,根本赔不到。
买之前捋清楚这几件事,不会错
说实话,不是所有人都需要买。没有固定经营场所的,比如跑货拉拉的、上门做家政的,当然不需要。但只要你有固定门店、固定厂房,停一天就有一天的固定开支,那真的可以考虑。
先算对你的赔偿期限和保额。别拍脑袋瞎填,比如你门店烧了,重新装修最快多久能开业?一个半月,那你买三个月赔偿期足够了,买一年纯浪费钱。保额就按你过去半年平均月利润,乘以你预估最长停业时间算,差不多就行,不用多买。
搞懂两个期,别搞混。一个是等待期,就是你买完之后,头几天出事不赔,一般三五天到十几天,买的时候问清楚。另一个就是刚才说的赔偿期,就是最多赔你多少天的损失,超过天数的不管,这个一定要看清楚。
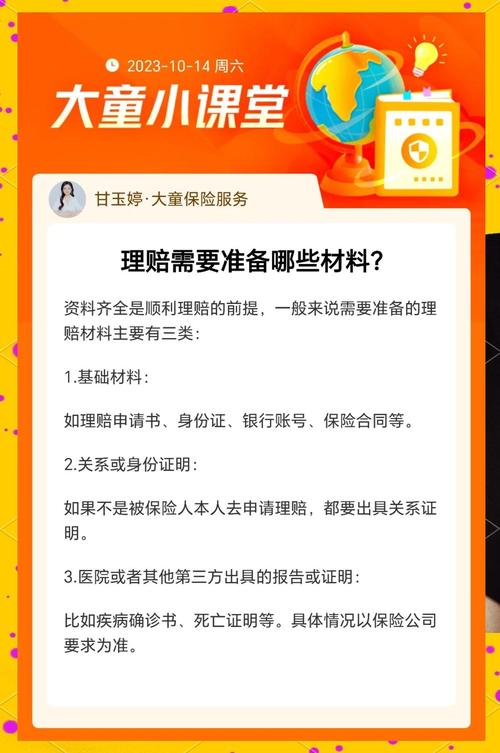
理赔材料提前留好。真出事了,要你过去半年的营收流水、做账记录、停业证明、装修工期证明,这些东西别出事了再翻箱倒柜找,平时就分类放好,能省好多事。
不过话说回来,营业中断险本质是什么?它不是帮你赚多少钱,是帮你在出事的时候,现金流不至于直接断掉。很多小老板,开一家店攒了好几年钱,一场意外把设备烧了,赔了设备钱,扛不住三个月没收入,还是只能关门。
它就是帮你扛过那几个月的缓冲垫罢了。有,比没有强。
作者|dananjin
排版|dananjin
审核|乐乐