上周跟发小吃饭,他一肚子气。去年花八十多买了份第三方汽车盗抢险,前阵子停城中村楼下,电瓶被偷了去找理赔,人家说不赔。他说这不就是骗人吗?
其实不是骗,是他根本没搞懂,盗抢险到底保的是什么。
大家对盗抢险的误会,其实比保费还深
很多人一提盗抢险,第一反应就是汽车的。其实不是,从家里的彩电首饰,到停楼下的电动车,甚至街边店铺的货物,都有对应的盗抢险。
2020年车险综合改革之后,原本的单独机动车盗抢险已经正式并入车损险责任范围。说白了,现在你只要买了车损险,就已经自带了机动车盗抢的保障,不用再单独掏钱买。很多销售还在给已经买车损的车主推单独的汽车盗抢险,说白了就是让你重复花钱。
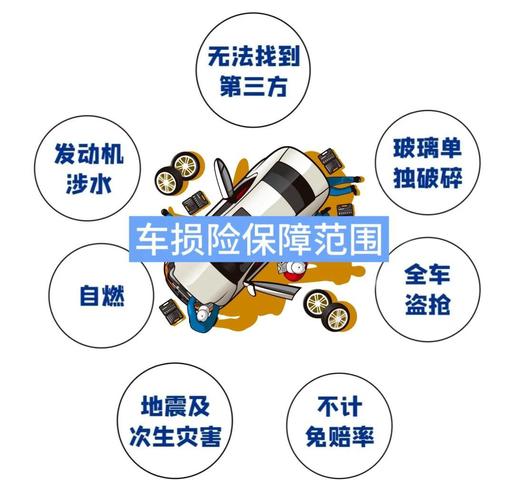
最多人踩的坑就是,觉得只要被偷,盗抢险都赔。真不是。
发小这个案子,问题就出在这儿。他买的是整车盗抢险,只赔整车被盗被抢的损失,单独偷个电瓶、偷个轮胎、撬走后视镜,都不在保障范围内,哪怕你买了,也不赔。
还有人说,我车被偷找回来,是不是所有损坏都赔?对,盗抢险会赔盗抢过程中造成的车辆损坏,但如果是小偷开你车撞了人撞了墙,第三者责任那部分,得三者险赔,盗抢险不管。
还有人买家庭财产险,以为放在门口快递箱的快递被偷也能赔,别想了,绝大多数家庭盗抢险只保房屋内,有明显入室盗窃痕迹的损失,你放外面的东西,不算。
到底哪些损失,盗抢险才会认
不管是哪类盗抢险,核心规则都差不多:保的就是有明确盗抢行为、并且已经公安立案的被盗抢损失。
分着说清楚。
机动车类的,也就是现在车损险里带的盗抢责任,保两件事:一是整车被盗被抢,超过条款约定的时间(一般是60天)找不回来,按车辆折旧后的价格赔付;二是车找回来了,盗抢过程中造成的车辆损坏,赔维修费。单独零件被盗,一概不赔。
家庭财产盗抢险,保你合法居住的房屋内,被小偷破门/破窗入室偷走的财产,比如偷了笔记本、金首饰,符合条件就能赔。但现金、有价证券一般都有赔付上限,比如最多赔两三千,名贵珠宝如果没有提前申报登记,很多也不赔。
现在卖得很多的电动车盗抢险,就简单多了,专门保电动车整车被盗,符合要求就按折旧价赔,一年也就几十块。
哪些情况,盗抢险肯定不赔?
被内部人偷的,不赔。比如你家保姆卷走了你的包,合伙人偷了店里的货,这种不算盗抢责任,保险不赔。
自己没尽到保管义务的,不赔。汽车没拔钥匙,电动车没上锁,出门没锁门,这种情况被盗,绝大多数条款直接责任免除。我之前见过一个车主,停路边买烟没拔钥匙,转头车没了,找保险一分钱没赔,说破大天也没用。
还有,被盗之后你没及时报警,也不赔。几乎所有盗抢险都要求,出事之后48小时内要向公安报案,拿到立案证明才能理赔,缺了这个,保险公司根本不会受理。
买对用好,别花冤枉钱
说实话,现在国内治安这么好,整车被盗抢的概率真的不高,但架不住总有万一,尤其是停在偏僻没人管的地方,花钱买个安心也正常,只是别瞎买。
哪些人才需要额外买盗抢险?
车龄太大,保险公司不给买车损险的老车,可以买一份单独的机动车盗抢险。老车本身值钱,但说不定有人惦记,停城中村或者城郊没人看管的停车场,买一份没错。
天天把电动车停在户外没人看管地方的,买一份对应的电动车盗抢险,一年几十块,真丢了能回点血,不亏。
开临街小店铺,或者家里放了不少值钱东西的,可以在财产险里附加一份盗抢险,保费不贵,防个万一。
买的时候要留神什么?
先看保障范围,别看着“盗抢”两个字就掏钱,是保整车还是保零件,是保室内还是室外,写得清清楚楚。
再扫一眼责任免除,刚才说的,没锁车赔不赔,立案要等多久,有没有免赔额,花两分钟扫一遍条款,不吃亏。
不过话说回来,真出事了别慌,第一时间报警拿立案证明,再找保险公司,别错过报案时效。很多人被盗了先找物业扯皮,扯完半个月才找保险,最后错过了报案时间,赔不了,真的亏。
说白了,盗抢险本来就是个小钱买安心的险种,没必要过度焦虑,也别稀里糊涂花冤枉钱。你已经有车损了,就别再重复买汽车盗抢险;你要保电动车,就别买成只保整车的机动车盗抢险。搞清楚这两点,已经比八成的投保人清醒了。
最后说一句:几十块钱的东西,买错了亏不了多少,但真出事用不了,够你别扭大半年。
作者|dananjin
排版|dananjin
审核|小准