被低估的室内财产险,到底能帮你挡什么麻烦?
2026-10-01 15:30:11
去年闺蜜找我哭丧个脸,说出租屋的水管半夜爆了,起来的时候水已经漫过脚踝,新买的笔记本泡开不了机,房东的复合地板鼓了一大片,连她那把八千多的古筝,琴身都泡裂了。
算下来,赔房东地板两千,自己修电脑换琴小一万,她摸着口袋里刚交完房租的工资,突然一拍脑袋——哦对,之前租房平台送过一份室内财产险!
最后报了案,赔了六千多,刚好填了大半窟窿。这也是我第一次发现,好多人买保险绕来绕去,从来没注意过这个小透明险种。
别搞混,室内财产险保的不是房子本身
很多人听到“财产险”三个字,默认是给房子买的,只有买房的房东需要,跟租客没关系。错得离谱。
室内财产险保的,是你放在屋子里属于你自己的动产——大到你买的沙发衣柜洗衣机,小到你的手机耳机名牌包,只要是因为保单约定的意外出事,都能赔。
常见的承保责任,无非这么几样:火灾爆炸、暴雨洪水等自然灾害,管道爆裂、盗窃抢劫、高空坠物砸损……这些大部分家庭都有可能遇上的突发状况,都在保障范围内。
当然也有明确不保的。
比如你自己醉酒打翻了杯子砸坏电脑,故意弄坏的肯定不赔。比如大部分基础款产品,地震是除外责任,要保得额外附加。再比如金银珠宝、有价证券这类高价值易丢失的东西,都有默认限额,一般也就两三千,超过的部分不会赔。
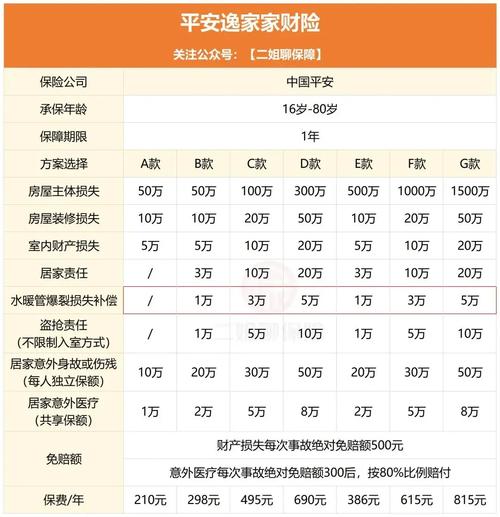 室内财产险常见承保责任清单图
你可能已经踩了这些认知误区
说实话,我身边十个朋友,八个说“我已经有保险了,不需要这个”。仔细一问,大部分都是搞混了保障范围。
最常见的误区,就是“我买了房贷的房屋保险,已经包含了”。
你仔细翻一下房贷捆绑的那份保单,保的是房屋主体结构,最多捎带上室内装修,你自己掏钱买的电视机、游戏机、限量球鞋,根本不在里头。真出事了,主体坏了保险公司赔房子,你自己的东西坏了还是得自掏腰包。
还有人说,我住新小区,物业保养到位,哪那么容易爆水管被盗?
我之前待的老单位,隔壁部门小姑娘住不到五年的新房,厨房主水管因为管材质量问题裂了,漏到楼下把人家整墙墙布泡坏了,不光自己家的橱柜冰箱坏了,还赔了楼下八千多。这种事,谁说得准?
还有租客朋友觉得,我租房子,出事了找房东啊。房东买的保险只保他自己的房子,你的东西坏了,房东才不会赔你。真要怪你没关水管,你还得赔房东呢。
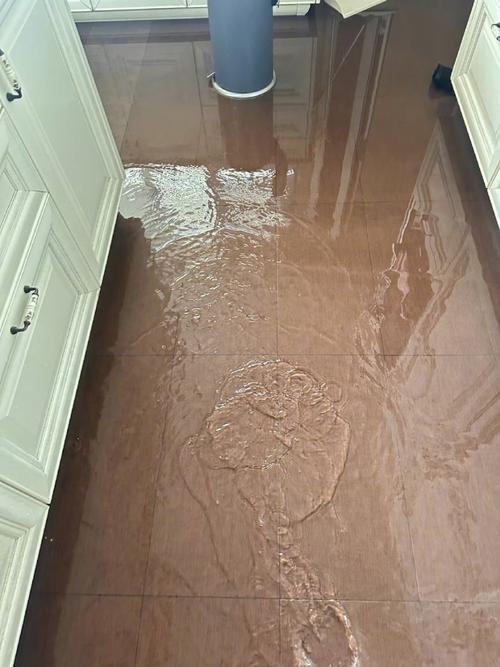 管道爆裂水淹室内家居现场图
投保理赔,记住这几个关键点就够了
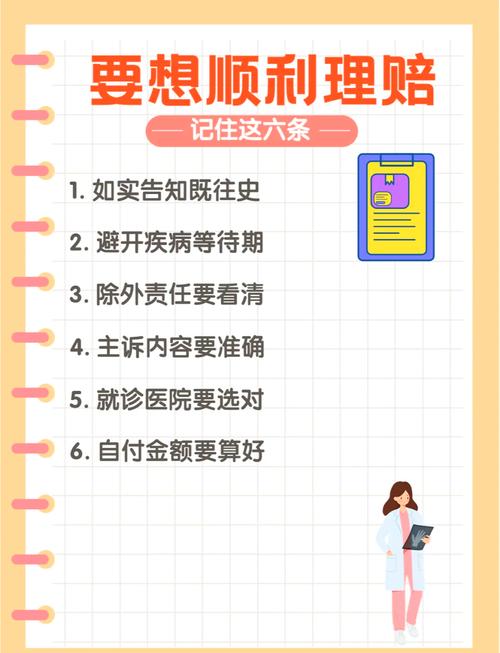 投保理赔,记住这几个关键点就够了
说实话,这个险真的很便宜,一年一两百块,就能买到几十万的保障,说白了就是花点小钱买个兜底,没什么压力,但买的时候别瞎买,几个坑别踩。
第一个,保额不是越高越好,按实际价值填就对了。很多人觉得我填一百万保额,出事就能赔一百万,其实室内财产险是损失补偿型的,你家所有东西加起来才值十五万,真出事最多赔十五万,多出来的保额就是白花冤枉钱。算的时候你就大概估一下,把你所有大件加起来,再留点浮动空间就行。
第二个,高价值物品一定要提前特约承保。如果你家里有几万块的名牌包、限量收藏、名表之类的,别藏着不说,一定要在投保的时候列清单,申请特约承保,不然真丢了坏了,保险公司只会按默认的几千块限额赔,亏到姥姥家。
第三个,理赔的时候先留证据,再收拾现场。好多人出事了第一反应就是赶紧打扫整理,把坏的东西扔了,结果保险公司来定损的时候什么都看不到,最后只能少赔甚至不赔。正确的顺序是:先切断危险源(比如关水管关电),然后把所有受损的地方、受损的物品从各个角度拍照片拍视频,留好购买凭证,然后再联系保险公司定损,最后再收拾。
哪些人最适合买?
租客肯定排在第一位,毕竟你带过去的所有家当都是自己的,没份保障真出事哭都没地方哭。其次是住老小区的自住家庭,管道老化、高空坠物的概率比新小区高很多,补一份很有必要。还有在家开小型工作室的,放了不少设备材料,也可以配一份兜底。
不过话说回来,也不是所有人都得买,如果你家里除了旧家具旧手机,没什么值钱东西,那完全没必要花这个钱,按需选择就好。
它不是什么能帮你赚大钱的配置,就是给你家里那堆攒了好几年、攒出感情的家当,加个小小的防护罩而已。
作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
被低估的室内财产险,到底能帮你挡什么麻烦?
文章链接:https://www.xinminbao.com/c/1113.html