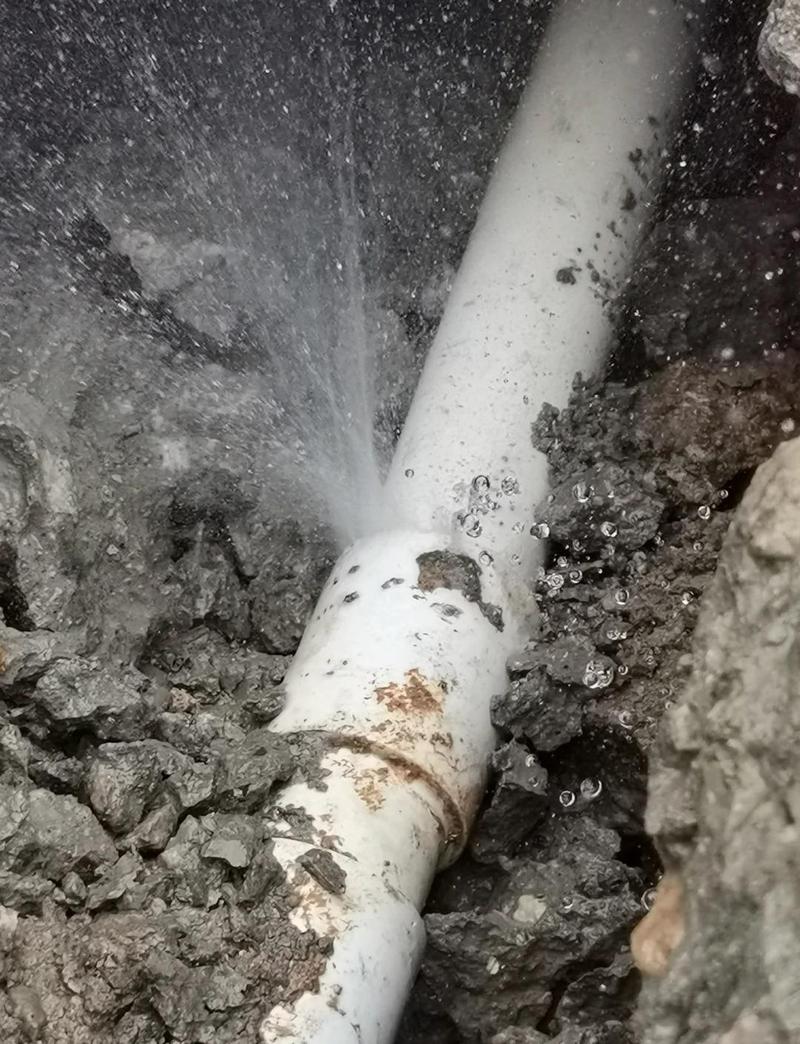
前阵子帮发小处理装修后续的烂事,才知道他当初省了三百多块,最后掏了三万多填坑。装到收尾阶段,水电工接错了进水管,试压没试出来,当天工人走了两个小时,水管爆了。整个新家淹了半指深的水,刚铺的实木地板全鼓包,漏到楼下,把邻居家刚装完的背景墙泡掉皮,衣帽间的羊绒大衣全湿了。物业说这是装修的问题,找不到装修公司的包工头,对方总部推来推去拖了半个月。最后发小自己掏了三万块赔邻居加换地板,蹲在我家楼下喝酒,说当时装修公司提了一句加三百块买装修保险,他说没用不用,这下脸都打肿了。
大家对装修保险踩过最多的坑
很多人第一次听说这个词,第一反应要么是“这东西是给装修公司买的,跟我业主没关系”,要么就是“装修能出什么事,骗钱的智商税”。
说实话,我之前也是这么想的。装第一套房子的时候,我连这个东西听都没听过,装第二套才有人提了一句。接触多了才发现,大部分人的误区都挺像的。
第一个误区:装修公司买了保险,我就不用管了。
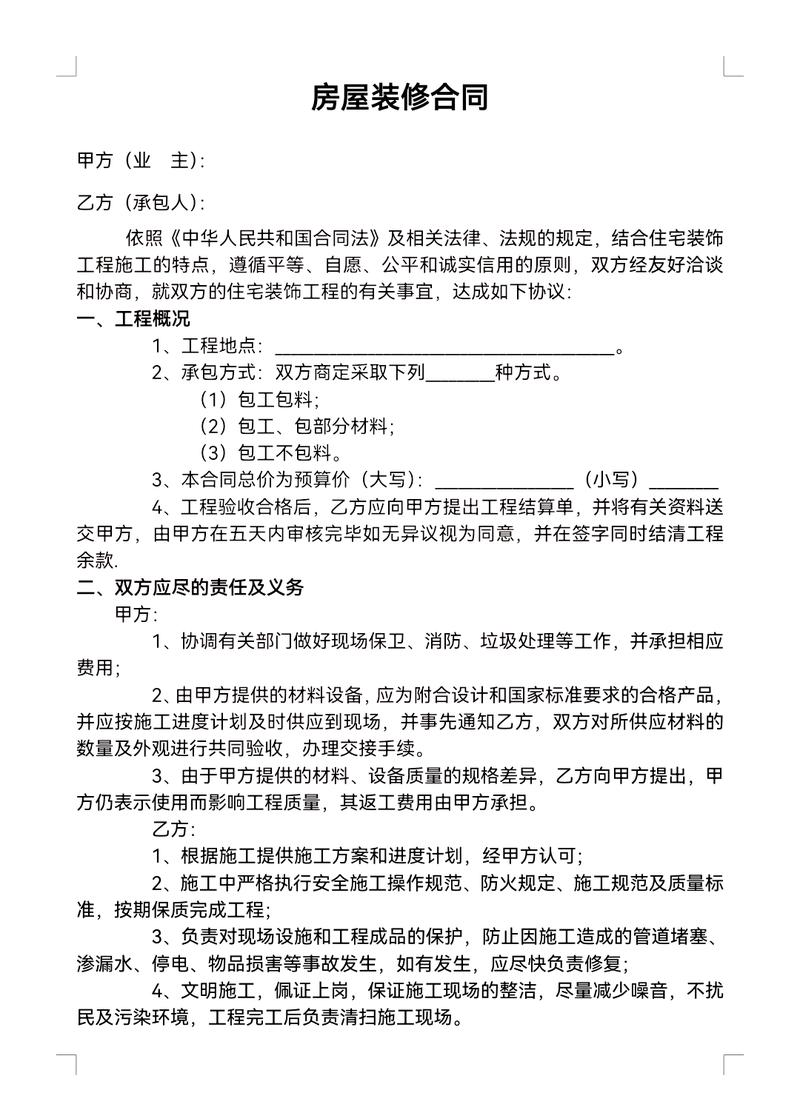
很多装修公司会说我们给工程买了保险,放心。但大部分工程险保的是装修公司自己的设备、工地材料,出了问题赔装修公司,不赔你业主的损失,更不会赔邻居的损失。真出了第三方损伤,找上门的还是你业主。
第二个误区:反正都是小概率事件,花那个钱干嘛。
是,大部分装修顺顺利利,不会出事。但万一出一次,就是你几个月工资打了水漂。就像我发小那三万块,够买十份装修保险了。
搞懂底层逻辑,别花冤枉钱
其实装修保险没那么复杂,本质就是针对装修周期的专项家财险,说白了就是兜装修期间的意外底。
说说什么能赔,核心就三个地方:
自己家的装修和房屋损失,比如施工引发火灾、漏水、爆炸,把你已经装好的部分弄坏了,或者原房屋墙面地面受损,符合要求就能赔。
第三方责任赔偿,这也是目前最多用到的。刚才说的泡了楼下邻居家,施工掉东西砸了人砸了楼下的车,都在这个范围内,也是最实用的一项。
部分产品会附加施工人员意外伤残医疗,要是工人在你家干活出了意外,这个就能赔,不然业主很多时候也要担责任,这个得看产品,不是所有都有。
那什么不赔?说几个常见的免责,别踩坑:
比如你买的材料本身质量差,用了两个月开裂变形,这不赔,那是材料商的责任。你违规改承重墙、拆改外立面,出事了也不赔,本来就是违法违规的事。装修工期延误这种,大部分也不赔,别听人瞎忽悠说能赔延误,很少有。还有你自己装修改设计,不满意要返工,这个也肯定不赔。
什么人适合买?
不管你是找装修公司,还是自己找散工装,只要是装修,都可以考虑。尤其是老房重装,本来原有管线就老化,动水电动结构的风险比新房高太多,更值得买。真不贵,一般两三百块就能买到百万第三方责任,顶天也就四五百,一顿饭钱而已。
投保理赔,这几点记牢就不会错
买的时候,别盯着最低价格买。很多几十块的产品,第三方责任保额才五万十万,现在随便泡一套装修好的三居室,十万都不够赔。尽量选第三方责任保额100万以上的,贵不了几十块,踏实多了。
然后看保障时间,大部分是按工期算的,三个月半年一年都有,你得估算好自己的装修工期,别装到一半保障到期了,那真的白买。要是装修中途延期了,提前看看能不能续,很多产品可以免费延长,或者花几块钱续。
还有,别听信“全保”这种说法,任何产品都有免责,买之前花十分钟翻一下免责条款,比什么都强,重点看哪些情况不赔,心里有数就好。
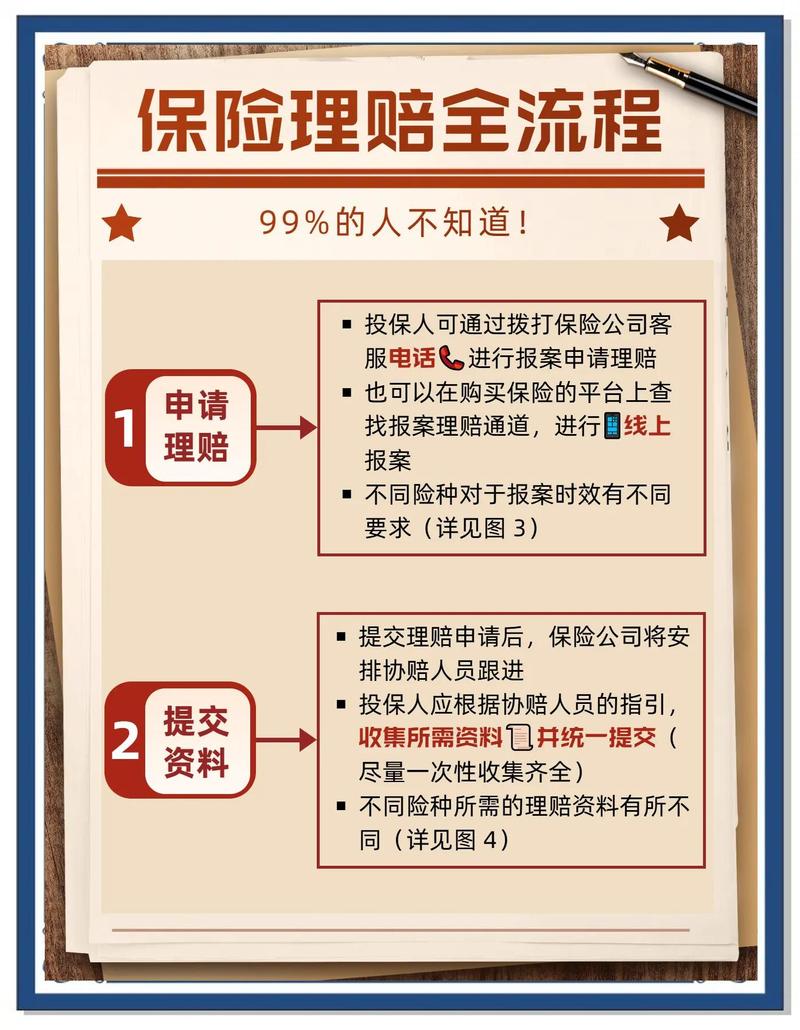
真出事了怎么理赔?第一时间拍照片拍视频,把整个现场都录下来,别先忙着砸了重装,挪东西也尽量保留受损证据。然后第一时间报案,该找物业开证明开证明,该留施工方的沟通记录就留好,别等全修完了才找保险公司,没有现场,很多时候理赔会麻烦很多。
说白了,装修保险从来不是什么必须要买的刚需,也不是骗钱的智商税。就是普通人花一点小钱,把自己扛不起的小概率风险转出去。你觉得自己运气好,从来不会出事,不买也没关系。反正我身边现在有朋友装房子,我都会提这么一句,别等出事了再拍大腿,犯不上。
作者|dananjin
排版|dananjin
审核|柚子