上个月出来喝咖啡,听做二房东的阿凯吐槽,去年刚收的老小区房源,租客洗澡没关燃气阀,差点烧了厨房,连累楼道的消防门也熏黑了,前前后后修了小两万,全自己掏腰包。他之前给房子买过家财险,保险公司说他是出租用途,不符合承保要求,拒赔了。
这事我听完不意外,太多房东踩这个坑了。
别把它和普通家财险混为一谈
很多人买房的时候听销售推销,顺手买了家财险,就觉得反正房子不管自住出租都能用,大错特错。
普通家财险承保的是房主自住的房屋,一旦你把房子租出去,风险直接升高了——租客对房屋的爱惜程度大概率不如自己,人员流动大,用火用电风险也高,相当于你私自改变了房屋使用性质,保险公司当然不赔。
房东保险本身就是专门给出租房屋设计的,从核保开始就把出租的风险算进去了,对应给的保障也更对准房东的需求。

阿凯那个案子,如果他买的是对的房东保险,厨房的装修损失、楼道消防门的修复费用,都能走第三方责任赔,不用自己掏。
常见的误区,我整理了几个最容易踩的
第一个,觉得「我让租客自己买保险不就行了」。说实话,租客买的一般是个人意外险或者租客家财险,保的是租客自己的东西和租客自己的人身,房屋本身的损失、房东要负的第三方责任,根本沾不上边。之前有个案子,租客阳台晒被子,起风刮掉砸了路人,法院判房东赔十几万,租客的保险帮不上分毫。
第二个,觉得「房子值不了几个钱,出事我自己扛就行」。其实要赔的往往不是你自己房子,是别人家的。比如老房子水管老化漏了,把楼下刚装完的实木地板泡了,轻奢吊顶变形了,开口要三五万太正常了,你那一个月几千块租金,搭进去大半年都不够。
第三个,「反正我收了押金,出事扣押金」。押金一般也就一个月租金,几千块一万顶天,真出点事,哪够?别给自己埋雷。
买的时候,一定要盯紧这几件事
先说说到底保什么,核心就三块:第一是房屋本身、房东留的装修家具的损失,比如火灾、暴雨、爆炸这些天灾人祸,坏了能赔。第二就是最值钱的第三方责任,刚才说的漏水漏楼下、外墙掉砖砸人、租客在出租屋因为房屋设施问题受伤,房东要赔的,这里出。第三是很多人不知道的租金损失,比如房子烧了没法住了,要修一两个月,这部分空窗的租金,不少房东保险能补,对靠租金还贷的朋友太有用。
然后说哪些一般不保,也理清楚:租客自己的行李、财物,默认不保,要保得额外附加。故意行为肯定不保,不管是房东还是租客故意搞出来的事,都不赔。还有,如果你的房子空置超过保险公司约定的时间,比如有的要求不能连续空置超过30天,你空了半年没告知,出事肯定拒赔。
另外,普通的房东保险一般不保短租民宿,要做日租短租的,一定要找专门支持短租的产品,别买错。
什么人适合买?只要你不是自己住,把房子租出去,不管是整租一套还是分租多间,不管是长租还是短租,都适合配一份。尤其手上有多套房源收租的,真出一件事,好几套的租金都白赚了,一年保费也就一两百块,买个安心不亏。
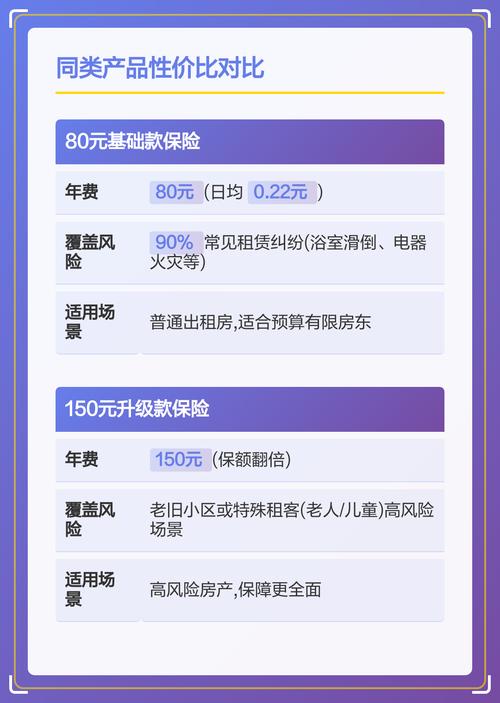
不过话说回来,也不用觉得买了就万事大吉,该做的风控还是要做,比如线路老化该换就换,出租的时候还是要多了解下租客的基本情况,保险是托底的,不是替你擦所有屁股。
最后说两个实用提醒:投保的时候别瞒,你是出租就是出租,房屋是不是老旧,有没有违规改造,都如实说,瞒了最后拒赔吃亏的是你自己。理赔的时候,第一时间拍好现场照片留证,别私自修完再找保险公司,也别私自答应第三方的赔偿要求,第一时间报保险公司,让他们去对接。
一年百来块,给你的出租房上一道托底的保障,比出事自己扛强太多。
作者|dananjin
排版|dananjin
审核|小北