最常见的几种销售误导玩法
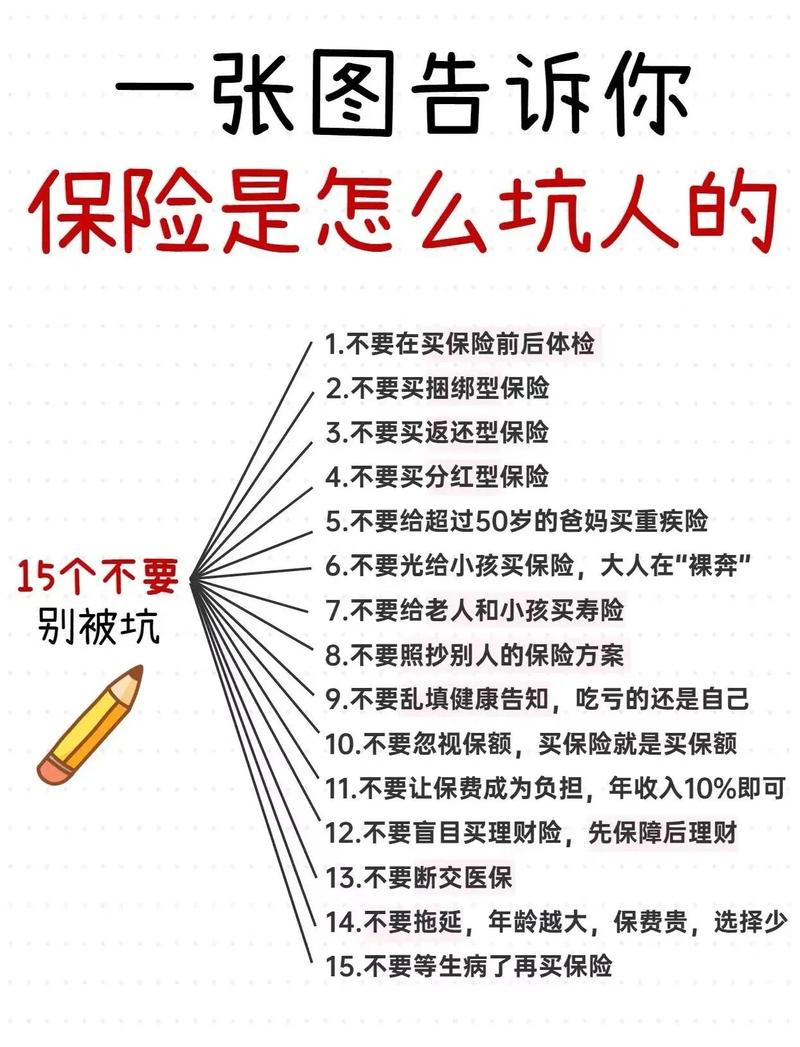
- 把非保证收益说成固定利息
很多人买储蓄类保险,都会碰到这种情况。销售指着演示页上的高档收益数字拍胸脯,说我们公司往年都能达到这个数,比存银行划算多了。可实际呢?演示收益本来就是不确定的,合同里写的明明白白,只有写进合同的“保证收益”才是板上钉钉的,分红、万能账户的浮动收益都是非保证,可多可少甚至可以没有。多少人就是冲着高演示买了,最后拿的收益连银行定期都不如。
- 夸大保障范围,模糊免责条款
本来意外险不保猝死,销售说“意外就是突发的,猝死当然赔”,结果家属申请理赔被拒,才看到合同里免责条款明明白白写了猝死除外。本来医疗险有一万免赔额,销售说“住院就能全报”,结果出院理赔才知道,一万以下都得自己掏腰包。更有甚者,把“不保原位癌”的重疾险,说成“所有癌症都保”,坑的都是不懂条款的普通人。
- 隐瞒重要要求,怂恿带病投保
不少身体有小毛病的人想买保险,销售说“没事,不用填健康告知,反正熬两年过了不可抗辩期,保险公司必须赔”。这纯纯害人。健康告知是投保人的法定义务,不如实告知,该拒赔还是会拒赔,不可抗辩条款从来不是带病投保的保护伞,别被忽悠。
普通人怎么当场识别销售误导?
说实话,销售话术绕来绕去,新人很容易被说懵。记住几个简单动作,就能避开九成坑。- 所有承诺,找合同原文。他说的收益多少、保什么、什么时候能取钱,你都翻合同找,找不到白纸黑字写清楚的,一概别信。嘴说的再多,不如合同上一个字管用。
- 永远不签空白文件。别听“你先签字,我后面帮你填内容,大家都是熟人放心”,签了字就代表你认可内容,出了问题,说破大天都没人帮你。
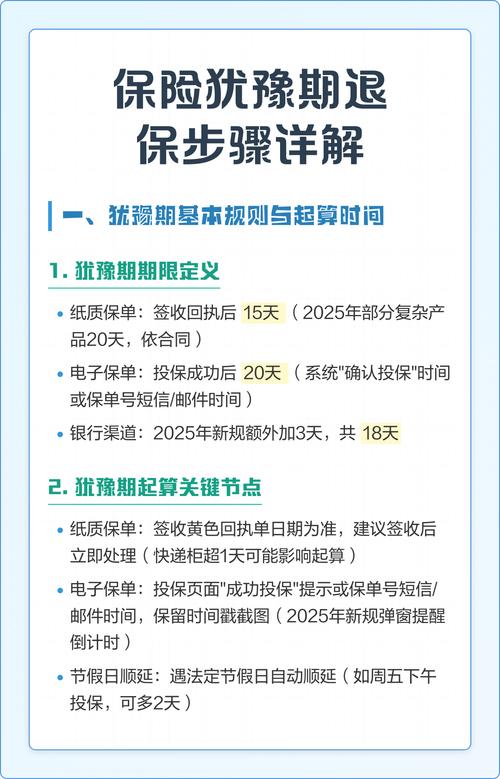
- 善用犹豫期。大部分长期人身保险,都有10到20天的犹豫期,从你拿到合同开始算。这段时间里仔细看合同,发现不对,直接退,只扣最多十块钱的工本费,本金全退,没任何损失。觉得不对就退,别不好意思。
碰到销售误导该怎么处理?
- 本文仅做保险知识科普,不销售、不推荐任何保险产品,不评价任何保险公司及产品优劣。
- 所有保险产品的保障责任、免责条款、健康告知要求、理赔条件、收益约定,均以您所持保险合同和保险公司官方说明为准。
- 本文不构成任何投保建议、核保结论或理赔承诺,如有疑问请咨询保险公司官方客服或持牌从业人员。
作者|dananjin
排版|dananjin
审核|小准