上周下楼取快递,碰到楼下张姐坐在小区石凳上叹气。问了半天才说,去年摔了一跤骨折,花了小两万,想起自己买过一份一年几百块的意外险,跑去申请理赔,结果被拒了。
张姐气不过,说当初卖保险的口头说「磕着碰着摔了都能赔」,怎么现在就不认账?后来我翻了她的保单条款才明白,她这次骨折是严重骨质疏松导致的病理性骨折,根本不符合意外险对「意外」的定义。
这就是最典型的条款误读。大半理赔纠纷,根子都在这。
你以为的「全覆盖」,其实是自己脑补的规则
说实话,很多人买保险的习惯都不好。听销售说两句,觉得性价比不错,就直接付钱下单。保单拿到手,拆开塑封瞟一眼,就塞进抽屉底,再也不翻了。
出了事才想起翻保单,这才发现,自己理解的保障,和条款写的根本不是一回事。
就像张姐遇到的意外险,绝大多数人都默认「只要是意外发生的身体损伤,都能赔」,可实际上,所有合规意外险的条款里,对「意外」都有明确的四个限定:外来的、突发的、非本意的、非疾病的。四个条件缺一个,都不算条款约定的意外。
张姐的骨折,诱因是自身的骨质疏松,本质是疾病导致的,自然不在赔付范围内。不是保险公司耍无赖,是从一开始,就没读对规则。
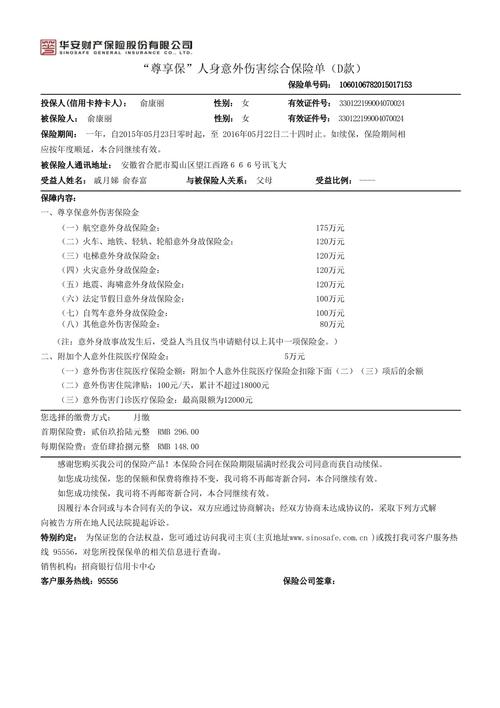
类似的情况太多了。有人买了百万医疗险,觉得只要住院就能赔,攒了半年去做医美隆鼻,术后不满意跑去理赔,被拒了还觉得保险公司坑,翻下免责条款,美容整形本来就是明确不赔的。
还有人买了定期寿险,觉得只要身故就赔,结果投保两年内自杀,理赔被拒,翻下条款,这条也明明白白写在责任免除里,从来都不是秘密。
不过话说回来,也不能全怪消费者。几十页的保险条款,全是专业术语,换谁看了都头大。但你哪怕抽十五分钟,翻完保险责任和免责那十几页,也能避开大半的误读。
差一个字,就是赔和不赔的天差地别
保险条款里的文字游戏,很多都是因为一字之差的误读,最常见的就是确诊即赔这个误区。
不知道从什么时候开始,「重疾险都是确诊即赔」这句话传得到处都是,很多人买了重疾险,就默认只要查出来重疾,就能拿到钱。
我身边就有例子,一位长辈查出来脑中风,治疗后留下了一点轻度手脚麻木的后遗症,不影响日常生活,达不到条款里「一肢或一肢以上肢体机能完全丧失」的赔付要求,就拿不到重疾的保额,只能走轻症赔付,金额差了好多。
实际上,重疾险里只有少部分疾病是确诊即赔,比如大家最关心的恶性肿瘤,还有些伤残类的是确诊达到约定状态就赔,还有不少必须是实施了约定的手术之后才赔。比如冠状动脉搭桥术,你得真做了开胸搭桥手术,才符合赔付要求,光靠确诊达不到条件。
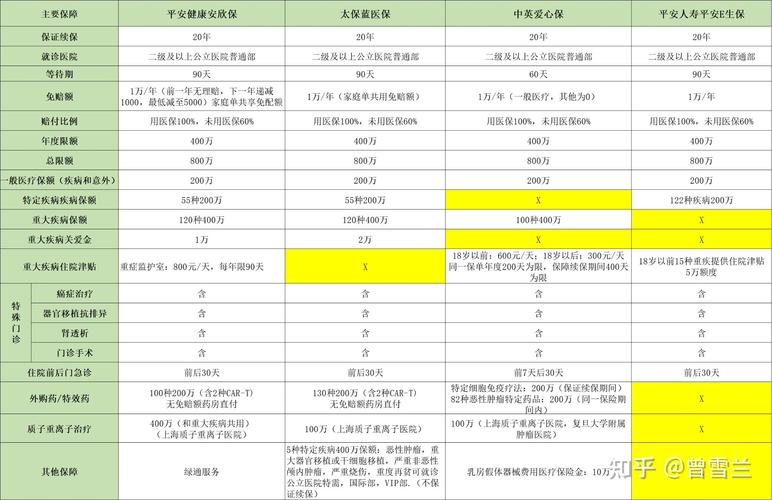
还有更常见的就是续保的误读,可续保和保证续保,差两个字,权益天差地别。
很多一年期的健康险,会在宣传页写「可长期续保」,很多人就以为是一直能买,不会被拒。实际上,「可续保」只是说你今年买了,明年可以申请续,保险公司完全可以因为你今年得了大病,或者产品整体停售,直接拒了你下一年的投保申请。但「保证续保」就不一样,在约定的保证续保期内,不管你得了什么病,就算产品停售了,你都能接着买,这是合同写死的权益。
还有原位癌,早几年的旧重疾险,不少直接把原位癌除外在责任之外,后来新规出来才要求放进轻症,不读条款,你根本不知道自己买的到底保不保。
真不是保险公司故意咬文嚼字,保险本来就是合同约定的金融产品,所有赔付规则都要写得清清楚楚,差一个字,含义完全不同,就看你有没有读对。
读不懂条款?你可以这么做
肯定有人说,我就是普通老百姓,那么多专业术语我哪看得懂?总不能为了买份保险,去考个保险从业证吧?
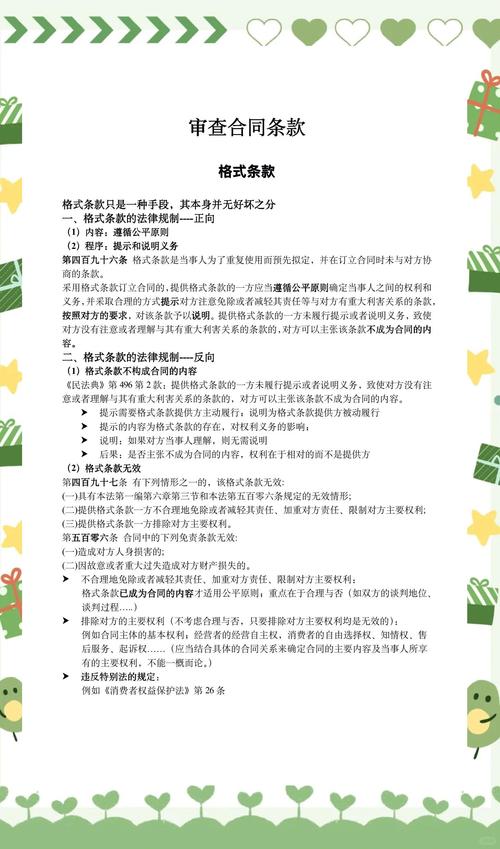
当然不用。你不用从头到尾逐字啃完几十页条款,只要抓住三个核心部分看就行:
第一,看保险责任,这份保险到底保什么,哪些情况能赔,把核心的赔付条件划出来,对一对自己的需求。
第二,一定要看责任免除,也就是哪些情况不赔,这部分是误读重灾区,一定要逐行扫一遍,心里有数。
第三,重点看你最关心的核心约定,买重疾就看重疾的赔付条件,买医疗险就看续保规则和免赔额约定,买意外险就看职业要求和意外定义,把核心点搞清楚就行。
碰到读不懂的地方,直接打保险公司的官方客服电话问,对方会给你解释,怕记不住就录个音留个文字记录。也可以找对接你的销售人员,让他给你划重点,别不好意思,这本来就是该做的。
还有个小提醒,买完保险别把保单扔抽屉吃灰,过个半年一年拿出来翻一眼,记清楚自己买的到底保什么,真出事了不会手忙脚乱。
其实哪有那么多坑,大半都是误读。你多花十几分钟,比什么都强。
本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,所有关于保险的责任、理赔、续保等约定,均以正式保险合同和保险公司官方说明为准,本文不推销任何保险产品。
作者|dananjin
排版|dananjin
审核|白杨