之前帮楼下张阿姨整理住院报销单据,才发现好多人交了五六年居民医保,连它到底能报啥、不能报啥都没搞清楚。
几百块一年的保费,看着不多,关键时刻能帮你兜住大风险,今天就把最核心的点说清楚。
先搞懂:居民医保到底是什么性质的保障
结论先给你:居民医保是国家给普通居民的普惠型基础医疗保障,门槛极低,是每个人都该有的兜底。
它主要覆盖两类人群:一类是没参加职工医保的普通城乡居民,比如老人、孩子、全职妈妈、自由职业者;另一类是在校学生,一般都是统一参保。
和职工医保最大的区别,有两个:
- 缴费规则不同:居民医保一年一交,交一年保一年,没有累计年限一说,退休之后也得继续交,不交就断保。职工医保每个月按月缴费,累计交够当地规定的年限,退休之后不用再交也能享受医保待遇。
- 缴费和报销比例不同:居民医保一年保费也就几百块,比职工医保便宜很多,相对的,住院报销比例也比职工医保低一些,大概在50%-70%左右,具体看医院等级和各地政策。
最容易踩坑的几个报销误区
每年都能看到好多人因为不懂规则,报销不了,白花钱。给你列几个最常见的:
1. 不是所有住院费用都能报
比如整容整形、美容减肥、孕前检查、不孕不育治疗、养生保健这些非治疗性的项目,都不在报销范围内。还有因为第三方责任造成的意外,比如交通事故对方全责,这种也应该由对方赔,居民医保不报。工伤也走工伤保险,不走居民医保。
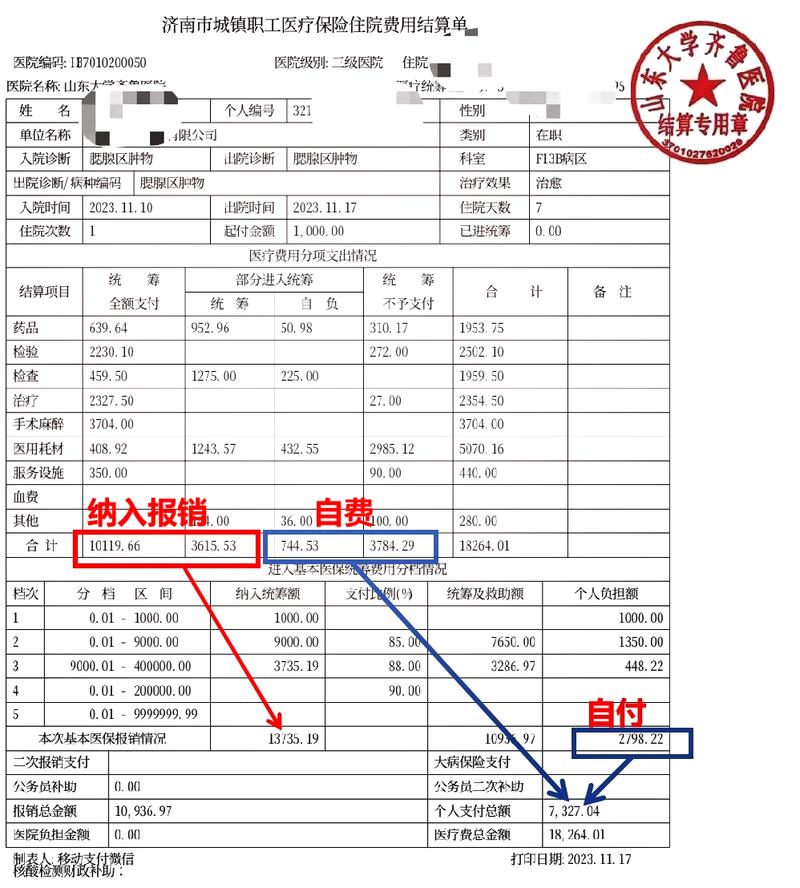
2. 起付线、封顶线、报销比例,这三个数字一定要搞懂
起付线就是你得自己先掏够这个钱,超过的部分才开始报。比如三级医院起付线1000,你住院花了800,那一分都不报,花了2000,超过1000的1000块按比例报。
封顶线就是一年之内,居民医保统筹基金最多给你报这么多钱,超过的部分走大病保险二次报销。
报销比例也和医院等级挂钩,医院等级越低,报销比例越高,等级越高,报销比例越低。鼓励你小病去社区,大病去大医院。
3. 门诊不是随便都能报
现在大部分地区的居民医保都有门诊统筹,但是大多只报销定点社区医院的门诊费用,你直接去大医院看门诊,很多地方是不给报的。当然,现在也有不少地方放开了,具体看当地规则。
几个大多数人不知道的实用细节
说实话,这些细节真的能帮你省不少钱。
第一,新生儿参保一定要赶早。
大部分地区规定,新生儿出生三个月之内参保缴费,从出生当天开始就能享受医保待遇。要是出生之后就住保温箱、看病,费用都能报。要是超过三个月再办,得等缴费之后一个月甚至更久才能享受待遇,中间的费用全自己掏,我见过新手爸妈忘了办,几万块钱自己扛,想想都肉疼。
第二,门诊慢特病记得办。
要是你有高血压、糖尿病、癌症这些需要长期门诊吃药治疗的慢性病,可以申请门诊慢特病待遇,办理之后,门诊拿药、治疗的费用也能按比例报销,比普通门诊报的多,能省不少长期吃药的钱。
第三,异地就医提前备案。
现在异地长期居住或者出门看病,提前在手机上做个异地就医备案,就能直接在就诊医院刷卡结算,不用自己先垫钱再跑回老家报销,省很多事。支付宝、微信的医保小程序都能办,很方便。
不过话说回来,居民医保只能保基础,真遇上大病,报销完自己还要掏不少钱,这个你得心里有数。但哪怕如此,它也是最便宜的兜底,该交一定要交。
合规提醒
我国各省市的居民医保缴费标准、报销规则、待遇政策都有差异,本文仅做通用科普,具体规则请以你当地医保局的官方通知、官方说明为准,本文不构成任何投保建议。
作者|dananjin
排版|dananjin
审核|小准