上周楼下张姐拎着一兜橘子敲我门,坐下就唉声叹气:去年冬天买菜摔了骨折,养了大半年才好,之前忙得晕头转向忘了找保险,这翻出保单才想起,距离出事都快10个月了,还能申请理赔不?
其实不止张姐,我最近半年已经碰到三个问这事的朋友了。说白了,大家买保险,都只关心能不能赔、赔多少,很少有人提前留意理赔时效。等出事了要申请了,才慌慌张张到处问,这不就晚了半拍嘛。
为啥理赔时效这事,很多人出事了才想起来?
很多人对理赔时效的概念,完全是一片空白。哪怕销售说了,也左耳朵进右耳朵出——毕竟买保险的时候,谁愿意天天想着自己会出事呢?对吧?
先给大家掰扯清楚,理赔时效其实分两种,很多人一直搞混。
一种是我们(投保人/被保险人)的报案时效,就是说你出事了,得在多久之内告诉保险公司。另一种是保险公司的处理赔付时效,就是说保险公司收了你的申请,得在多久之内给你结果、把钱打过来。
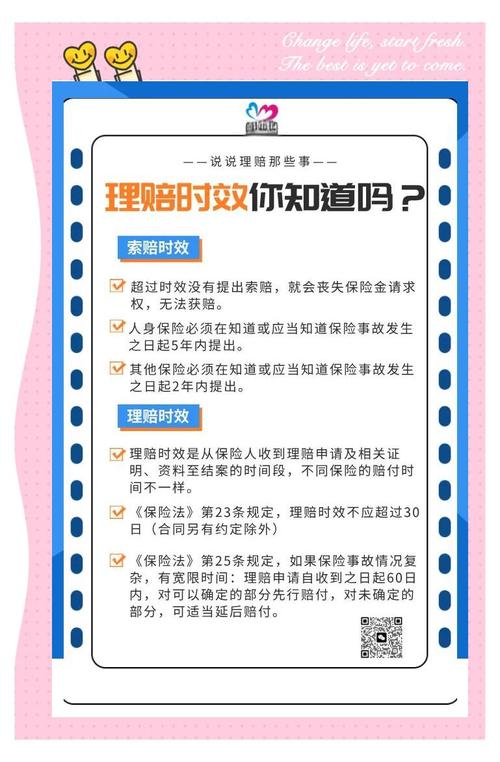
先讲我们这边的报案时效。说实话,绝大多数保险合同都会写,要求出险后10天内报案,有些甚至要求48小时内。为啥要卡这个时间?
还真不是故意卡你。事故刚发生,证据好查,病历、事故现场、责任认定都清晰,放半年再找,好多材料丢都丢了,保险公司核赔难,你自己找材料也累,犯不上。
不过话说回来,也不是说晚个三五个月报案就一定不赔。我见过不少朋友,出事了重伤住院,人都躺床上了怎么报案?这种情况,只要你出院之后能拿出完整清晰的理赔材料,保险公司大多也不会故意拒赔,别太担心。
就怕拖到什么程度?材料全没了,连当时在哪治的都记不清,那换谁也没办法对吧?
说好的几天到账,为啥我的理赔拖了半个月?
不少人都听过宣传说“小额理赔一天到账”,结果自己申请理赔,等了快半个月还没消息,就开始骂保险公司故意拖。其实这里头误会真的不少。
先给大家说官方的规则:银保监会早就定了规矩,保险公司收到你完整的理赔申请之后,一般要在5个工作日内做出核定,情况复杂的,最长也不能超过30天。当然,要是合同里有别的约定,那按合同来。
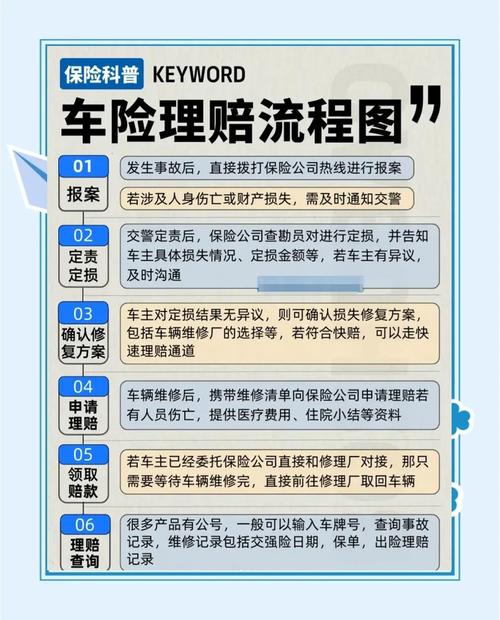
那为啥你会觉得拖?说几个常见的情况:
第一,你材料没交齐。今天缺个诊断证明,明天少个费用清单,保险公司给你打了一次电话你没接,来回折腾半个月,这时间能算人家拖么?真不能。所以报案的时候就问清楚,要准备哪些材料,一次性整理好交过去,能省好多时间。
第二,涉及调查。比如你刚买完保单三个月就出险,或者理赔金额比较大,保险公司要去医院调你过往的病历,找你本人或者业务员核对情况,这个流程本来就需要时间,不是人家故意卡你。
第三,正好赶上节假日。周末加法定假,一放就是一周,顺延下来自然就慢了几天,这个也没办法。
只要是你材料齐,责任清晰,其实大部分理赔都挺快的,真没网上说的那么夸张。
关于理赔时效,最容易踩的几个误区
我整理了几个问得最多的误区,给大家掰扯清楚。
第一个误区:超过两年就绝对不能赔了。很多人听过这个说法,其实说的是诉讼时效,不是说超过两年你就没资格申请了。按照规定,除了人寿保险以外的保险,诉讼时效是两年,人寿保险是五年,从你知道事故发生那天开始算。但要是你早就报案了,只是因为补材料、协商之类的原因拖了时间,根本不算超时效。哪怕真的时间久一点,只要你能拿出完整的证据,也不是完全不能申请,具体还是要看保险公司和合同的约定。
第二个误区:保险公司故意拖到时效过了,就不用赔了。要是你已经按要求提交了所有完整材料,是保险公司一直不处理,那责任全在保险公司,不可能算你超时效,这个完全不用怕。
第三个误区:我投保的时候没人说过时效,所以超时了也得给我赔。其实所有正规保险合同里,都会清清楚楚写清楚理赔时效相关的规则,只是九成九的人买完保单都不会翻,自然不知道。所以啊,买完保险别直接扔抽屉落灰,花十分钟把保单里的关键信息,比如报案电话、时效要求,抄在手机备忘录里,真出事了打开就能看,省好多事。
说实话,理赔本身不是什么可怕的事,很多麻烦都是因为我们自己没提前做好准备,拖着不处理攒出来的。出事了第一时间报案,该交的材料交齐,剩下的就按流程走就行。
合规声明:本文仅供保险基础知识科普学习,不构成任何投保建议、核保结论或理赔承诺,所有理赔相关规则均以您所持有的保险合同以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|阿辰