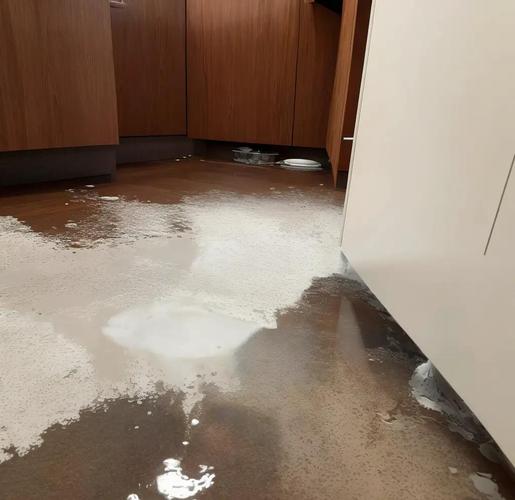
去年梅雨季的一个周末,我睡醒迷迷糊糊出房间,脚一踩客厅地板,湿的。一股子霉味顺着腿往上钻。抬头一看,沙发靠着墙那面,水正顺着墙缝往下滴。
哦豁。
楼下邻居家水管爆了,一家子出门旅游,堵了物业三天才联系上。我的刚买半年的真皮沙发,整面底座泡开了,电视背景墙的墙皮整块整块掉,连电视柜里放的备用笔记本都烧了主板。我蹲在泡得发胀的沙发边,看着工人来铲墙皮,心里骂了一百遍倒霉,最后只能自己掏几千块修修补补。那时候我才反应过来,我居然活了三十年,从来没想过还有家财险这种东西。
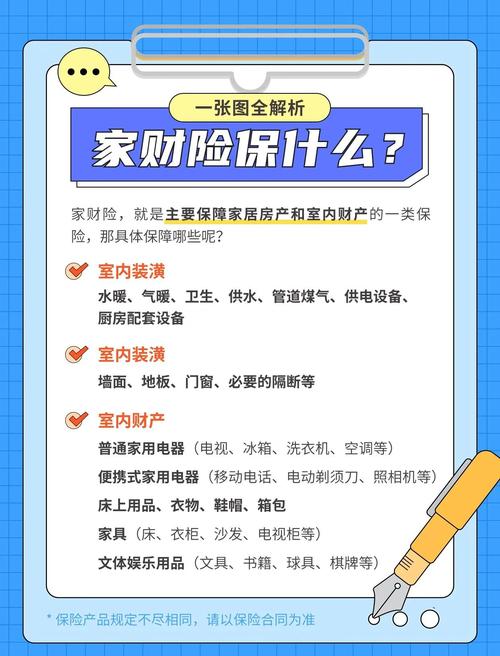
家财险到底保什么?别以为只有买房才需要
很多人听到“家财险”三个字,第一反应就是,哦,有房的人才买,我一个租房的凑什么热闹。不对啊。家财险保的远不止“房子”这堆混泥土钢筋本身。
你想想,你家里所有值钱的东西,大到冰箱洗衣机投影仪,小到你攒了好久的限量手办、刚换的新款电脑,这些都是室内财产,大部分家财险都能保。什么情况会赔呢?比如火灾、爆炸、雷击、水管漏水,甚至外来人员盗抢,这些常见的意外都在保障范围内。
哦对了,还有一个特别实用的第三者责任保障——啥意思?就是如果你家水管漏了淹了楼下,你要给邻居赔钱,这个钱,家财险可以帮你出。反过来,如果是邻居漏了淹了你家,对方没买保险不想赔,你自己有买家财险的话,也可以先找自己的保险公司赔,再由保险公司去找对方追责,省得你拉不下脸跟邻居扯官司,太省心了对吧?
几个很多人都踩过的误区,提前说透
第一个误区:我租房子住,不需要买家财险。
说实话,租房子的人反而更需要啊。你想,房东的房子是房东的,你搬进去带的电脑、相机、衣柜里的名牌包,那都是你自己的真金白银啊。万一楼里着火,或者水管爆了被淹,你的东西谁赔?房东不会赔你啊。还有哦,要是你出门忘了关水龙头,淹了房东的装修,或者漏到楼下,你作为租客是要负责任的,这点很多人都不知道对吧?这个时候家财险的第三者责任就能用上。
第二个误区:我办房贷的时候银行已经给我买过了,不用再买。
这里要划重点:银行要求投保的房贷险,通常只保障房屋主体结构的损失,而且第一受益人是银行,根本覆盖不到你自己家里的家具家电。说白了,那是保银行放出去的贷款的,不是保你的家。真出事了,赔的钱先给银行,剩下的才轮得到你,跟你的私人财产一点关系都没有。
第三个误区:所有损失都能赔。
哪有这种好事啊。比如你家水管用了二三十年,早就锈得烂透了,你一直不换,哪天爆了淹了家,这种因为年久失修导致的损失,大部分产品都不赔。还有,常规的家财险大多不赔地震、海啸这种巨灾,也不赔故意行为导致的损失,还有你放家里的名贵珠宝、大量现金,大多也不在普通保障范围内,想要保要额外加保,这个一定要看清楚合同。
最后说几句掏心窝的提醒
说实话,家财险真的是那种,几十块钱就能买几十万保额的东西,门槛很低,但很多人就是想不到它。我们总记得给手机买碎屏险,给车子买全险,给人买各种健康险,却从来没想过给满满一屋子跟着你好几年的家当买个保障。
不过话说回来,就算要买,也一定要自己捋清楚几个事。
首先,保额要填对。别瞎报,比如你家装修才十万,你报五十万,真出事了也赔不到五十万,还多花冤枉钱。报太低了,损失超过保额,剩下的还是要自己掏,亏的还是自己。
其次,一定要仔仔细细看免责条款,什么赔什么不赔,白纸黑字写清楚,别买完了出事才发现不在保障范围内,白白浪费钱。所有规则都要以保险合同和保险公司的官方说明为准哈。
还有,别为了用不上的附加服务多掏钱,现在很多产品会送上门开锁、宠物责任之类的附加服务,听起来很划算,你要是用不上,完全没必要为了这点东西多花钱。
我那次自己掏了几千块修墙换沙发之后,才明白一个道理:很多小概率的事,落到自己头上就是百分百的糟心,花一点小钱买个踏实,本身就是很值的事。当然,还是希望大家这辈子都用不上它。
本文内容仅供保险知识学习参考,不构成任何投保建议,不推荐任何具体产品,所有保障内容、理赔规则均以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小准