上周楼下张姐拽着手机找我,脸拉得老长。她上个月跳广场舞摔了一跤,住了一周院,医保报完自己掏了四千多,买的医疗险下来只赔了三千。“为啥扣了我一千?是不是保险公司偷偷吞了?”我翻了翻她的保单条款,指给她看——这里写着,免赔额1000块。张姐愣了:免赔额?啥东西?买的时候没人跟我说过啊。
免赔额到底是什么?说人话就是这句
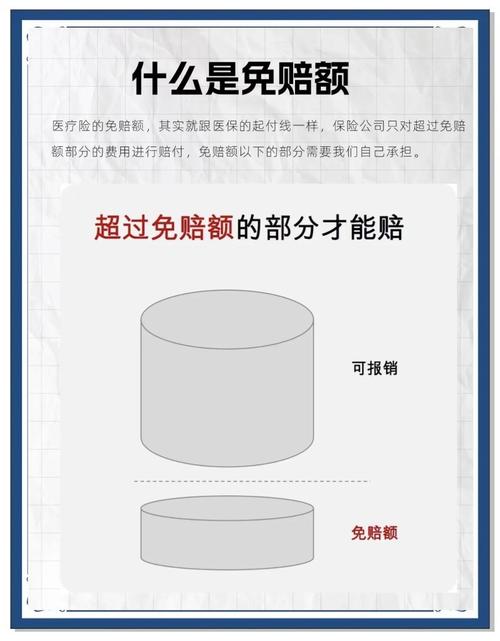
说白了,免赔额就是保险公司不赔、需要你自己承担的那部分钱。只有花费超过免赔额的部分,保险公司才会按规则赔。
就拿张姐的例子说,自付4000,免赔1000,超过的3000符合赔付条件,所以赔3000,没毛病。如果她这次自付才800,不够1000的免赔额,那这次就赔不了。
再换个例子,你买的意外险意外医疗免赔额是100块,摔破膝盖缝针花了220,那保险公司只赔120。就这么简单。
常见免赔额的几种类型,大半人都搞混
很多人只知道“免赔额”三个字,根本不知道不同的免赔额,规则差得老远。说两个最容易搞混的分类。
第一个,绝对免赔vs相对免赔。现在国内绝大多数保险用的都是绝对免赔额,不管你总共花多少,都先把免赔额去掉再赔。相对免赔额现在很少见了,大意是花的钱没超免赔就不赔,超了免赔就全额赔,只有少数老产品会有,不用太纠结。
第二个,单次免赔额vs年度免赔额,这个是最多人踩坑的点。
就拿大家熟悉的百万医疗险来说,大多都是年度累计免赔额1万,意思不是每次住院都要扣1万,是你一整年里,所有符合要求的自付花费加起来,扣掉1万免赔额,剩下的再赔。
之前我碰到一个朋友,一年住了三次院,每次自付都是八千,他一开始以为每次扣一万,三次都不够赔,干脆不去申请理赔了,后来算下来三次加起来两万四,扣掉一万,赔了一万四,后悔没早知道规则。
哦对,这里补一个大家常问的:社保报销的部分算不算进免赔额?大部分百万医疗,是把社保报销完之后的自付部分,累计进免赔额的,少数产品规则不一样,所以一定要看合同,别一概而论。
关于免赔额的常见误区,踩了容易闹心
第一个误区:免赔额就是保险公司挖的坑。
说实话,真不是。你反过来想,如果什么钱都要赔,哪怕一百几十块的头疼脑热都要赔,保险公司处理理赔的成本会高很多,最后这笔成本肯定加到保费里,本来一年几百块的百万医疗,就得卖几千块,反而没人买得起了。
免赔额本质就是把小额的理赔筛出去,把保费降下来,让普通人能用很低的价格,买到大额的医疗保障。说白了,买带免赔额的保险,就是用小额的风险自担,换高额的风险保障,以及更便宜的保费。
第二个误区:0免赔一定比有免赔好。
很多人一看到“免赔”两个字就反感,非要买0免赔的。但是羊毛出在羊身上啊,0免赔的产品,保费肯定会贵一些。如果你买保险是为了应对大病大灾那种大额开销,其实几千一万的免赔额根本不是事儿,毕竟真得个大病,几十万都花了,也不差这一万免赔,反而省下来的保费香很多。
当然不是说0免赔不好,只是不要盲目追求0免赔,为了很少能用到的小额报销,多花几倍的保费,没必要。
第三个误区:免赔额只在医疗险里有。
不对啊,好多险种都有。意外险的意外医疗,大多有个一两百的免赔额;车险里过去有约定一定比例的事故责任免赔,所以才有了“不计免赔”这个附加险,就是把这个约定免赔给取消掉;甚至一些财险,比如家财险,也会有几百块的免赔额。所以买任何保险,都要留意一下免赔额的约定。
不过话说回来,不管是什么情况,免赔额的规则都不是乱定的,全都写在保险合同里,买的时候花两分钟看一眼,比理赔的时候再生气有用多了。
很多人买保险,只看能赔多少钱,不看哪些不赔,自己要承担多少,最后理赔的时候落差大,反而觉得保险都是骗人的,其实只是没搞懂最基础的规则而已。
本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,不推销任何保险产品,具体赔付规则、免赔约定均以对应的保险合同以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小准