看不懂的现金价值:你买的保险里藏着的这笔钱,到底是什么?
2026-09-22 04:17:52
说实话,90%买长期险的人,都没认真看过自己合同里的现金价值表。翻合同只找保额,退保的时候才傻了眼:怎么只退这么点?
说人话:现金价值到底是什么?
简单说,就是你买了长期保险,中途退保,保险公司能退给你的钱。
换个类比,就像你办了一张两年期的健身卡,用了大半年不想去了,找健身房退钱,对方扣掉你已经用的次数、手续费,剩下退给你的那部分,就是现金价值。
从原理上来说,长期险大多用的是均衡费率,也就是你每年交的钱固定不变,年轻的时候你的出险概率低,实际需要的保障成本低,多交的那部分保费,扣除保险公司各项运营成本之后,慢慢攒下来的部分,就是现金价值。一般来说,保单时间越久,现金价值越高。
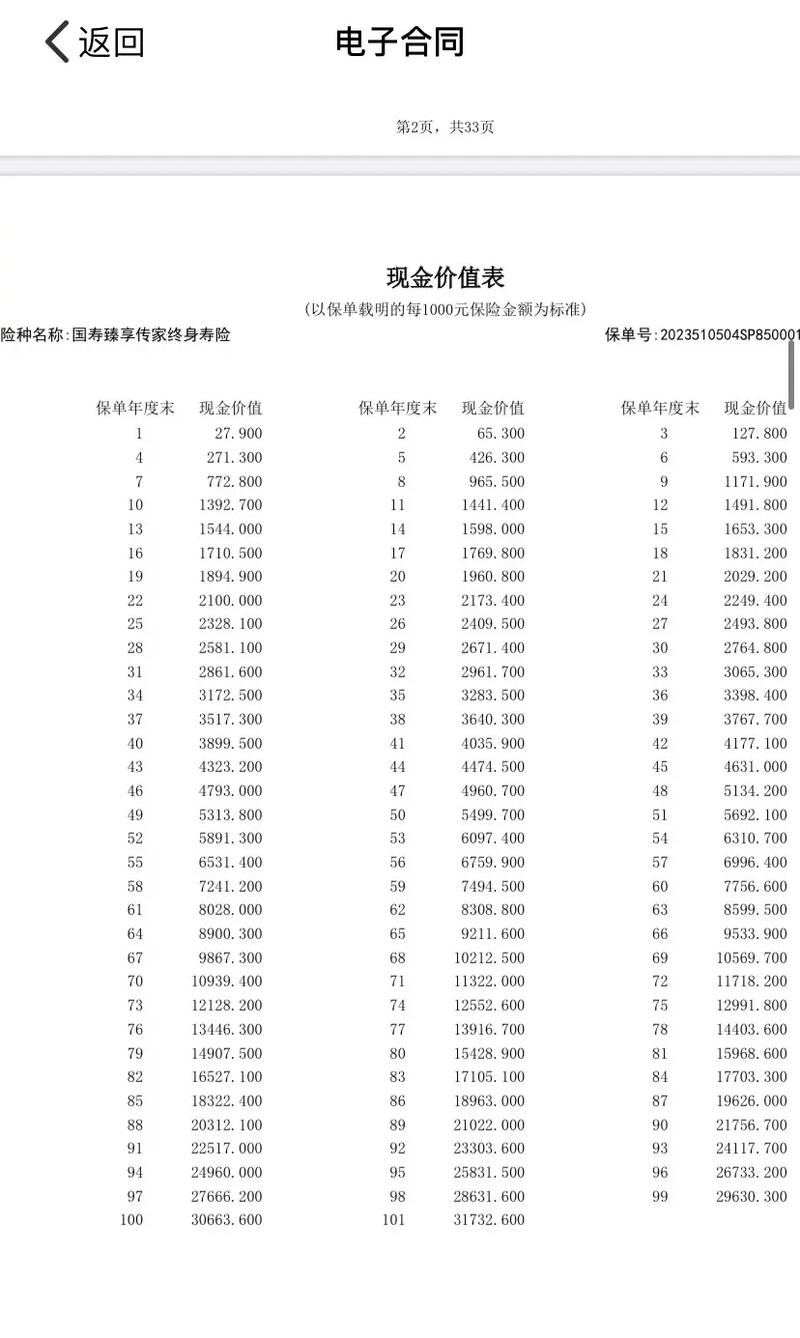 终身重疾险现金价值表示例
哪些保险有现金价值?哪些没有?
不是所有保险都有现金价值。
分的很清楚:
1. 保几十年、保终身的长期险,比如重疾险、终身寿险、长期意外险、储蓄型年金险,都会明确标注现金价值。
2. 交一年保一年的短期险,比如普通医疗险、一年期意外险,大多没有现金价值,本来就是交一年保一年的,退保也基本不退钱。
不过话说回来,也有少数短期产品会有极少量现金价值,低到可以忽略不计,不用太在意。
哪些日常场景会用到现金价值?
除了最广为人知的退保,还有好几个场景你大概率会碰到:
1. 保单贷款:现金价值积累到一定额度,可以向保险公司申请保单贷款,一般能贷出当前现金价值的70%-80%,用来做短期资金周转,保单原本的保障不会受影响。
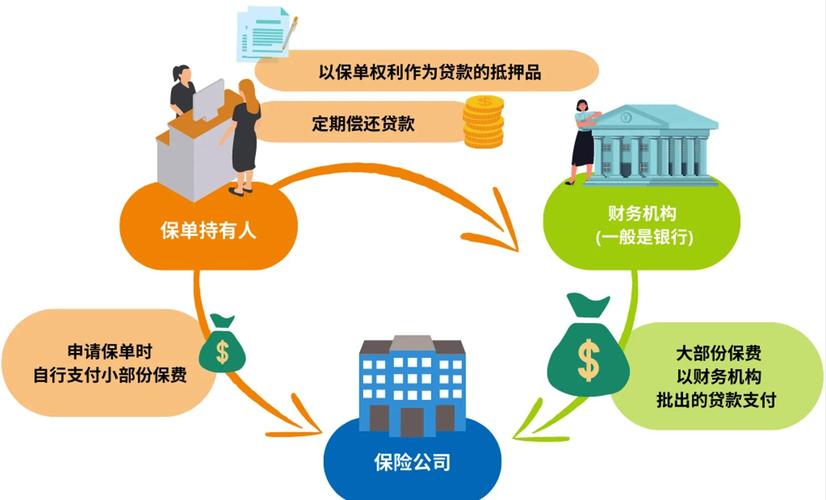 保险保单贷款办理流程示意图
2. 减保:也就是部分领取现金价值,很多符合规定的产品支持减保,你可以从现金价值里取一部分钱出来用,剩下的部分继续留在保单里计息增值。
3. 减额交清:如果不想继续交保费了,又舍不得终止保单,可以申请用当前保单的现金价值一次性抵扣剩下的所有保费,合同继续有效,只是保额会按规则降低。
4. 身故赔付:不少产品的身故责任,约定是赔保额和现金价值的较大者,这时候现金价值直接关系到最终能拿到的赔付金额。
几个常见误区,一定要捋清楚
 几个常见误区,一定要捋清楚
第一个误区:我交的保费就是我的本金,现金价值早晚会超过本金,买保险肯定不亏。
不对。现金价值超过已交保费的时间,每个产品都不一样,大多要十几年才能超过,前几年中途退保,一定会亏。想三五年就全额拿回已交保费,基本不可能。
第二个误区:现金价值是我的钱,我想什么时候拿就什么时候拿,和存银行一样。
不对。只有退保、减保、保单贷款这几种约定方式,才能把现金价值变成你可支配的钱,放在保单里它就只是合同上的一个数字,不是随存随取的活期存款。
第三个误区:现金价值越高的产品越好。
完全不对。不同类型的保险功能定位不同,对现金价值的增长要求也不一样,不能单拿现金价值高低来判断产品好坏,没有任何意义。
最后合规提醒
 最后合规提醒
本文仅做保险基础概念科普,不推荐任何保险产品,不构成任何投保建议。
你手中所持保单的具体现金价值,以保险合同正文所附的现金价值表、以及保险公司官方渠道查询结果为准。任何涉及退保、减保、保单贷款的操作,都请咨询你的承保保险公司官方渠道。
作者|dananjin
排版|dananjin
审核|白杨
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
看不懂的现金价值:你买的保险里藏着的这笔钱,到底是什么?
文章链接:https://www.xinminbao.com/a/583.html