上周在小区楼下取快递,碰到对门李阿姨拉着我唠嗑。掏出来一张皱巴巴的投保单,指着受益人那栏给我看——当初卖保险的小伙子催得急,她说自己不懂,就空着没填,这两年过去了,最近整理老物件翻出来,越想越睡不着,就怕以后真出事了,钱落不到想给的人手里。
说实话,我帮邻里看保单这么久,百分之八十的人买保险的时候,都没认真琢磨过受益人这回事。好多人要么空着,要么随手填个法定,压根没当回事。
原来受益人还分两种,差别真的挺大
简单说,受益人就是哪天被保险人出事了,能领保险金的那个人。
一共分两类,指定受益人和法定受益人。
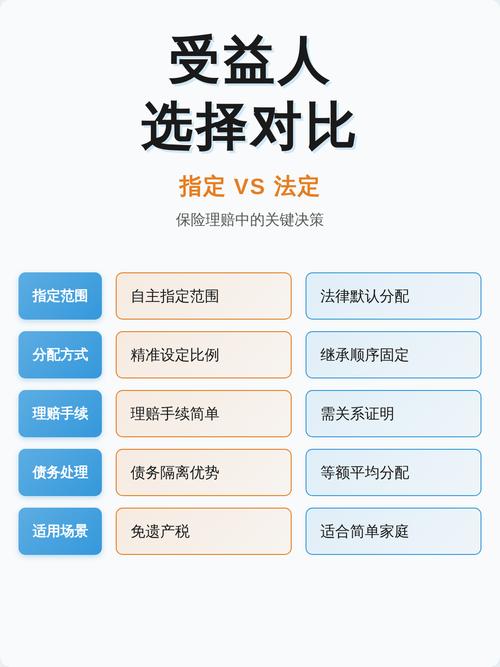
指定就是你提前说清楚,这笔钱给谁,给几个人,每个人分多少比例,写在合同里,清清楚楚。比如你买了寿险,指定给老婆分70%,孩子分30%,那到时候就按这个比例分,不会有纠纷。
法定呢,就是你没指定,那就按照法律规定的继承顺序来分。第一顺序是配偶、子女、父母,第二顺序是兄弟姐妹、祖父母、外祖父母。有第一顺序在,第二顺序就分不到。
很多人觉得,反正都是给家人,指定法定不都一样吗?
真不一样。
指定受益人,理赔的时候手续简单,只要确认身份就能领钱,不用一堆继承人跑回去开各种关系证明,也不用所有人都到场签字。而且最关键的一点,指定受益人拿到的保险金,不用拿来抵被保险人生前的债务,要是法定的话,拿到的钱算遗产,是要先还债的。
这些误区,大半人都中过招
我之前听过一个真实的事儿,男的婚前买了寿险,受益人写的当时的未婚妻,后来俩人离婚,男的再婚生了孩子,没改受益人。没过几年男的车祸走了,保险金下来,前妻拿着保单领走了几百万,现任老婆带着孩子打官司,最后也没赢。
你说冤不冤?
这就是最常见的第一个误区:填完受益人就再也不管了。人生境遇变了,结婚生子离婚,亲人离世,这些情况都得改受益人,不然真的会出岔子。
还有第二个误区:受益人只能填一个吗?当然不是。你可以填好几个,分好比例就行,哪怕填好几个亲属,只要你愿意,都没问题。
第三个误区:受益人空着不填,反正默认是法定,不碍事。其实也不能说有错,但确实会留隐患。比如家里亲戚多,几个第一顺序继承人对分法有意见,闹到法院的不在少数,本来是留给家人的保障,最后变成家人反目的导火索,太不值了。
还有人问,我自己能当自己的受益人吗?当然可以,不过一般只有生存受益人才会填自己,比如重疾险、医疗险的保险金,本来就是给被保险人自己看病用的,大多默认自己是受益人,身故才会给到另一指定的人。
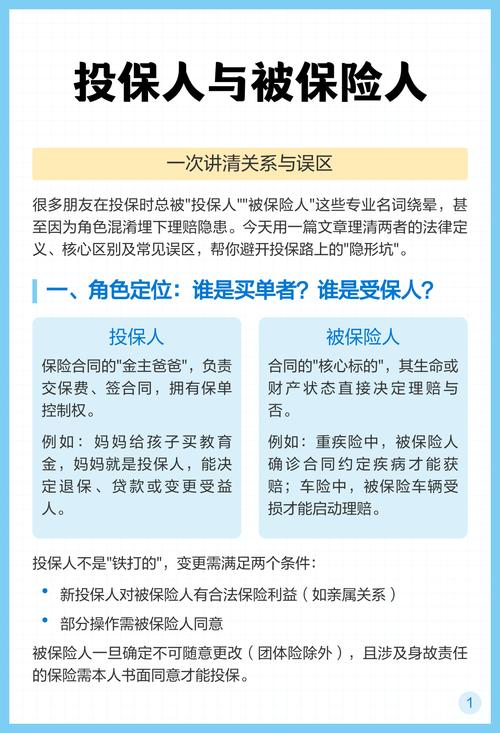
还有人搞不清楚,生存受益人和身故受益人有啥差别?简单说,生存受益人是被保险人活着的时候,出了保险责任能领钱的人,肯定是被保险人自己,很少有例外。身故受益人就是被保险人走了之后,领身故保险金的人,这个才是我们今天说的,需要你认真填的那一项。
想改受益人?其实没那么麻烦
不少人知道自己填错了,或者情况变了,想改,又怕跑保险公司折腾,嫌麻烦就一直拖着。
不过话说回来,现在大多保险公司都支持线上改了,关注官方公众号,找到自己的保单,点变更受益人,按提示上传资料就行,快的话三五分钟就能搞定。
这里要划重点:只有被保险人本人,才有权利变更受益人,哪怕投保人是配偶,要改也得经过被保险人同意,这个是法律规定的,就是为了保护被保险人的权益。
那什么时候该想着改一改呢?给大家提个醒:结婚了,原来填的是父母,现在想加上配偶;离婚了,原来填的是前任,肯定要改;孩子出生了,想把孩子加上;原来的受益人先走了,这些情况,都抽个三五分钟改一下,省得夜长梦多。
也有人问,我可以把受益人改成未成年的孩子吗?当然可以,哪怕孩子刚出生,也能当受益人,真要是出事了,由孩子的监护人代为保管就好,不影响领钱。
要是投保人已经交完费了,还能改吗?当然可以,只要被保险人同意,随时都能改,没有交费时间的限制。
很多人说,我买的是储蓄型的保单,受益人不重要对吧?不对,只要有身故责任的保单,都得认真填受益人,哪怕你买的是带身故责任的重疾险、增额终身寿,都一样,别不当回事。
说白了,买保险本来就是给在乎的人留个兜底的保障,别让一时的偷懒,坏了原本的心意。
温馨提示:本文内容仅供保险知识学习参考,不构成任何投保建议、理赔承诺,具体受益规则、变更流程均以保险合同以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小准