相当于白捡了小两千,给我俩高兴得半夜点了份烧烤庆祝。真的。很多人连税优健康险四个字都没听过,更别说知道能抵税了。
到底什么是税优健康险?
说白了,就是国家给政策,让你买这份健康险的时候,可以少交一部分个人所得税,同时它本身也带医疗保障。它是国家为了缓解医保压力,推出来的政策性保险,不是哪家保险公司自己设计的普通商品。它有两个特别核心的优势,是多数普通商业健康险比不了的。
第一个,能抵个税。每个月税前扣除200块,一年下来就是2400块的应纳税所得额减免,相当于你的个税起征点每个月多了200块。
第二个,能带病投保,还保证续保。这个对身体不好的朋友太友好了,很多有高血压、糖尿病或者其他慢性病的朋友,买普通百万医疗险根本通不过核保,被除外、被拒保是常事,但税优健康险不管你有没有既往症,都能买,而且不会拒绝你续保。
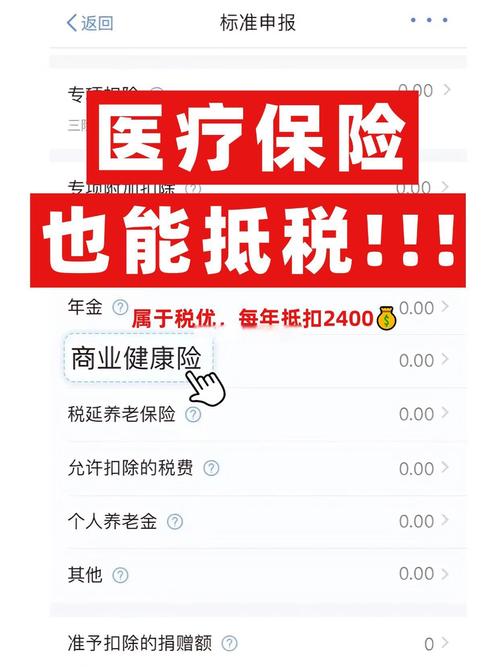
买了它,到底能帮你省多少钱?
很多人一听说能抵税,眼睛都亮了,迫不及待想去买。先别急,给你算算账,你就知道对你来说值不值得。抵扣的税额多少,完全看你适用的个人所得税税率是多少。公式很简单:一年省的钱=2400×适用税率。
举几个大家常见的收入情况:
如果你年薪10万,扣除五险一金和免征额,适用税率是3%,那一年下来就是2400×3%=72块。也就省一顿奶茶钱。
如果你年薪20万,适用税率10%,一年省240块,差不多是一顿双人火锅钱。
如果你年薪50万,适用税率20%,一年省480,差不多够交大半年的普通百万医疗险保费了。
如果你年薪百万以上,适用税率45%,那一年能省1080块,也是实实在在的优惠。
说实话,收入越低,省得越少。要是你连个税起征点都没达到,买了这个,一分钱都省不到,完全享受不到政策福利。
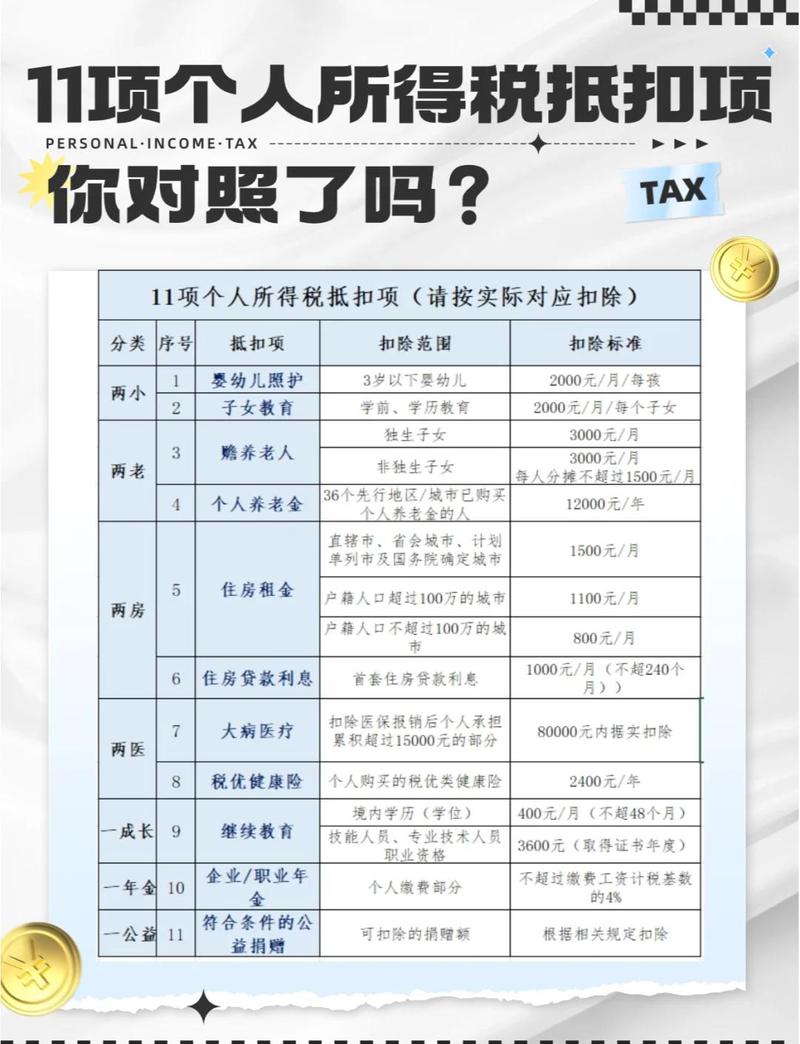
这些常见误区,别踩
不对不对,只有带税优识别码的税优健康险才能抵扣个税。这个码是保险公司报给监管部门审批后给到的,一张保单对应唯一的识别码,申报个税的时候必须填这个码才能抵扣成功。你买的普通重疾险、百万医疗险,99%都没有这个码,别翻半天保单白忙活。我之前就遇到好几个朋友,翻了半个小时自己的保单,什么都没找到,白高兴一场。
误区二:税优健康险能代替百万医疗险
其实不行。多数税优健康险的年度报销额度也就二三十万,终身额度也就一两百万,比起现在很多普通百万医疗险动辄几百万的保额,还是差了一些。而且大部分税优健康险带万能账户,就是你交的钱一部分进保障,一部分进账户复利增值,能留着以后退休了买保险用,但是这个收益真的不高,别指望它赚多少钱,也就是比活期存款好点而已。
误区三:能带病投保就不用看条款,直接买
不对哦,虽然它允许带病投保,但是很多产品对已经确诊的既往症,会降低报销额度,该有的免责条款也不会少,不符合约定的情况还是不赔。具体的保障范围、免责内容,一定要仔细看合同,一切以合同约定为准。
不过话说回来,对于那些已经买不了普通商业健康险的朋友来说,有得买总比没有好,哪怕额度低一点,也是一份额外的保障。
说白了,税优健康险就是国家给的一个政策性小福利,有没有必要碰,全看你自己的情况。要是你收入达标要交税,身体不好买不了别的健康险,那可以多了解了解。要是你已经配齐了各类保障,那能薅点抵税的羊毛就薅,薅不到也没什么损失。
温馨提示:本文仅做保险知识科普,内容仅供学习参考,不构成任何投保建议,也不推销任何具体产品。具体的投保规则、保障责任、免责条款等,均以保险合同及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|见微