上周帮朋友处理完一次境外就医的理赔材料,她蹲在酒店走廊拆信封的时候说,早知道旅行险这么用,之前两次白买的钱都能凑一顿米其林了。
很多人对旅行险的印象,就是下单机票时弹出来的那个几十块的附加选项,点一下就付了,从来没仔细看过保啥,等真遇上事了翻出来,才发现跟自己想的完全不一样。
先搞懂:你买的几十块旅行险,到底保什么
别把旅行险想成什么复杂的金融产品。拆开了看,核心责任就三类。
第一类是跟人相关的保障。比如旅行途中摔了碰了、被高空坠物砸了,甚至突发急性病产生的医疗费用。这类责任很多时候会带全球紧急救援服务——比如你在深山徒步扭了脚,打电话叫救援,从山里把你抬到公路上的费用,很多普通意外险是不赔的,旅行险里的救援责任刚好能覆盖这部分。
第二类是跟行程相关的保障。比如航班临时取消、延误到几个小时以上的补偿,托运行李丢了、被拿错了的赔偿,身份证丢了临时补办的费用。
第三类是跟责任相关的保障。比如你在酒店不小心碰碎了昂贵的摆件,或者在公共场合不小心伤到了别人,需要你承担的赔偿费用,这类责任一般叫个人第三者责任。
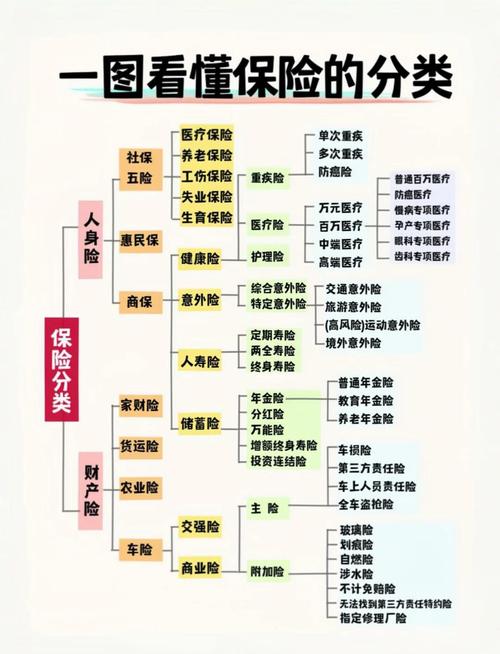
说个真事。之前有个读者找过来,说他自驾去西北玩,路上车蹭了护栏,自己胳膊也摔骨折了,找旅行险理赔被拒,觉得是保险公司故意刁难。翻了他的保单才发现,他买的那款旅行险,明确把”非营运性质的自驾活动导致的意外”列在了免责条款里。
怪谁呢?
买的时候连翻两秒条款都嫌累,出事了才想起来找依据。
别嫌麻烦。
真出事的时候,没人跟你掰扯”你当初没看合同”。
我见过的理赔纠纷,全是踩了这几个共性的坑
第一个坑,把旅行险和普通医疗险的责任混为一谈。
很多人说”我有百万医疗险,为啥还要买旅行险?” 真不是抬杠。普通百万医疗险的设计初衷,是覆盖住院产生的大额医疗费用,绝大多数对门诊费用、境外就医费用的报销限制非常多。而且旅行险的医疗责任,很多是可以直接对接境外合作医院直付的——意思是你看完病直接签字就能走,不用自己先掏几万块押金,再攒着一堆发票回国走报销流程。
当然,具体哪些能报哪些不能,全看合同写的啥,别听任何人的口头承诺。
第二个坑,忽略条款里的时间差。
很多人觉得旅行险买了就生效,临出发前10分钟付款就行。哪有这么好的事。绝大多数旅行险的行程类、医疗类责任,是设置了等待期的。短的可能要几个小时,长的要24小时。要是你临出发才买,刚付完款就遇上航班取消,大概率是赔不了的。
还有更常见的,比如出发前三天就刷到天气预报,说目的地要刮台风、下暴雨,航班肯定要取消,这时候你再补买旅行险想拿行程取消的赔偿,门都没有。保险保的是不确定的风险,本来就已经确定要发生的事,不在保障范围内。
第三个坑,理赔要的材料根本凑不齐。
很多人觉得理赔就是打个电话说一声就行。真不是。你在境外看了病,要报销的话,得提供医院盖了鲜章的原始发票、诊断证明、对应的就诊记录,还要有你当时的登机牌、行程单,证明你确实是在旅行期间出的事。
我见过最离谱的理赔申请,是用户把在景区买的文创纪念票当成了门票凭证,工作人员对着那张飞檐走壁的孙悟空门票愣了三分钟。
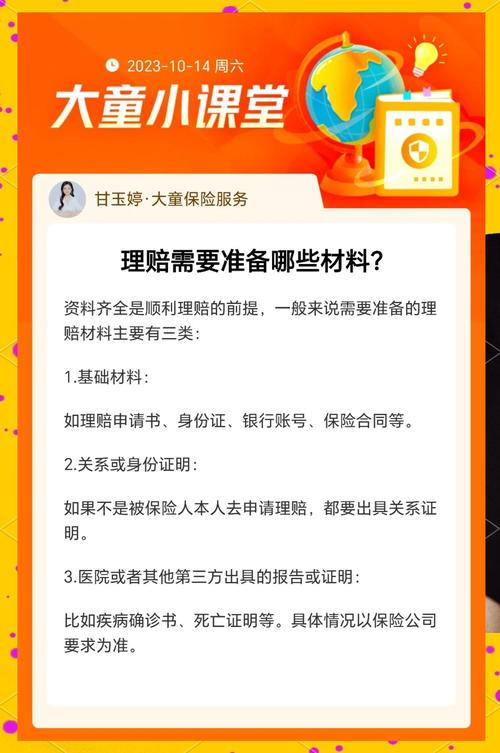
材料要齐。要原件。别打马虎眼。
真遇上事了,理赔该走哪几步
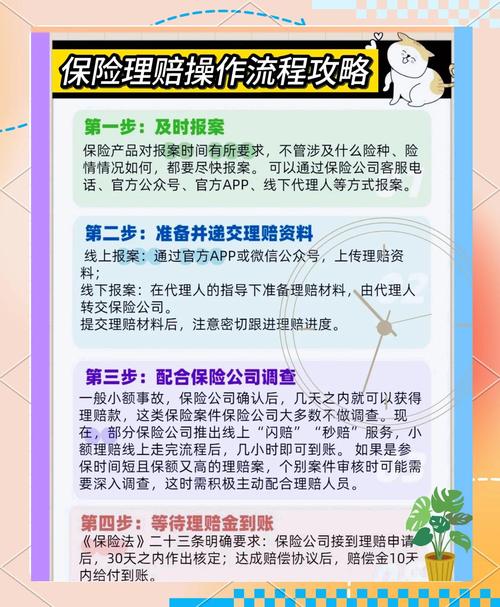
别把理赔想成什么刁难人的流程,按步骤来其实没那么复杂。
第一步,出事第一时间打官方报案电话。
不管是在国外扭了脚,还是遇上航班取消,先打保单上留的报案电话,跟客服说清楚你现在的位置、遇到的事。对方会告诉你附近哪些医院是合作的,哪些费用可以直接直付,需要准备哪些材料。别等回家躺了半个月,才想起来要报案,很多保险是有报案时效要求的,过了时间可能就影响理赔了。
第二步,所有能留的凭证全留着。
不管是医院的发票、诊断书,还是航班取消的短信通知、行李破损的现场照片、酒店的消费记录,全存在一个单独的手机相册里,别随手删。别等需要的时候,翻遍行李箱和聊天记录都找不着。
第三步,等所有行程结束,按客服给的材料清单整理好提交就行。
对了,每个保险公司的报案要求、材料标准都不一样,别照搬网上别人的经验,一切以官方的指引和正式合同的约定为准。
很多人对旅行险还有两个挺大的误解。
比如觉得”我就在国内周边玩,根本不需要买”。真不是。你要是去郊外爬山、溯溪,不小心扭了脚,叫个山地救援把你从山上抬下来,那费用可不低,普通的意外险一般是不含这种救援费用的,旅行险里的救援责任刚好能覆盖。
还有人觉得”旅行险就得买最贵的,保的才全”。也不对。你要是就在隔壁城市玩个两天,跟你要去高海拔地区徒步半个月,需要的责任本来就不一样。为了那些你根本用不上的责任多花钱,纯纯的浪费。
最后必须把话说在前头。
以上所有内容,都是通用的保险常识整理,不构成任何投保建议,不推荐任何具体的保险产品,不评价不同保险公司的服务优劣。所有涉及责任范围、免责条款、理赔要求、等待期、保障期限的内容,最终都要以你拿到的正式保险合同、保险公司官方渠道的说明为准。
如果对条款有看不懂的地方,直接打官方客服电话问,别随便信网上的碎片化经验,更别信朋友圈销售的口头承诺。
作者|dananjin
排版|dananjin
审核|知知