先算明白:你每年交的车险保费,到底拆成了哪几块?
打开任何一份车险保单,钱的去向其实就分两大块,根本没有大家想的那么复杂。 头一块是躲不开的交强险。这是国家强制要求投保的,没买不能年审、不能合法上路,保障的逻辑特别简单:你开车撞了别人,不管是撞了人还是撞了对方的车,交强险会在责任额度内,把赔给对方的钱先垫上——注意,这部分钱一分都不会赔给你自己的车,也不会赔你自己车上的人。 剩下的部分就是大家自主选择买的商业车险,核心责任拢共就三类,其他附加的零碎责任都是围绕这三类延伸的: 第一类是第三者责任险,说白了就是交强险的补充。真碰上重大事故,交强险的额度根本兜不住损失,这部分缺口就靠三者险来覆盖。从近几年的理赔案例来看,部分地区的人身损害赔偿标准较高,偏低的三者险额度在遇到重大人伤事故时,可能存在覆盖不足的情况。 第二类是车损险,保的是你自己车辆的损失。好多人到现在还停留在”车损险只赔两车相撞的损失”的老印象里,其实从2020年车险综合改革之后,原来单独售卖的盗抢、自燃、涉水、玻璃单独破碎、不计免赔这些责任,早就统一打包进车损险的保障范围了,不用再单独掏钱买。 第三类是车上人员责任险,保障的是事故发生时,你车上坐着的所有人员的人身伤亡损失,不管是你自己开车,还是顺路拉了搭便车的朋友,这部分的合理医疗支出,都可以按合同约定申请理赔。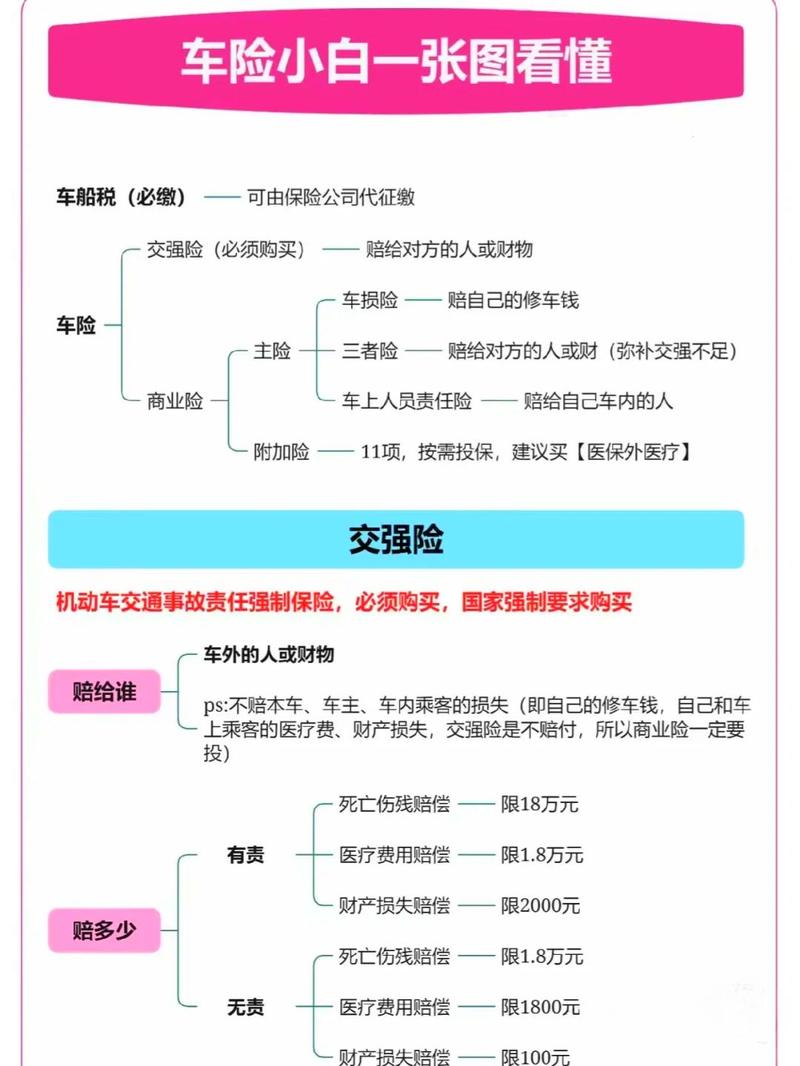
踩过最多的坑:这些关于车险的误解,真的会让你白交钱
我整理了近三年接触到的上百份车险理赔咨询,发现80%的纠纷,都来自买保险时的认知偏差。 第一个常见误解:”买了全险就是啥都赔”。 别逗了。 没有任何一款保险是可以覆盖所有损失的。比如你在车里放的笔记本电脑、名牌包,被人砸窗偷走了,这部分个人物品的损失,车损险是不赔的——它保的是车辆本身的结构和原厂配件,你临时放在车里的私人物品,不在保障范围内。再比如你酒驾、故意撞车、或者车被你拿去改装之后出了故障,这些情况属于合同里明确列的免责范围,肯定是赔不了的。 第二个常见误解:”保费涨了就是保险公司乱加价”。 真不是。车险的保费计算逻辑,是和车辆的风险程度直接挂钩的。上一年度出险次数多、理赔金额高,系统判定这辆车的使用风险更高,保费自然会上浮。反过来,连续三四年没出过险的车辆,保费能拿到很低的折扣。我那个邻居去年就是下雨天路滑,自己把车蹭到护栏上,走保险修了一千二,第二年保费直接涨了八百多,算下来那次修车的钱根本没省下来,还亏了。 第三个常见误解:”买了车损险,不管啥情况车坏了都能修”。 比如你开了十万公里的轮胎,因为正常磨损爆胎了,这是车辆的正常损耗,不赔。你平时去保养的时候,师傅操作不当把发动机搞坏了,这部分属于第三方的责任,也不在车损险的赔付范围内。还有,你把车停在路边被人刮了,找不到肇事者,这种情况车损险是可以申请赔付的,但会按照合同约定扣除一定的绝对免赔率,不是全额赔。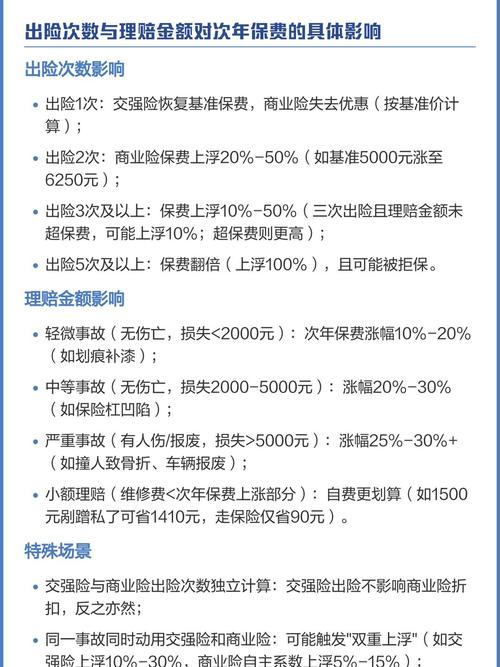
理赔的时候别慌:记住这几个步骤,少跑很多冤枉路
好多人一碰到事故就慌,要么忙着挪车破坏了现场,要么听修理厂的人忽悠随便签了字,最后理赔的时候卡壳,来回跑好几趟。其实只要按流程走,根本没那么麻烦。 首先,事故刚发生的时候,先别着急挪车。先拍好现场照片:要拍清楚两车的整体位置、双方的车牌号码、碰撞的具体部位、路面的交通标识和标线,这些照片是后续交警定责、保险公司核算损失的核心依据。 如果是没有人员受伤、责任划分明确的小刮小蹭,拍完照可以把车挪到不影响交通的地方,走线上理赔通道就可以处理。如果有人员受伤,或者双方对责任划分扯不清的,第一时间打交警电话定责,同时给投保的保险公司打报案电话,说明事故的基本情况。 这里要提个醒:所有理赔需要的材料、定责的依据、赔付的标准,都要以交警出具的正式责任认定书、以及保险公司官方的理赔要求为准。不要轻信修理厂”放这我帮你全赔”的口头承诺,很多时候这种操作会留下后续的理赔纠纷。 最后得说几句实在的合规提醒: 1. 以上所有内容,都是基于现行的车险通用条款做的科普整理,具体到你手里的保单,每一项的保障范围、免责条款、理赔申请要求,全部要以你签署的正式保险合同、以及对应保险公司的官方说明为准。 2. 我不会推荐任何一款车险产品,也不会评价不同保险公司的服务优劣,毕竟理赔结果和具体的事故情况、提交的材料完整性直接相关,不存在统一的好坏标准。 3. 如果你对着自己的保单有看不懂的条款,别瞎猜,也别在网上搜零散的攻略,直接打保险公司的官方客服电话问,比什么都靠谱。 哦对,上周我自己的车停在小区楼下,被楼上掉下来的三角梅花盆砸了个坑,一开始我还以为这种情况赔不了,翻了车损险的条款才发现,高空坠物导致的车辆损失,是在保障范围内的,当时还挺惊喜的——原来之前交的保费,真的不是白交的。作者|dananjin
排版|dananjin
审核|小准