上周六下楼取快递,撞见三楼张姐蹲在单元门台阶上抹眼泪。
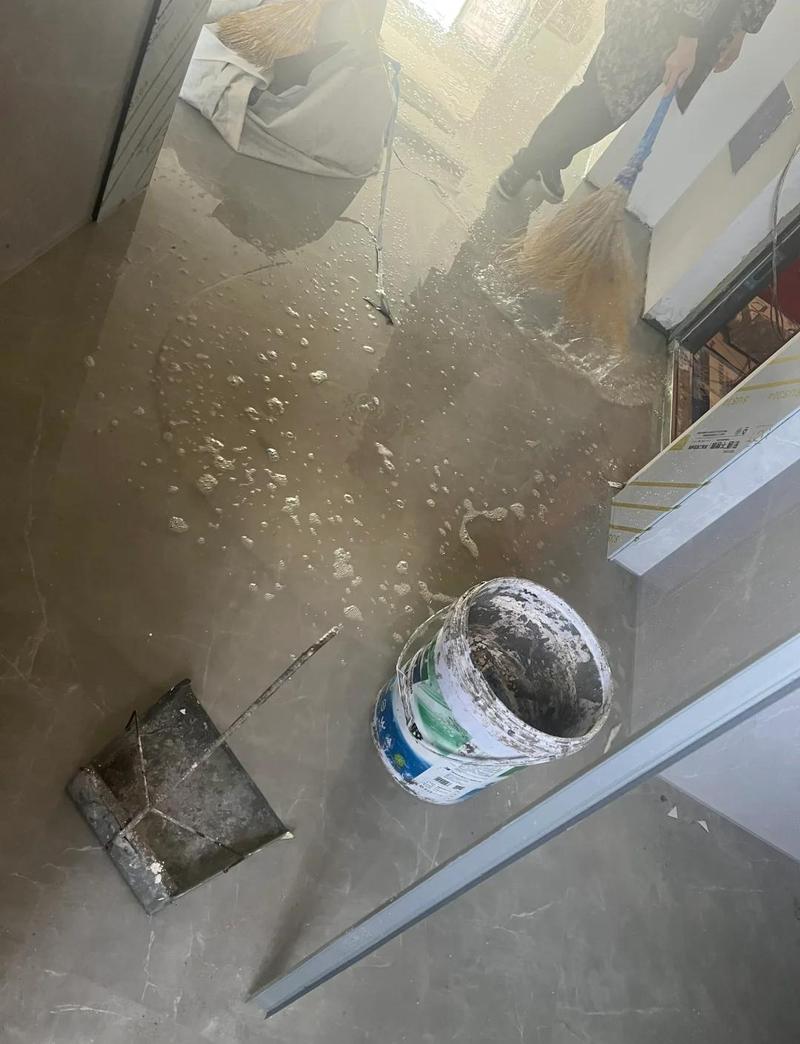
问了半天才知道,前一天晚上她去儿子家住,厨房的老水管半夜爆了。
等她第二天赶回来,客厅的实木地板泡得翘起来半指高。
积水顺着门缝渗到楼下,把邻居家刚装的集成吊顶泡出了一大片印子。
前前后后修地板、赔邻居,花了快两万。
她边擦眼泪边骂,说之前物业群里有人提家财险,她还跟着一起起哄,说那是智商税。
说实话,我当时听完也愣了——这种糟心事,谁能想到会落在自己头上?
你以为家财险保的是钢筋水泥?其实保的全是你想不到的糟心事
很多人对家财险的印象,还停留在“保房子塌了、被雷劈了”这种极端场景,觉得一辈子遇不上一次,买了纯浪费。
其实根本不是。
家财险的保障范围拆开来,其实是三块很实在的内容:
第一块是房屋主体损失,就是你家的房子本身,比如着火了、爆炸了、台风把外窗玻璃刮碎了、外墙瓷砖掉下来砸穿了家里的阳台门,这种属于房屋本身的损失,符合合同约定的话,保险公司会按约定承担对应的维修费用。
第二块是室内财产损失,就是你家里的家具、家电、衣服、甚至是做饭的锅碗瓢盆这些日常用品,比如家里电路短路着火把沙发烧了,或者出门忘锁门进了小偷,把你放在玄关的笔记本电脑顺走了,这些都在保障范围内。
第三块,也是很多人完全不知道的功能,第三者责任。
啥意思?
就是你家的东西给别人造成损失了,保险公司帮你赔。
比如刚才张姐家水管爆了泡了邻居家的吊顶,比如你家阳台上的花盆被大风刮下去砸了楼下路过的人,比如你家卫生间漏水把楼下邻居的墙面泡掉皮了,这些本来需要你自掏腰包赔偿的钱,符合合同约定的情况下,都可以由保险公司承担。
我之前租房子的时候,还真遇到过隔壁租户忘关洗衣机水龙头,水漫出来把我放在门口的半鞋盒限量版球鞋泡了大半,最后他自己掏了三百块赔我。要是他当时买了带第三者责任的家财险,根本不用自己掏这个钱。
这些误区踩一个,可能你交的保费就真的打水漂了
很多人买之前没搞清楚规则,真出事了才发现赔不了,最后反过来骂保险都是骗人的,其实好多时候都是踩了误区。
第一个误区:“我办房贷的时候银行已经给我买过家财险了,我不用再买了”。
真不是。
很多银行在办按揭的时候,会要求买一份绑定贷款的家财险,但那个保障范围特别窄,一般只保房屋主体的火灾、爆炸责任,保额就是你剩下的贷款余额——说白了,它保的是银行借出去的钱,既不保你家里的家具家电,也不保你要赔给邻居的损失,跟你自己的切身利益关系真的不大。
第二个误区:“我住的是高档小区,24小时保安巡逻,单元门刷脸进,怎么可能被盗,买了也白买”。
别不信。
我之前有个朋友住那种均价十几万的高端小区,夏天嫌闷开着窗睡觉,放在玄关的手表和刚买的平板被人顺着窗户伸的杆子勾走了。找物业,物业说我们只负责公共区域的巡逻,家里的私闯案件我们不担责,最后报警到现在东西也没找回来。
小区安保再好,也架不住自己粗心大意,对吧?
第三个误区:“我把家里的钻戒、古董字画都报高保额,出事了就能全赔”。
打住。
大部分普通家财险的条款里,金银首饰、古董字画、有价证券这些,都是属于除外责任的,除非你额外附加对应的专项保障,还要提供对应的购买发票、官方估值证明,不然就算你把这些东西的价值算进总保额里,真出事了也没办法获得赔付。
买之前我得跟你念叨几句实在话
首先,家财险真的不贵。
我之前帮家里长辈查过,普通的三居室,一年一百块左右的保费,就能把房屋主体、室内财产、第三者责任都覆盖到,比你一年交的物业费零头都少。
要是你是租房子的,更不用买那种带很高房屋主体保额的产品,选个保室内财产和第三者责任的就行——毕竟你把房东的墙泡了,总不能让房东自己掏钱修对吧?
第二点,别盲目追求高保额。
比如你家里所有的家具、家电、软装加起来,满打满算也就值十万块,你非要买个两百万保额的,最后理赔的时候也不会按照两百万给你赔。保险是用来补实际损失的,不是用来让你赚钱的,保额超过实际损失的部分,交了也是浪费钱。
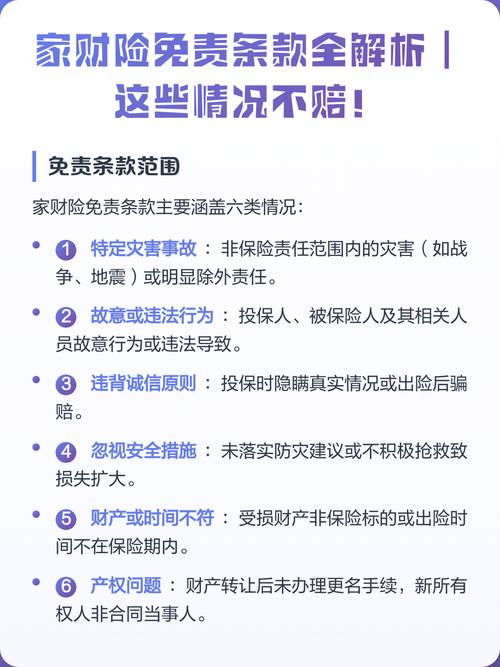
第三点,一定要翻到条款里的免责条款那页看一眼。
比如大部分普通家财险是不保地震造成的损失的,要是你在地震高发区域,就得看看要不要附加对应的地震保障。还有的条款会约定,家里连续超过72小时没人居住,发生的漏水、被盗损失是不赔的——你要是经常出差、旅游,就得注意这个约定,出门的时候记得把家里的水阀、电闸都关掉。
哦对,还有,真要是出事了,别着急着收拾现场。
先拍照、拍视频留好证据,找物业开个对应的证明,再打保险公司的官方电话报案,别自己先把翘起来的地板撬了、把泡坏的墙补了,到时候没有现场证据,理赔的时候就容易出纠纷。
最后得跟你说句实在的,以上内容都是我平时跟邻居聊天攒的科普常识,不构成任何投保建议,也不会推荐任何具体的保险公司或者产品。毕竟每家的居住环境、财产情况都不一样,适合的保障也不一样,真要是想了解,就自己对着正式条款一条条看,有疑问就找保险公司的官方客服问清楚,所有的保障范围、免责约定、理赔规则,最终都要以正式的保险合同为准。
你说家财险是不是万能的?当然不是。
它既保不了你因为自己粗心大意把贵重首饰弄丢的损失,也保不了你家墙面自然开裂这种小毛病。但它就像你家里备的那个灭火器,你可能放个三五年都用不上一次,真遇到水管爆了、着火了、被盗了这种糟心事的时候,能帮你兜住本来要自掏腰包的几千甚至几万块损失,就够了。
作者|dananjin
排版|dananjin
审核|满满