先把核心结论摆这:寿险保的到底是什么
本质特别简单。 它保的是——人不在了,或者达到合同约定的全残状态,保险公司按约定的保额,给指定的受益人一笔钱。 你没看错。不是你自己用的钱。 很多人这里就懵了:那我活着的时候,这笔钱跟我没关系? 对,绝大多数传统定期寿险,活着的时候就是纯保障,没有返还,没有储蓄功能。你交的每一分保费,买的都是”万一极端情况发生,家里的房贷、孩子学费、老人赡养费不会瞬间塌下来”的托底。 别嫌它”不吉利”。你开车买三者险的时候,也不会盼着自己撞车对吧?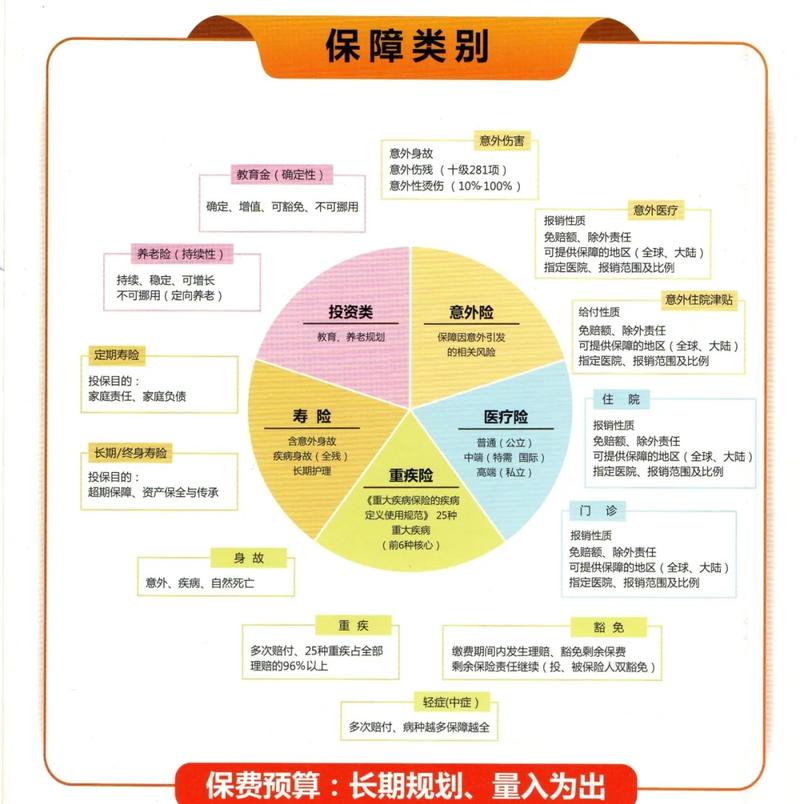
你大概率会踩的3个寿险认知坑
第一个坑:”寿险买得越贵越好”。 错。 它的核心功能是托底杠杆。我之前碰到过一个小伙子,刚工作3年,被销售忽悠着买了一份年交2万多的终身寿险,交了两年实在扛不住,想退的时候只能拿回不到1万块,心疼得直拍大腿。你说这是图啥? 你年收入10万,背上100万房贷,你需要的是能覆盖掉你未来10年家庭刚性支出的保额,不是去买那种带一堆储蓄功能、保费贵得你交两年就扛不住的产品。 毕竟,交不起保费断保,之前交的钱哪怕能退一部分,保障也没了。 第二个坑:”只要人死了就一定能赔”。 真不是。 合同里写得明明白白的免责条款,比如故意犯罪、两年内自杀(无民事行为能力人除外)、酒驾吸毒这些情况,是不赔的。还有等待期的问题——刚买完没几天就出险,大概率是走不了正常理赔流程的。 所有理赔的触发条件、免责范围、等待期时长,全以你手里那份纸质合同、保险公司官方公示的条款为准。别听销售嘴说什么,嘴说的不算数。 第三个坑:”年轻人不需要买寿险”。 这话得分情况。 如果你自己一个人吃饱全家不饿,没房贷没老人要赡养,也没要供的孩子,那你确实可以先把预算放去买医疗险、意外险、重疾险。但但凡你身上有要扛的责任——比如每个月要给家里打生活费,比如房贷的一半是你在还,比如你答应了要供弟弟妹妹读完大学,那你真的得想想,万一你哪天扛不动了,这些责任谁接。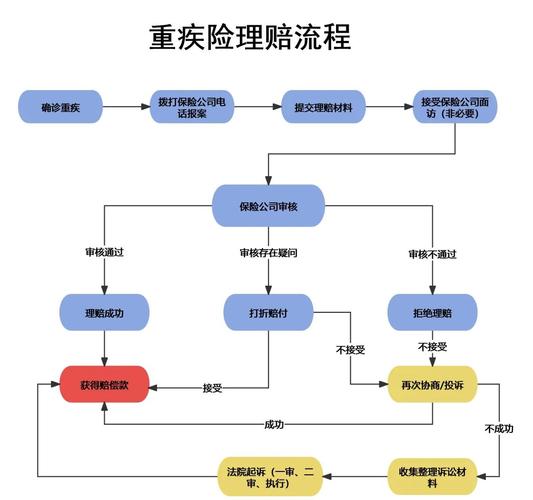
关于寿险,你必须知道的几个实操细节
首先是受益人怎么填。 很多人图省事,直接填”法定”。 不是说不行。 但法定的意思是,这笔钱要按继承法的顺序,由第一顺位的配偶、子女、父母平分。如果后续家庭关系有变动,比如再婚、有了二胎,你没及时改受益人,很容易出现后续的财产纠纷。 你大可以在合同里直接指定具体的受益人比例,比如配偶拿60%,孩子拿40%,怎么分你说了算。当然,后续要是想改,随时可以联系保险公司走变更流程,这个不是买完就定死的。 别嫌麻烦。 填受益人的那5分钟,能避免后面扯好几年的皮。 然后是健康告知。 别乱填。 也别听人说”随便填,反正最后都能赔”。你投保的时候问你有没有结节、有没有长期服药史、有没有住过院,你就按自己的实际情况,对照保险公司给的健康告知问卷如实答。问到的就说清楚,没问到的不用主动额外说。 所有核保结论、健康告知的判定标准,都以保险公司官方的核保规则为准,不同公司的尺度可能不一样,不要照搬别人的投保经验套自己。 还有,很多人会问,那带身故责任的重疾险,是不是就等于买了寿险? 要分清楚。 带身故责任的重疾险,确实是重疾赔了之后,身故就不赔了;要是没得重疾直接身故,才会赔保额。它和单独的寿险,责任重叠但不完全对等。你要是预算够,想搭配着买当然可以,要是预算有限,先把核心的保障责任配够,比啥都强。 最后说几个容易被忽略的点: 第一,寿险的保额不是越高越好。你得算清楚自己的家庭刚性负债是多少——房贷剩多少,老人未来的赡养费大概要多少,孩子到独立之前的教育支出大概要多少,把这些数加起来,就是你需要的保额参考值。别为了追求高保额,把保费交得影响日常过日子。 第二,定期寿险和终身寿险的区别,别被人绕晕。定期的就是保一段时间,比如保20年、30年,保到你60岁、70岁,保费便宜杠杆高;终身的就是保一辈子,最终会按合同约定履行赔付责任,保费自然贵很多。没有哪个更好,只有哪个更匹配你当下的需求。 第三,理赔的时候别慌。真到需要申请理赔的时候,按保险公司给的材料清单准备就行,材料交齐了,符合合同约定的赔付条件,流程走下来就会打款。要是对理赔结论有异议,也可以找保险公司的客服沟通,或者走正规的投诉渠道。 对了,得说清楚:以上所有内容都是通用的保险知识科普,不构成任何投保建议,也不推荐任何具体的保险公司或者保险产品。你在实际投保、申请理赔的过程中,所有的规则、要求、结论,全以你签署的保险合同、保险公司的官方说明为准。要是有拿不准的问题,别自己瞎猜,直接打保险公司的官方客服电话问,比你在网上刷十篇攻略都靠谱。作者|dananjin
排版|dananjin
审核|小北