上周在小区乘凉的石凳上,我正啃着冰棒呢,楼下张阿姨凑过来,把手机怼到我眼前,屏幕上是她去年买的那份保单,年交两万二,要交十年。
“你说这可咋整?”张阿姨声音都有点抖,“上个月我家老头查出来要做个心脏支架,住院要先交八万,我想着把这保单里的钱取出来凑一凑,结果人家说现在退的话只能拿回来一万一,剩下的钱要等交满十年才能领。”
我当时听得直叹气。
可急人了。
为啥你总买错保险?因为从根上就没搞懂“需求”俩字
说实话,我碰到过太多买错保险的人了。有刚毕业的小年轻,被忽悠买了年交大几千的返还型重疾,每个月交完保费连吃顿火锅都要纠结半天;有孩子刚上小学的宝妈,给娃买了一年一万多的教育金,自己连个基础的住院医疗保障都没有;还有像张阿姨这样,本来想凑钱给老伴治病,结果买的保单流动性差,取不出来干着急。
好多人买保险的逻辑是反的。
不是先想“我家现在有啥风险兜不住,需要多少保障,每年能拿多少钱出来交保费”,而是先听销售说“这个产品好,能返本,收益高”,再反过来硬把产品往自己家的情况上套。这不就跟你去饭店吃饭,厨师说今天啥菜新鲜你就点啥,完全不管你自己是不吃辣还是海鲜过敏吗?最后吃着不对胃口,钱还花了,能不闹心吗?
你想啊,要是家里主要赚钱的人突然因为生病或者意外没法工作,每个月的房贷、孩子的学费、老人的医药费不会因为你没收入就停,这些硬支出攒起来,就是你需要保险兜住的核心窟窿。可要是你买的保险根本不覆盖这个窟窿,那买再多有啥用?
普通人做需求分析,根本不用搞复杂的公式
我知道好多人一听到“需求分析”四个字,就觉得是那种要算一堆数据、画一堆表格的专业活儿,普通人哪搞得定?
真不是。
你就找张A4纸,或者打开手机备忘录,分三栏写就行,啥复杂公式都不用套。
第一栏,写你家每年的刚性支出有多少。就是那些不管发生啥都得花的钱:房贷、房租、孩子学费、老人赡养费、每个月的基本生活费,把这些数加个总,算出来要是家里顶梁柱三年不工作,这些钱一共需要多少。
第二栏,写你挂心的风险是什么。是万一得个大病,医保报完之后还有几十万的自费药、治疗费掏不出来?是万一出点意外走得早,剩下的房贷和家里老人孩子没人养?还是怕老了之后手里钱不够花,想提前攒点养老钱?别不好意思写,你真正挂心的事儿,才是你需要被保障的核心。
第三栏,写你家每年能拿出来多少闲钱交保费,注意是闲钱——就是完全不影响日常吃饭、交学费、给老人看病的钱,最多别超过家庭年收入的10%。
写完这三栏,你其实就把自己的需求摸得差不多了。比如刚毕业的小周,24岁,每个月到手六千,算下来自己一年的刚性支出也就四万多,挂心的是万一得大病把爸妈的养老钱造光,一年能拿出来交保费的闲钱也就一千多。那他的需求就很明确:先把大额住院医疗的缺口兜住,再配足够的身故保额,万一自己出点啥事儿,能给爸妈留一笔养老钱。根本没必要硬凑钱买那种年交大几千的储蓄型产品。
这些需求分析的坑,我见过太多人踩了
做需求分析的时候,特别容易犯的错,就是把“我想要的”和“我需要的”搞混。
比如有人说,我想要买个能赔一千万的重疾险,啥病都保,老了还能把保费全返给我。可你家一年保费预算才五千,这现实吗?就跟你兜里只有十块钱,想在米其林餐厅吃一顿带龙虾的套餐一样,根本不匹配的需求,硬凑的话最后只会委屈自己。
还有个特别常见的坑:保障顺序搞反了。好多家长一上来就想给孩子配好的,一年交一万多的教育金、重疾险,自己作为家里的顶梁柱,连个基础的住院保障都没有。我每次碰到这种情况都得劝两句——真的不是说孩子不重要,是你得先保证,万一家里的顶梁柱出事了,你还能交得起孩子的保费,还能供孩子上学。要是你自己都没有保障,万一倒下了,孩子那份保险最后要么断交,要么退掉拿不回多少钱,根本起不到作用。正确的顺序应该是先给家庭经济支柱配好基础保障,再给老人和孩子配基础保障,最后再考虑储蓄、养老类的安排。
还有人觉得,需求分析做一次就够了,买完保险就再也不用管了。哪能啊。你刚结婚的时候,俩人都赚钱,没孩子,可能一年五千的保费就够了;等生了娃,背上了几百万的房贷,你之前的保额可能就兜不住窟窿了;等孩子长大了,房贷还完了,你的需求又变了。每隔个两三年,回头捋一遍自己的实际情况,调整一下保障的额度和方向,才是真的对自己家的钱负责。
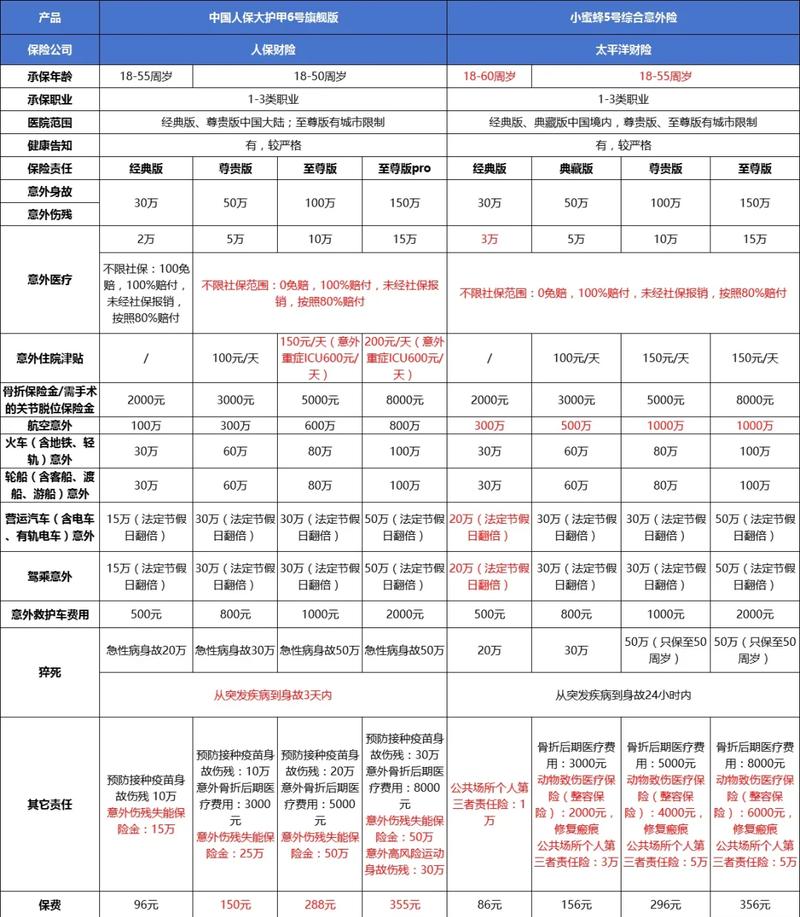
对了,还有个提醒要给大家:所有涉及健康告知、理赔、续保的规则,都要以具体的保险合同条款和保险公司的官方说明为准,别听任何人拍胸脯说“肯定能赔”“啥病都保”,白纸黑字写在合同里的,才作数。
最后说句实在的,保险从来不是啥“买了就能一劳永逸”的神药,它就是个用来兜住你家较大风险窟窿的工具而已。你连自己家窟窿有多大、在哪都没摸清楚,买再多工具都是瞎忙活。
以上内容仅为保险科普学习参考,不构成任何投保建议、核保结论或理赔承诺,也不推荐任何具体保险产品。投保前请仔细阅读保险条款,结合自身实际情况理性决策。作者|dananjin
排版|dananjin
审核|乐乐