一句话说清,住院医疗到底管什么
简单说,住院医疗就是报销型的保险,你因为生病或者意外住院,花出去的钱,符合条件的,保险公司给你报。咱们平时交的社保,住院也能报,但社保有局限对吧?进口药、自费项目、高端器材,很多都不在社保报销范围内,还有报销比例的封顶线。住院医疗就是补这个缺口的。 举我妈那次的例子,总花费一万一千八,社保报销七千二,剩下的四千六里,三千都是自费的止血材料和自费药,这些社保一分不报。如果有符合要求的住院医疗,这四千六去掉约定的免赔额,剩下的就能按比例报销了。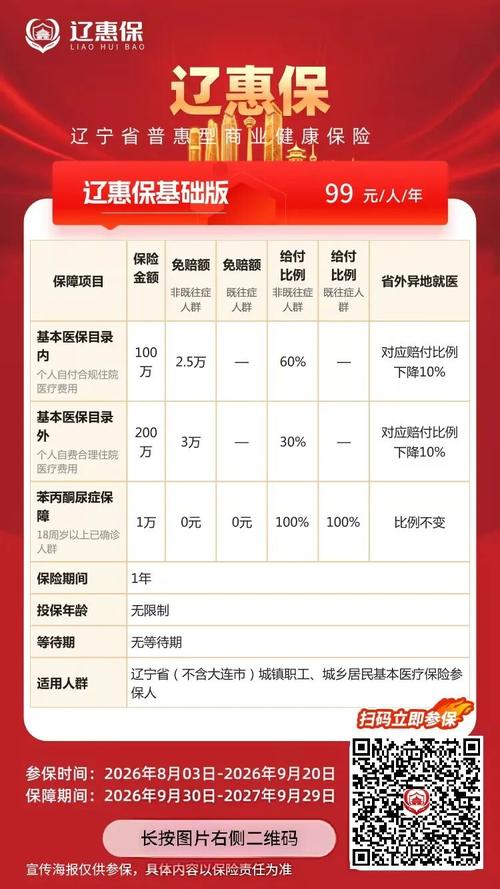
九成的人都搞混的几个常见误区
第一个误区,只要住了院,就一定能报。哪有这么美的事。任何保险都有它管的范围,也有不管的范围。比如你是去做美容整形、祛痘祛斑,或者主动去做近视手术,这些一般都不在保障范围内。再比如酒驾、斗殴这些违法的行为导致的住院,肯定也不报。还有如果你买之前就有的老毛病,没有如实健康告知,最后因为这个老毛病住院,也很可能拿不到理赔。所有能不能报,最后都要以合同条款和保险公司的官方结论为准。 第二个误区,买了百万医疗,就不用再买小额住院医疗了。其实这俩根本不是一回事。你想想,百万医疗一般都有一万免赔额,也就是说,社保报完之后,剩下的一万以内,都得你自己出,超过一万的部分才给报。那平时咱们得个急性肠胃炎、肺炎,切个小息肉,这些小病住院,花下来也就大几千一万,刚好都在免赔额里,百万医疗一分钱都报不了。这个时候,小额住院医疗就派上用场了,它免赔额低,一般几百或者干脆0免赔,几千块的花费也能报。 第三个误区,我有单位给的补充医疗,用不着自己买住院医疗。单位福利好是好事,但多数单位的补充医疗,报销范围跟社保差不多,自费药还是不报,而且每年的报销额度也不高,真要是生个大点的病,额度用完就没了。自己买的住院医疗,刚好能补上这个缺口。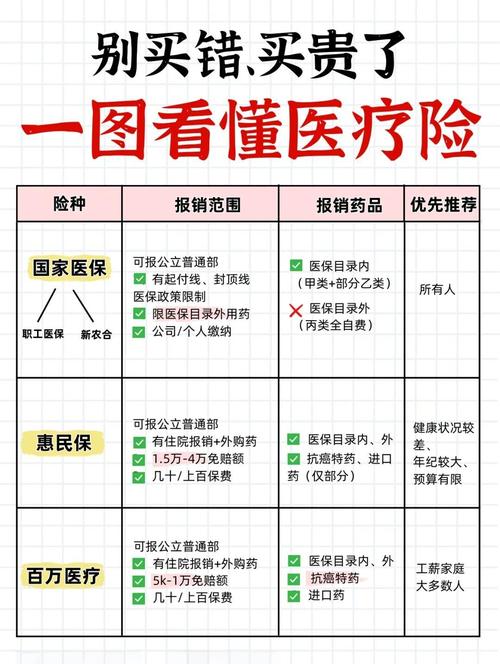
看合同的时候,一定要盯紧这几个细节
最后跟大家说清楚,本文仅做保险基础知识科普,不构成任何投保建议,也不推荐任何具体产品,所有关于健康告知、理赔、续保的规则,都以你拿到的保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|乐乐