先搞懂:意外医疗到底保什么
意外医疗,本质就是报销你因为意外导致的就医花费。 核心要求,符合「意外」的四大定义:外来的、突发的、非本意的、非疾病的。 举几个大家常见的例子: 下楼摔扭、做饭切到手、路上被车蹭了擦伤、遛弯被猫抓了打狂犬疫苗、打篮球崴了脚…这些都符合要求,可以报。 那什么不能报? 你得了肺炎去住院,是疾病,不算。你长期站姿不对导致腰椎间盘突出,也不算。你故意摔倒骗保,当然更不算。
签单前必须盯紧的四个细节
第一个,免赔额和报销比例 免赔额就是保险公司不赔、需要你自己掏的钱。 举个例子,免赔额100元,报销比例80%,你一共花了500元,能拿到的理赔就是(500-100)*80%=320元。 免赔额越低、报销比例越高,对你越有利。 第二个,报销范围 这是最多人踩坑的点。 分两种:一种只能报社保范围内的用药和治疗费用,一种可以报社保外的进口药、自费项目。 比如你摔了骨折,用了进口的钢板,国产的几千,进口的几万,如果你的保单只报社保内,那进口钢板的钱全得你自己出。 第三个,是否含门诊责任 大部分意外医疗都包含门诊,毕竟大部分小意外不需要住院,拍个片换个药都在门诊解决。但也有少数产品只保意外住院,这点一定要看清楚。 第四个,免责条款里的排除项 比如酒后驾驶、违法犯罪导致的意外,一般都不保。 很多普通意外医疗,也不保高风险运动,比如潜水、攀岩、蹦极、跳伞这类,如果你经常玩这些,要额外注意。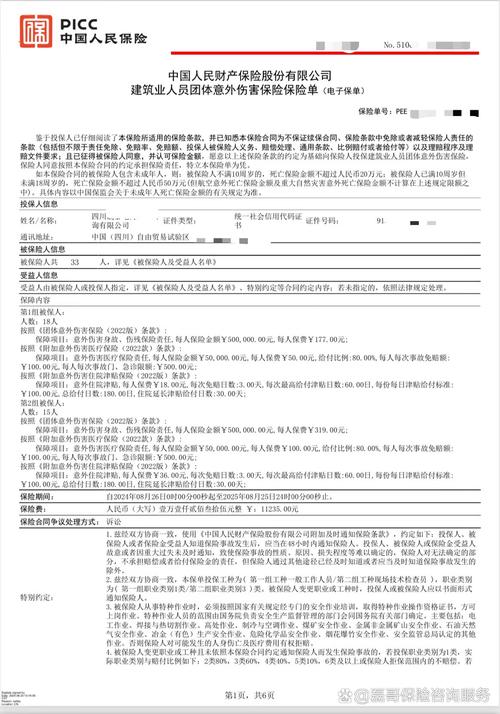
几个流传很广的常见误解
合规提示
以上都是意外医疗的通用科普知识,每个保单的具体保障范围、理赔规则、免责内容都不一样,一切请以你手里的保险合同,以及承保保险公司的官方说明为准。 本文只做知识科普,不推荐任何保险产品,不评价任何保险公司或产品优劣,不构成任何投保建议,也不承诺任何理赔结果。如果对自己的保单有疑问,直接找保险公司官方客服咨询就好。作者|dananjin
排版|dananjin
审核|知知