先搞懂:保额到底是个什么东西?
很多人交了好几年保费,连自己保单上的保额是啥都没搞明白。 说穿了特别简单——真到了符合合同约定的理赔条件时,保险公司直接打给你银行卡的钱,就是保额。 不是你累计交的保费,也不是那些包装得花里胡哨的附加权益。 比如你买的重疾险,确诊达到条款约定的疾病状态,保险公司一次性把约定的保额转你账户,不管你实际治病花了多少,这笔钱的使用方向完全由你自己决定,不管是补住院的缺口、还每个月的房贷,还是给家里存着当备用金,都没有限制。 别搞混。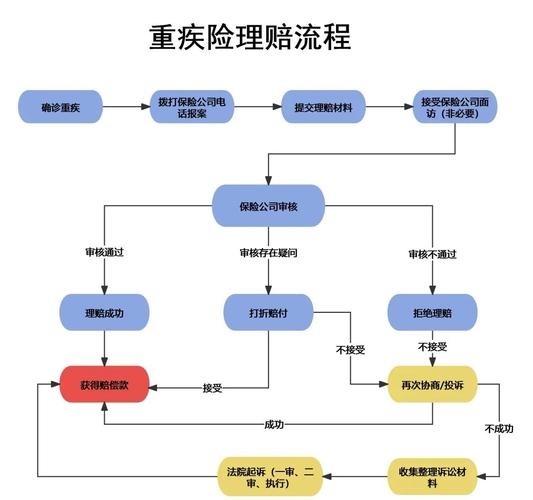
普通人做保额规划,根本不用套复杂公式
说实话,我刚接触保险那会,也被那些网上的复杂公式绕晕过,拿着计算器算到半夜,什么“重疾险保额=年收入×5倍”“寿险保额=房贷总额+子女教育金”,算出来的数字高到离谱,最后一看每年要交的保费,快赶上我三个月工资,直接给我劝退了。 后来帮身边十几个朋友理过保单才发现,普通家庭做保额规划,拆成两块算就够了,根本不用抠到小数点后两位。 第一块,刚性要花的钱:真遇到风险的时候,必须要拿出来的钱。比如得大病了,社保报完之后自己要承担的治疗费、护工费、营养费,还有1-3年不能上班的时间里,每个月要还的房贷、要给老人的赡养费、要给孩子交的学费,这些硬支出加起来,就是你必须要覆盖的缺口。 第二块,弹性的缓冲钱:你自己心里觉得踏实的数字。比如你想留一笔钱,万一自己出了意外,家里人不用急着卖房子、不用急着把孩子送回老家读书,这笔钱的数字没有标准答案,你觉得够让家人安稳过个三五年就行,不用硬凑到所谓的“千万保额”。 我见过月入五千的上班族,硬给自己定了个500万的寿险保额,算下来每年交的保费快占他两个月工资,这不是给自己找不痛快吗?
90%的人做保额规划时,容易踩的3个坑
第一个坑:把报销型责任的保额,当成了给付型责任的核心保额。 很多人觉得自己买了百万医疗险,保额400万,那保障肯定够了。但百万医疗险是报销型的——你实际花了多少符合条款的钱,它在扣除免赔额之后给你报多少,要是你真得重病两三年上不了班,这部分的收入损失、房贷缺口,百万医疗险是一分钱不会报的,最后还是要靠重疾险、寿险的保额来补。 第二个坑:保额买完就再也不更新。 比如你刚毕业那会,月入三千,买个10万重疾险,那时候确实够覆盖基本的治病钱。但五年过去,你月入涨到一万,每个月房贷就五千,10万的保额连两年的房贷都还不上,这时候就该重新算下自己的缺口,看看要不要调整保额,别一张保单买完就扔在抽屉里再也不管。 第三个坑:为了凑高保额,硬扛着交超出能力的保费。 比如你每年能承受的保费最多是五千,为了凑到所谓的“标准50万重疾保额”,硬选了个每年交八千的方案,交了两年实在扛不住要退保,最后能拿回来的钱可能连交的保费三分之一都不到,亏到姥姥家。 很多人会问,那我是不是保额越高越好? 真不是。 保费是跟着保额同比例涨的,你今年多交的保费,本来可以拿去给孩子报个兴趣班,或者存着当家里的应急备用金,硬凑超出自己承受能力的保额,本质是把当下的生活质量搭进去换未来的不确定,划不来。 对普通人来说,每年交的保费占家庭年收入的5%-10%,覆盖完刚性的风险缺口,其实就够了,没必要追求极致的高保额。 最后要特别说明的是,以上说的都是通用的认知逻辑,不构成任何投保建议、核保结论或理赔承诺。 具体到每个险种的保额计算、保障范围、免责条款、等待期、续保规则、理赔要求,一定要以你拿到的正式保险合同、保险公司官方渠道的说明为准。别光听销售口头承诺,也别随便抄网上的保额公式,拿不准的细节,直接打保险公司的官方客服电话问,别不好意思。 如果你现在算不清自己家的保额缺口,也别着急乱买,先把家里每个月的固定支出、每年能拿出来交保费的金额理清楚,再对着手里现有保单的保障责任逐字核对,比啥都强。作者|dananjin
排版|dananjin
审核|见微