上周三晚上十点半,我收到邻居小周的微信,连发三个崩溃的表情包。
点开看截图才知道,她对着某款医疗险的智能核保界面熬了快四十分钟——体检查出来的3类甲状腺结节,智能核保直接跳出“拒保”两个大字,连个商量的余地都没有。她甚至已经把缴费页面都打开了,就差输密码。
“难道我真的买不了保险了?”
哪能啊。
很多人不知道,智能核保不是最终裁判,藏在系统后面的人工核保,才是给有小毛病的普通人留的那扇侧门。说实话,我之前真的碰到过好几个朋友,因为怕麻烦,被智能核保打回来就直接放弃,连人工通道在哪都没找过,想想都觉得可惜。
人工核保到底是个啥?别把它想成刁难人的关卡
你完全可以把投保的健康审核流程,类比成地铁过安检。
智能核保就是那个立在通道里的自动安检门,系统里提前写死了所有违禁品的特征,只要你包里带的东西刚好匹配上预设的规则,警报立刻响,门都不开,直接判你不能进。但如果你带的东西其实是合规的,只是形状刚好触发了警报,你就可以找旁边穿制服的工作人员——也就是人工核保的专员,把东西掏出来给人仔细检查,人家判断没问题,就会放行。
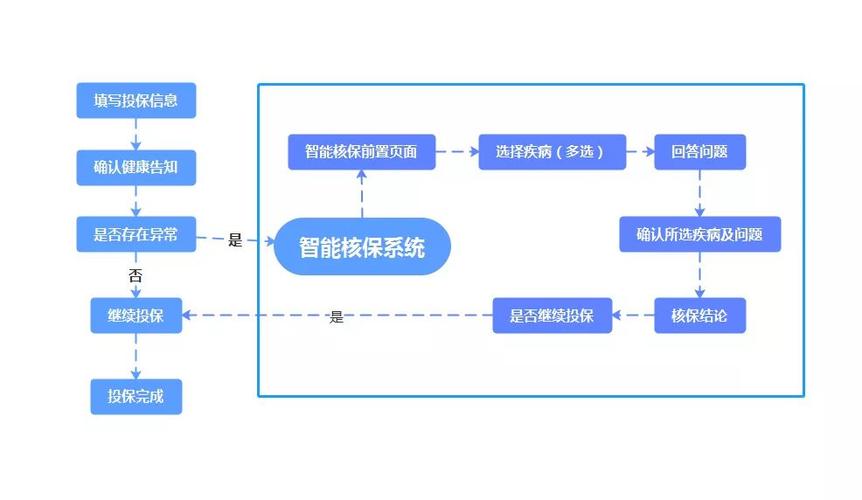
很多人对人工核保有天然的抵触,觉得“我本来小毛病没什么,找人工一说,人家会不会反而查得更严,直接拒了?”真不是。智能核保的判断逻辑是完全刚性的代码,它不会管你的具体情况——只要你报告上写了甲状腺结节3类,不管你近三年复查结节缩小了多少、甲功全项是不是正常、医生是不是明确说不用吃药不用手术,它都统一按拒保算。但人工核保的专员是真的会逐字看你提交的材料的,这些代码识别不出来的细节,恰恰是影响核保结论的关键。
说真的,我见过太多人被智能核保的硬规则卡得死死的,转头就觉得自己是“保险都不欢迎的人”,垂头丧气放弃投保,等真的要用到保障的时候才拍大腿。太亏了。
找人工核保的时候,这些细节别踩坑
人工核保看着简单,真提交材料的时候,好多人容易踩没必要的坑。
第一点,提交材料的核心原则是:只交和你要告知的异常项直接相关的资料,别额外加无关内容。我之前碰到过一个大姐,一上来就把自己从20岁到现在的所有体检报告、病历本、甚至去年得急性肠胃炎的就诊记录全打包发过去,核保专员翻了二十多页才找到和她高血压相关的材料,反而因为无效信息太多,花了双倍的时间才出结论。你想想,要是你是因为甲状腺结节申请核保,就交近1-2年的甲状腺超声报告、最近的甲功抽血结果、医生的诊断意见就行,什么之前崴脚、感冒发烧的记录,完全没必要放进去——不是让你隐瞒,是别给人家增加无效的信息负担,对吧?
第二点,别在材料上动歪脑筋。之前有个小伙子为了能顺利过核保,把自己体检报告上的空腹血糖值从7.2改成了5.8,结果核保专员对着报告上的医院公章打了个核实电话,直接给他退了申请,还在系统里留了申请记录。真的得不偿失。现在医院的检查数据都是联网的,你提交的材料是不是真实的,人家打个电话就能核实清楚,没必要冒这个风险。
第三点,别等智能核保把你拒了,才慌慌张张找人工。很多人是把智能核保的所有选项都选遍了,看到拒保两个字才想起还有人工通道,其实完全可以在走智能流程之前,先打保险公司的官方客服电话,问清楚“我有XX的健康异常,走人工核保需要准备哪些材料,流程是怎么样的”。提前把材料整理好走正式申请通道,比你被系统打回来再临时抱佛脚效率高多了。
对了,还有个常见的误区要提醒大家:别信网上说的“找关系就能让人工核保给你标体过”。核保的判断标准是印在公司内部的核保手册里的,不是哪个专员能随便改的,人家不管给你出标体、除外、加费还是延期的结论,都是对着统一的标尺来的,根本不存在什么“走后门”的空间。
人工核保出的结论,到底算不算数?
好多人等人工核保的结果的时候,坐立不安,隔十分钟就刷一次邮箱,就怕出的结论不算数。我之前陪我表姐走人工核保,她因为有乳腺结节,等了整整三个工作日,那三天她连睡觉都把手机音量开到最大,就怕错过核保的通知短信。
其实真的不用这么焦虑。只要是保险公司官方渠道出具的、有正式业务记录的核保结论,在你按照要求完成投保、正常缴费过了等待期之后,是会作为保险合同的一部分正式生效的。比如人家给的结论是“乳腺相关疾病及其并发症除外承保”,那只要合同生效,后面除了乳腺范畴的问题,其他该按合同约定保障的内容,不会随便变卦。
不过话说回来,也别拿着A公司的人工核保结论,就默认B公司也会给一样的结果。不同公司的核保尺度本来就有差异,同样是3类甲状腺结节,有的公司可能直接给除外承保,有的可能会要求加费,有的可能会让你等半年复查完再来申请,这个是每家公司根据自己的风险池定的规则,没有统一的标准答案。
还有人怕走人工核保会留下不好的记录,影响后面买其他产品。其实只要你提交的材料是真实的,就算这次的结论是延期或者拒保,这个记录也只会留在你申请的那家公司的内部系统里,不会随便传到其他机构去。真没必要因为怕留记录,连尝试的勇气都没有。
当然也得说句实在话,人工核保不是万能的。如果你已经确诊了需要长期治疗的慢性病、或者有过重大手术的住院记录,就算走人工核保,大概率也不会直接给标体承保,可能是除外责任、加费,甚至是延期承保。别信网上那些博主吹的“只要找人工,啥病都能买”,那都是忽悠人的。
最后碎碎念几句哈:
所有涉及健康告知、核保结论、理赔相关的判断,最终都要以你投保的保险公司官方出具的合同条款、正式公开的说明为准。这篇内容只是给大家聊聊人工核保的基本常识,不构成任何投保建议、核保承诺,也不推荐任何具体的保险产品。毕竟每个人的健康情况、保障需求都千差万别,真的拿不准的时候,找官方渠道的客服问清楚,比在网上刷一百篇经验贴都靠谱。
作者|dananjin
排版|dananjin
审核|见微