被拒保不是天塌了:关于拒保的实用科普
2026-09-18 11:28:41
上周帮朋友整理投保记录,碰到三个被拒保的,个个都慌得不行,说以后彻底买不到保险,人生没保障了。
其实真的没必要。拒保只是核保结论的一种,既不是给你的身体盖章,也不代表你彻底和保险绝缘。
什么情况会碰到拒保?
先给结论:拒保就是保险公司评估你的投保风险后,认为风险超出了可承受范围,因此拒绝承接你的投保申请。
常见的拒保原因大概有几类:
1. 严重健康问题:这是最常见的拒保原因。比如确诊恶性肿瘤、严重心脑血管疾病、终末期肾病这类重症,大部分情况下都会被拒保。一些指标严重异常,比如血压血糖长期居高不下控制不好,也可能被拒。
2. 职业风险过高:很多保险产品对承保职业有要求,比如一些煤矿井下作业、爆破作业、高空作业这类高风险职业,不在部分产品的承保范围内,投保就会被拒。
3. 风险不符合投保要求:比如你投保的保额远远超出你的年收入水平,保险公司会担心存在道德风险,可能拒保。还有年龄超出产品最高投保年龄限制,也会直接拒保。
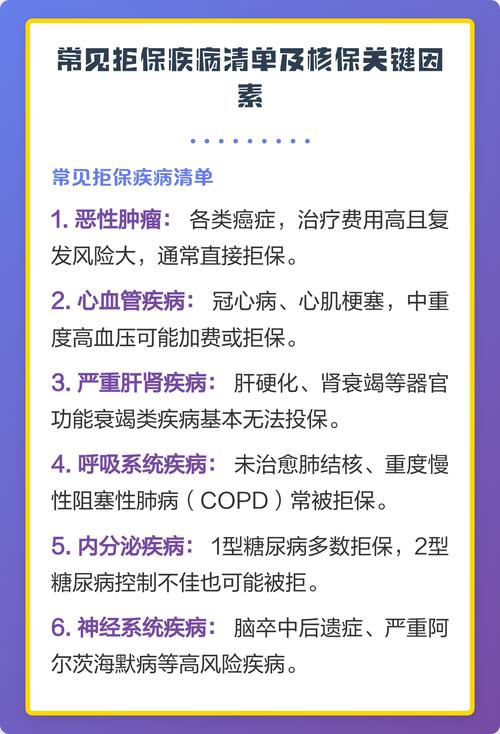 保险核保拒保常见原因汇总表
被拒保会影响买其他保险吗?
 被拒保会影响买其他保险吗?
这是90%的人被拒保后最慌的问题,很多人怕一次拒保,终身买不了保险。
说实话,没那么夸张。首先,你的拒保记录会进入行业共享的核保信息库,后续投保其他产品,如果保险公司问你是否有过拒保记录,你必须如实说,瞒是瞒不住的。
不过话说回来,一次拒不代表次次拒。不同公司的核保尺度不一样,同一种异常,这家公司可能拒保,换另一家可能就标准体或者除外承保。比如甲状腺结节,甲公司要求直径不超过1cm才能承保,超过就拒,乙公司可能只要分级是TI-RADS 3级以内就可以保,对吧?
还有,不同类型的保险,核保宽松度差很多。如果你买重疾险被拒,不代表你买不了意外险、普惠型医疗险这类产品。大部分意外险只看职业,不严格审健康,只要职业符合要求就能买,各地的普惠型医疗险更是基本不限健康状况,都能买。
被拒保之后,正确的处理步骤是什么?
 保险投保被拒后正确处理流程图
别乱投,也别瞎慌,按步骤来:
1. 先弄清楚拒保原因:保险公司拒保都会给出明确原因,先看清楚是哪一项不符合要求,是健康问题,还是职业,还是保额的问题。
2. 调整投保方向:如果是健康问题导致的拒保,可以尝试核保尺度更宽松的产品;如果买不了商业医疗险,先投一份当地的普惠型医疗险,总归有基础保障。如果是职业原因拒保,可以找专门承保高危职业的保险产品。
3. 改善后再次尝试:如果是可逆的健康异常,比如重度脂肪肝、尿酸过高、血糖轻度偏高等,调整生活方式,治疗之后指标恢复正常,间隔一段时间再投保,完全有可能通过核保。
4. 绝对不要隐瞒拒保记录:不管换几家公司,健康告知问到了,必须如实回答。隐瞒记录一旦被查到,后续理赔大概率会被拒绝,交了很多年保费最后拿不到赔偿,亏得更多。
常见误区梳理
1. 误区:被拒保就是身体出大问题了。错,很多时候只是刚好不符合这家公司的核保规则,不是说你身体就一定差到不能买保险。
2. 误区:拒保记录跟着一辈子,永远不能买保险了。错,身体状况会变,核保规则也会变,条件符合了随时可以再试。
3. 误区:换家公司不说之前被拒过就行。错,行业有信息共享,查到就是未如实告知,后患无穷。
合规提醒
本文仅做保险知识科普,不构成任何投保建议、核保结论或理赔承诺。具体核保规则、健康告知要求、承保条件,请以对应保险合同和保险公司官方说明为准,如有疑问,请咨询保险公司官方客服或专业的持牌从业人员。
说白了,拒保只是保险公司选风险的结果,不是给你的人生判死刑。慢慢来,总能找到适合你的保障方式。
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
被拒保不是天塌了:关于拒保的实用科普
文章链接:https://www.xinminbao.com/a/399.html