前阵子发小找我吐槽,说上个月体检查出来肺磨玻璃结节,想着赶紧买份重疾险。结果等了一周核保结果出来,四个大字:延期承保。当场就把他吓懵了。坐在工位上半天没缓过来,以为自己直接被保险公司拉黑,以后再也买不了保险了。这不就是飞来横祸吗?不就是体检查出个小结节吗?至于吗?
遇上延期承保,先别慌,不是直接拒保
很多人第一次听到这个词,第一反应都是「我是不是被彻底拒了?」。其实不是。延期承保,本质是保险公司的「暂缓决定」。就是现在拿到你的所有检查报告、病历资料,还是没办法准确判断你未来的风险,所以不直接拒你,也不直接承保,给你一段时间观察,等你有了新的检查结果、情况稳定了,再来重新核保。
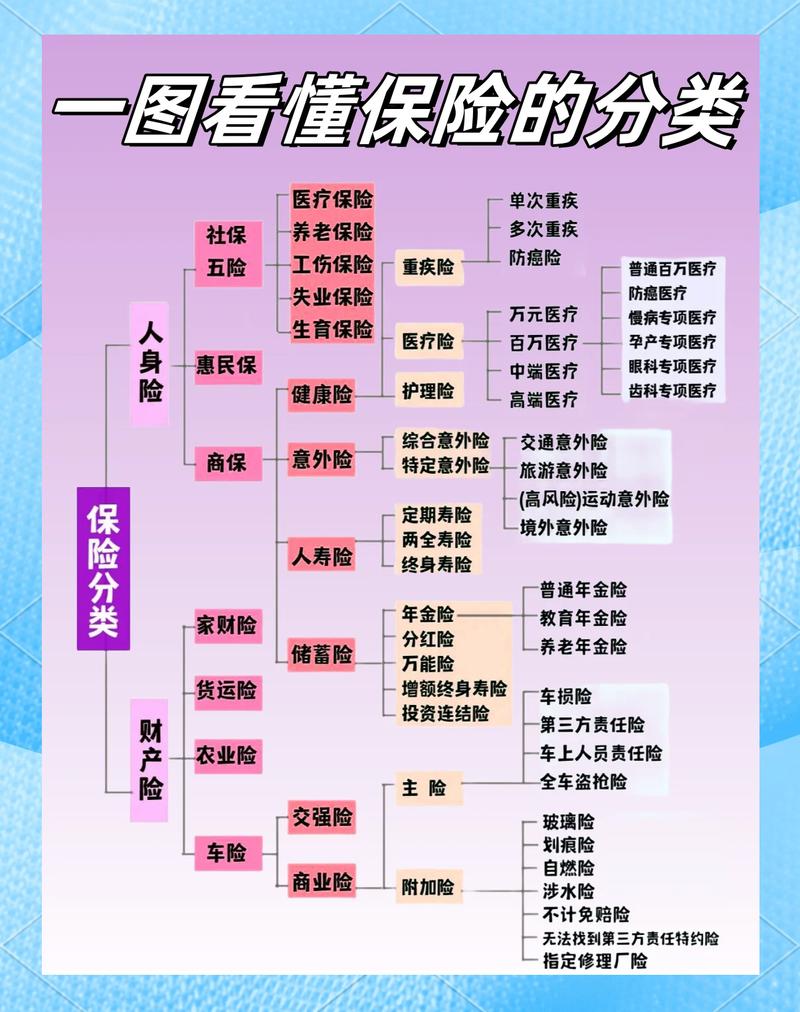
就拿我那个发小来说,他的结节大小是5mm,边缘清晰,医生说一年复查就行,保险公司要求的是半年后复查,只要结节没有明显增大、没有性质变化,就可以再提交核保,大概率能正常过。真不是一辈子不让你买。
说实话,比起直接拒保,延期已经是非常温和的结论了,对吧?保险公司给你留了后路的。我见过好多人复查之后顺利拿到正常承保结论,跟从来没出过异常一样。
哪些情况,大概率会拿到延期承保结论
我整理了一下平时碰到最多的几种情况,大家可以心里有数,不用遇到就慌。第一种,就是刚查出来的异常,还没有进一步确诊,也没有稳定的复查记录。比如刚体检查出来甲状腺结节、肺结节、乳腺结节,还没做过进一步检查,也没有半年以上的复查报告,保险公司不知道这个结节是稳定的还是进展的,肯定不敢直接承保,就会延期。
第二种,刚做完手术还在恢复期。比如你三个月前刚做了肺结节切除手术,病理是良性的,但是伤口还在恢复,也没有术后的复查报告,保险公司需要等你恢复稳定了再看,一般会延期半年到一年。
第三种,血糖、血脂、血压这类指标一过性异常,还没有确诊。比如你体检前一天熬夜吃火锅,查出来血压偏高,血糖也超出标准一点,还没有去内分泌科做进一步确诊,保险公司也会让你先去检查清楚,再过来投保。
还有怀孕中后期买保险,很多也会给延期,等你生完孩子坐完月子,复查完没问题再投。还有一些刚出院没多久的急性病,比如急性肺炎住院,刚出院一个月就去买保险,也可能会延期,等你完全康复了再说。
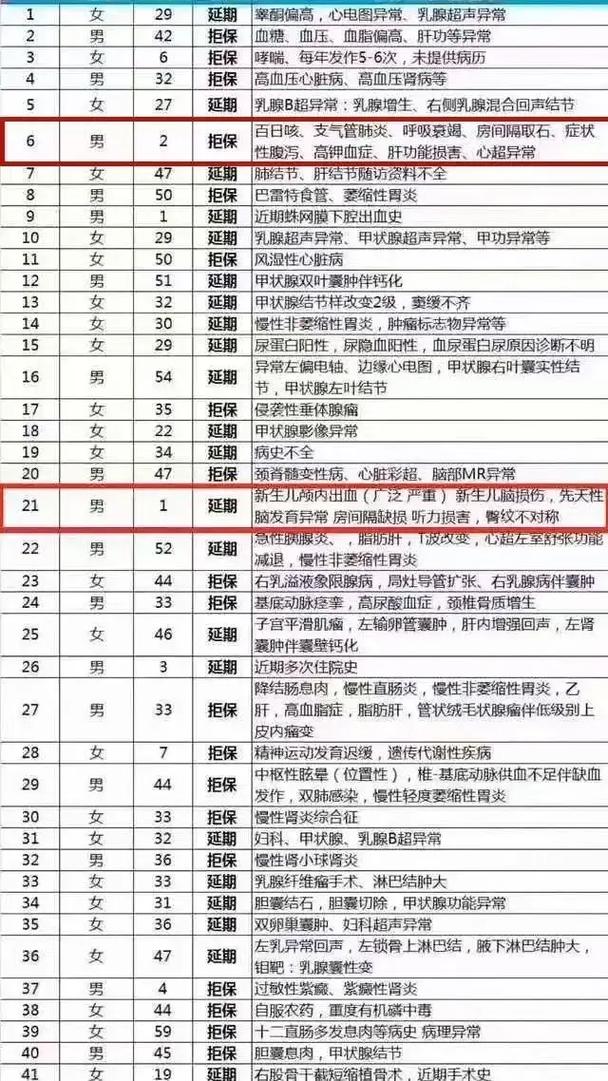
不过话说回来,不是只有生病才会延期。我之前还碰到过一个姑娘,买寿险的时候因为体重超重太多,保险公司也给了延期,让她减三个月体重再测,降到标准范围就正常承保。说白了,核心逻辑就是一句话:只要现在风险不明确,就延期,等风险明确了再说。
拿到延期结论,别踩这两个常见的坑
第一个坑,病急乱投医,换十几家保险公司挨个投,想着总有一家能过。我见过最夸张的,一个小姑娘查出乳腺结节,半个月投了八家,结果八家全给了延期,留下一堆投保记录,后面再想投的时候,新的保险公司一看到这么多核保记录,反而更谨慎,要求更多的检查。真没必要。你现在身体情况就是这样,投一百家,核保标准差不多的情况下,结果不会差太多,反而给自己留下一堆记录,得不偿失。
第二个坑,拿到延期就扔一边,忘了这回事。好多人说,反正现在买不了,那就以后再说吧,结果一年两年过去,该复查也没去,真等想起要买的时候,结节长大了,性质变了,那才真的买不了了。太可惜。
那正确的做法是什么呢?首先,拿到结论先看清楚,保险公司要求你观察多久,需要你提供什么新的检查报告。严格按照要求来,到点就去复查,把所有报告都整理好,存好电子档,别弄丢。其次,如果对自己的情况拿不准,可以先把所有资料整理好,提前咨询专业人士,看看要准备什么材料,再提交,不用瞎蒙。
还有,如果这次延期的要求满足了,放心提交核保就好,大部分情况只要情况稳定,都能拿到正常的承保结论。当然,也有少部分人复查之后,结节变大或者性质变了,还是会拿到延期或者拒保,那也没办法,至少你弄清楚自己的身体情况了,早发现问题早治疗,也不是坏事对吧?
很多人觉得,延期承保就是保险公司嫌弃我身体不好,故意卡我。其实换个角度想,如果保险公司明知道你风险不确定还直接承保,最后保费定价不对,对其他正常投保的人也不公平啊,对吧?保险本来就是大家分摊风险,得风险差不多的人在一个池子里才行。
温馨提示:本文内容仅做保险基础知识科普,不构成任何投保建议、核保结论或理赔承诺,不同保险公司核保规则存在差异,具体核保结论、保险责任均以保险公司官方说明及保险合同条款为准。
作者|dananjin
排版|dananjin
审核|乐乐