上周跟着组里的核保老师跑豫东的麦田,碰到个种了12亩冬小麦的王大哥,蹲在地头跟我们吐槽,去年交了36块钱的农业保险保费,麦收前一场冰雹砸下来,半块地的麦秆倒得东倒西歪,他以为能把全年的种子、化肥钱全赔回来,结果最后算下来,只赔了倒伏面积对应的部分,连他买的高价拌种剂钱都没覆盖到。
他当时嗓门大得半村都能听见,说保险公司骗人。
我们没急着反驳,蹲下来跟他把保单条款一条一条捋完,他才一拍脑袋想起来——去年村里统一收保费的时候,他连字都没仔细看,就把钱交了,根本不知道自己买的是保物化成本的基础农险,不是什么”种啥都赚”的收入险。
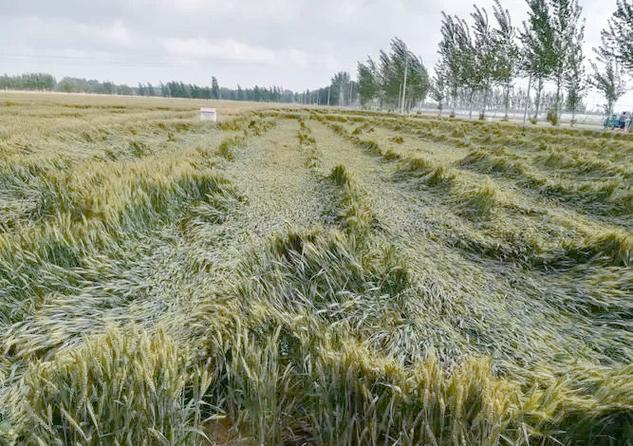
那些被传得神乎其神的农险误会,真的该掰扯清楚了
说实话,我干了这行快五年,见过太多类似的乌龙。
有人觉得农险是政府发的福利,交的那点钱就是走个过场,不管出啥事都能赔;
有人觉得自己掏了钱,保险公司就该把他所有的投入、甚至预期赚的钱全兜住;
还有人更离谱,自己把庄稼喷了过量除草剂烧黄了半亩地,拿着保单找上门要赔,说这属于”病虫害造成的损失”。
我当时站在旁边,手里的查勘笔都差点掉地上——这哪是病虫害啊,这是你自己手滑按多了喷头啊喂。
好多人对农险的印象,还停留在”交几块钱,受灾了拿大钱”的层面,根本没搞懂它的边界在哪。
举个最常见的例子:去年鲁西南有个种花生的农户,两亩地因为连续暴雨排不出去水,全烂在地里了,最后赔的钱刚好覆盖了他买种子、地膜、底肥的成本,他自己从家里拉水浇地的人工钱,半分都没算进去。他一开始也不满意,觉得赔少了,后来翻了保单才明白,基础农险本来就不保人工成本,更不保他本来能卖花生赚的那笔预期收入。
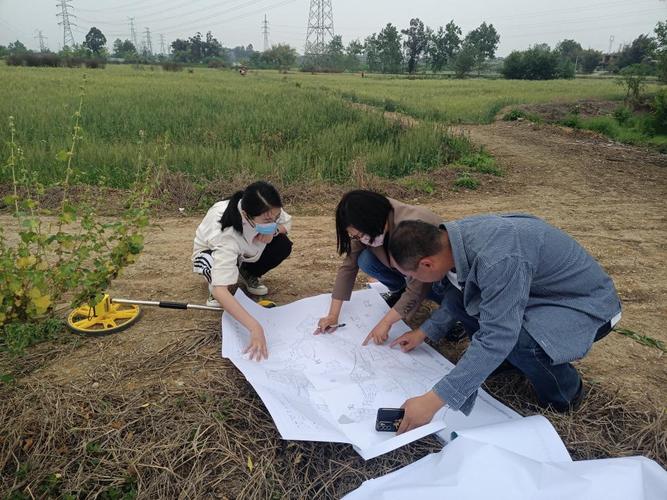
把赔付逻辑拆透,就不会乱发脾气了
别觉得保险公司抠门。
常规主粮的基础农业保险,核心保的是作物生长周期里,遇到人力不可抗的自然灾害造成的物化成本损失——说白了,就是你买种子、化肥、地膜、农药这些实打实花出去的硬成本,碰到暴雨、洪水、风灾、雹灾、冻灾、旱灾、常规病虫害这些情况,才会按实际受损的比例给你赔。
那什么情况不赔?
自己管理不当造成的损失,不算。比如该浇地的时候偷懒半个月不进山,庄稼干得叶子都卷成细条了,这是你自己的问题,保险公司不会为你的懒买单;
故意毁地、虚报面积的,不算。这个不用多说,骗保的事在哪都不占理;
市场价格波动造成的损失,不算。比如今年玉米收购价跌了两毛,你本来能赚的钱少了,这是市场的事,基础农险管不着——真要保价格,得买对应的种植收入保险或者价格指数保险,那是另外的产品,不是所有地区都能买到的。
哦对,还有个误区要提:别觉得只要受灾了,不管倒了多少麦、烂了多少花生,保险公司就得全赔。查勘的时候是按实际受损面积、受损程度来算的,比如你家十亩地,只有三亩被冰雹砸了,那剩下七亩好好的,肯定不会给你算在赔付范围里。
真要投这份保,这几个细节别稀里糊涂的
我见过太多人,投保的时候比谁都爽快,理赔的时候比谁都委屈,说白了就是一开始没把细节当回事。
投保的时候最容易被忽略的,是一定要把自己的土地面积、种植品种跟保单上的信息对牢。别图省事,让村里统一报的时候随便填个数字,最后真受灾了,查勘员拿测亩仪一量,你家实际种了8亩玉米,保单上只写了5亩,那差的3亩,肯定赔不到你手里。也别为了多赔,故意把面积多报个两三亩,最后查勘出来虚报,不仅赔不到,还要负相应的责任,犯不上。
真碰到灾了,别等过了三四天、地里的麦子都被邻居帮忙扶起来了、积水都排完了,才想起给保险公司打电话报案。一般的农险保单都要求受灾后及时报案,你要是把现场都破坏干净了,查勘员就算想帮你,也没法准确判断当时到底受了多大损失。
查勘的时候别一上来就堵着人家要求全赔。有什么异议当场说,觉得测的面积不对、受损程度算低了,可以申请复勘,找第三方的农业技术人员来一起测,别等理赔款都打你卡上了,才想起来闹情绪,那时候很多证据都没了,说啥都晚了。
说实话,农业保险本来就是给种养殖户托个底的产品,有政府给的保费补贴,自己掏的钱确实不多,但你要是把它当成能帮你躺赚、啥损失都能兜的”万能险”,那最后失望是必然的。
毕竟,哪有什么天上掉的馅饼啊。
一句话总结:搞清楚农险的保障边界,投保时核对好信息,受灾时及时报案,才能让这份托底的保障真的帮到你。
作者|dananjin
排版|dananjin
审核|安然