太常见了。
现在去问问身边30岁以上的朋友,十个有八个,体检报告上能找出一两个异常。不是结节就是囊肿,要么就是血压血脂有点高,好多人跟张姐一样,直接被吓住,要么索性放弃买保险,要么稀里糊涂买了,后面埋了雷。
体检异常,其实没你想的那么可怕
很多人拿到体检报告,看到“异常”两个字,直接给贴上“有病”的标签,觉得保险肯定买不了。说实话,大部分体检异常,都是良性的小问题,根本没到影响买保险的地步。
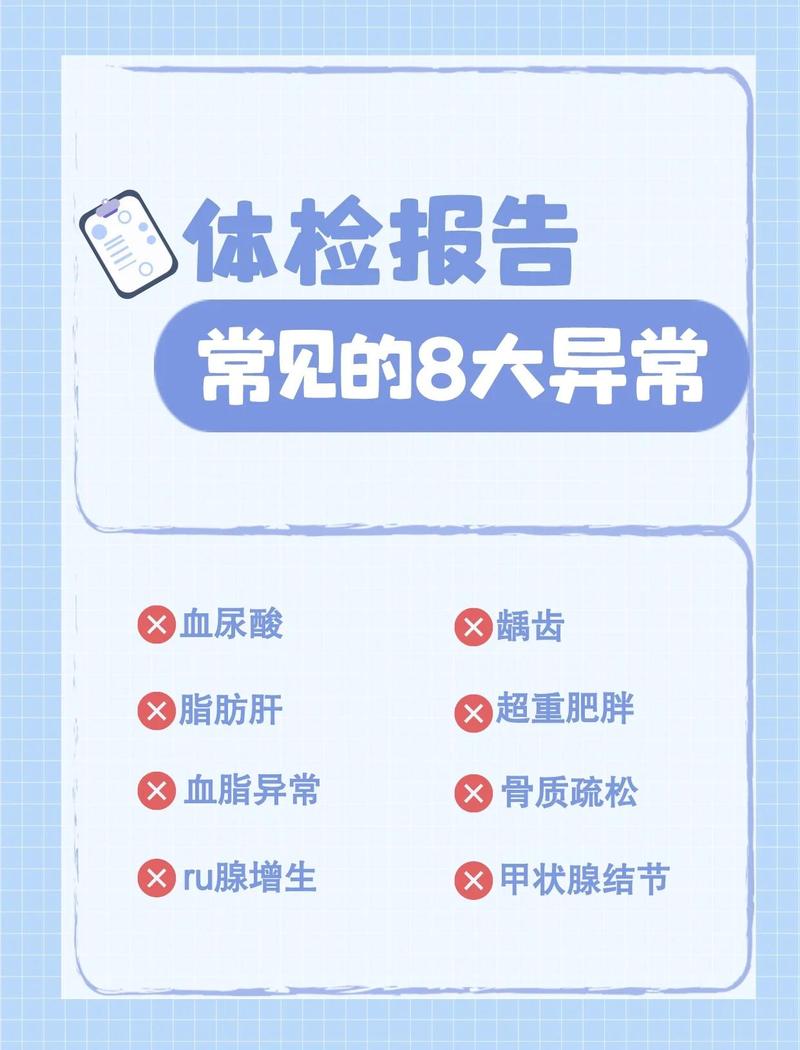
就说最高发的甲状腺结节吧,只要大小不超标,分级在2级以下,半年复查没变化,大部分核保都能过。还有轻度脂肪肝,只要肝功能正常,也不会卡你。甚至有些常见的子宫肌瘤、卵巢囊肿,只要体积不大,也能正常承保。
保险公司核保,看的不是你有没有“异常”,看的是这个异常未来会不会大概率引发大病。毕竟保险保的是未知风险,已经确定的绝症才会直接拒保,这种小毛病,人家根本没在怕的。
当然,也有比较严重的异常,比如结节分级已经到4级以上,或者高血压已经达到二级,这种确实会影响核保,但也不是完全买不了,大多是除外责任或者加费,不会直接把你拒之门外。
体检异常买保险,最容易踩的几个坑
我接触过好多朋友,不是败在异常本身,是败在自己瞎操作上,太冤了。
第一个坑,就是抱着侥幸心理隐瞒不报。有人说,我这个小结节,又不用治,说了反而麻烦,不如不说,保险公司也查不到对吧?错了。真到理赔的时候,保险公司会调你过往的体检记录、就诊记录,只要是医院或者体检机构留过档的,都能查到。不如实告知,最后大概率会被拒赔,保费白交了,保障也没拿到。
第二个坑,为了买保险特意去做全身体检。我真的遇到过,本来身体没什么不舒服,也从来没体检过,为了买保险特意去查了一遍,结果查出一堆异常,本来能买的,现在买不了了。这不就是没事找事吗?没查出异常之前,不用主动去体检,按照健康告知如实回答就行,你不知道的异常,不用你说。
第三个坑,一家被拒就直接放弃。不同保险公司的核保规则不一样,对同一种异常的包容度也不同。这家因为结节给你除外了,那家说不定就能正常承保。我之前有个朋友,甲状腺结节3级,连续两家都除外,第三家就给了标体,所以多试几家没坏处。
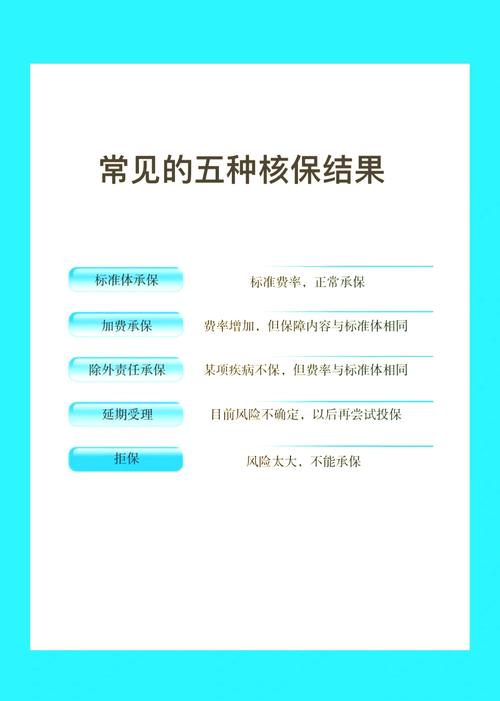
还有个误区特别常见,就是觉得只要有异常,就一定要加费或者除外。其实真不是,我见过太多1级2级的结节,肝功能正常的脂肪肝,都是直接正常过的,一点不影响。
已经查出体检异常,该做好哪些准备
说实话,只要不是太严重的异常,都有机会买到合适的保障,你只要做好这几件事就行。
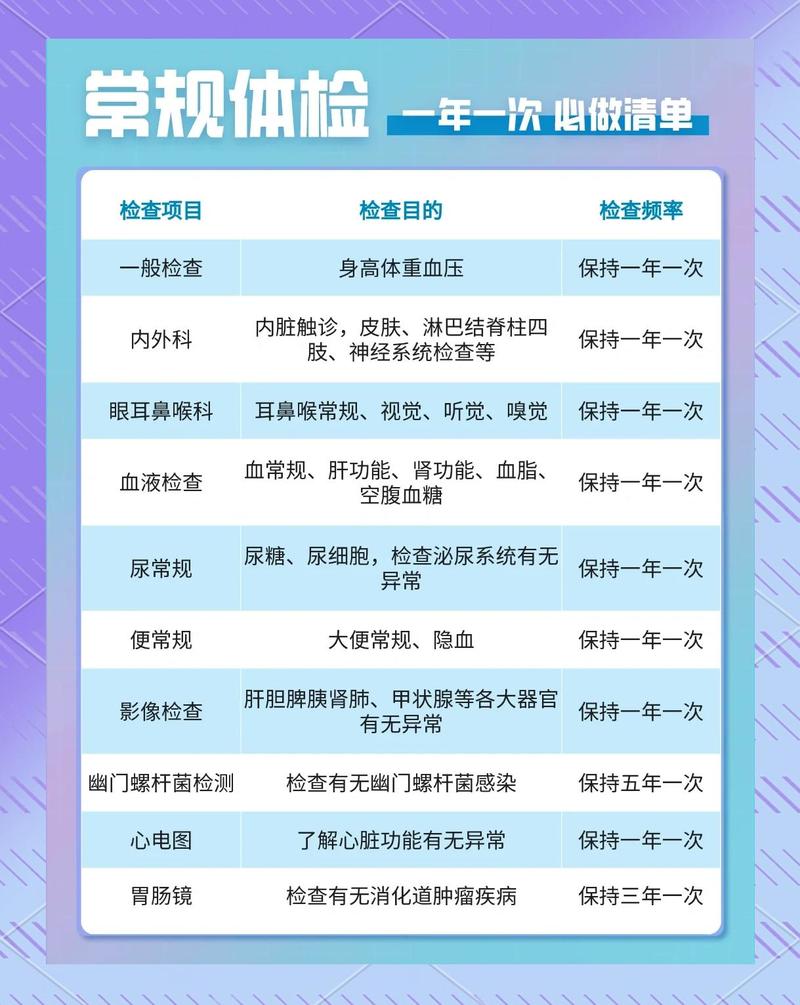
首先,把所有的体检报告、复查报告整理好。哪一年查的,异常大小是多少,分级多少,后来复查有没有变大或者变小,这些信息整理清楚,核保的时候一下子就能给清楚,别东找西找漏了信息,反而让核保老师误判。
然后,听医生的话,该复查就按时复查。比如医生说你这个结节半年查一次,你就按时去,别不管,也别动不动就开刀切了(当然该切还是要听医生的)。连续几次复查都没变化,反而说明这个结节风险很低,核保更容易通过。
还有,记住,健康告知是“询问告知”,问什么答什么,没问的不用主动说。比如健康告知只问了你近3年的体检异常,你5年前有个囊肿已经切掉了,痊愈了,没问就不用说,不用觉得自己不诚实,这本来就是规则允许的。
不过话说回来,问到的,一定要如实说,别抱侥幸,这点不能忘。
特别提醒:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺。不同保险公司核保规则不同,具体核保结果、保障内容、理赔条件都以保险合同和保险公司官方说明为准,本文不推销任何具体保险产品。
作者|dananjin
排版|dananjin
审核|见微