上周跟开精密加工厂的老周喝茶。
他从包里摸出皱巴巴的理赔通知书,指尖点着上面的数字给我看,眼睛都亮。去年他们公司被三个联合起来的小股东告,说几个董事在2021年的新厂区建设项目里决策失当,要求董监高个人连带赔偿320万。他当时刚给公司买完董监事责任险,交了快4万保费,本来觉得纯粹是跟风给高管发福利,结果从接收到法院传票开始,找律师、做鉴定、开庭前后大半年,最后不光诉讼相关的费用由保险承担了,连最后法院判的那部分赔偿,也在保额范围内走完了理赔流程。
那天他说最深刻的感受是,之前总觉得这个险种是上市公司才配有的高端配置,没想到自己这种年营收两个多亿的制造企业,真能用上。
别听销售瞎吹,它保的根本不是“高管犯错全兜底”
我见过太多人对这个险种的认知,完全是被销售的话术带偏的。什么“当高管再也不怕被追责”“签任何字都有保险兜着”,纯纯瞎扯。
说白了,这个险种保的核心逻辑,从来不是鼓励高管乱拍板乱决策,而是覆盖董监高人员在履行职务过程中,因非主观故意的履职行为给第三方造成损失,被依法追责时需要承担的经济赔偿责任,以及相关的合理诉讼费用。
举个最常见的场景:你是公司聘的外部独董,每次开会都认真看材料、审慎投了赞成票上了个新业务线,结果后来因为市场环境突变,这个业务线亏了钱,小股东觉得你没有尽到勤勉义务,把你个人告到法院要求赔偿。这种既不是你故意搞利益输送、也不是你明知道项目有坑还要硬上的情况,才是这个险种的保障范围。
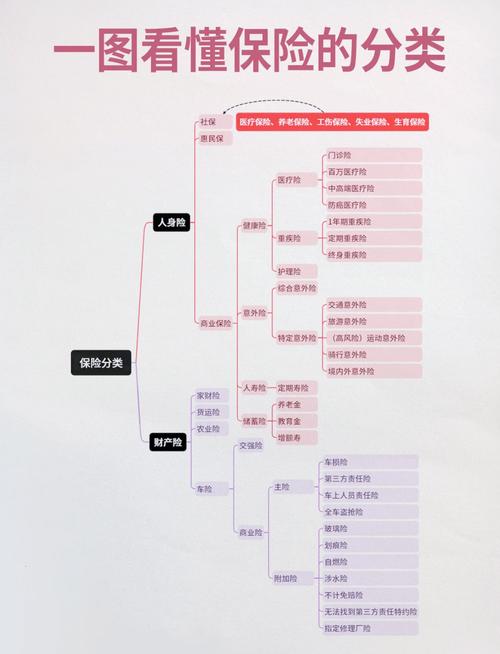
反过来,那些明显踩了红线的行为,别说保险赔不赔,不追究你个人的违法责任就算好的。比如你利用董事的身份拿关联交易的回扣、故意泄露公司的商业机密给竞争对手、明知道项目不合规还要签字通过,这些故意的、违法的、违反职业操守的行为,全在除外责任清单里,半毛钱都不会赔。
这些认知误区,踩中一个就可能白买几万块保费
我接触过几十份这个险种的投保保单,发现大部分人买的时候,连最基本的保障范围都没搞清楚。
最常见的误区就是,觉得这个险是给高管个人买的,跟公司没关系。不对。实际上现在市面上的大部分保单,都会把公司作为共同被保险人——毕竟很多时候第三方追责的时候,不光告签字的董监高,连公司一起告,要是只保个人,那公司的诉讼费用根本覆盖不了。
还有个更离谱的误区:觉得只有上市公司才需要买。真不是。现在很多拟IPO的企业、有机构投资人进场的成长型公司、甚至是所在行业有强监管要求的企业,都有实打实的需求。毕竟机构投资人进来之后,对董监高的勤勉义务要求提得特别高,真要是因为决策流程的疏漏被追责,第一个站出来签字的高管,是要承担个人责任的。
我之前碰到过一个做数据服务的创业公司CTO,刚拿了B轮,投资人要求他进董事会,他觉得就是挂个名凑合规,随便找了个最便宜的董监事责任险就交了,结果后来因为公司的用户数据合规问题,被用户连带告上法庭,他才发现自己买的那个版本,根本没把数据合规相关的责任纳入保障范围,那叫一个悔。
真要投保,别光盯着保费高低算小账
说实话,我见过太多老板买这个险的时候,货比三家比的就是谁的保费便宜,翻条款的时间都没有,真等出事了才发现保障缺这少那,转头就骂保险是骗人的。
真不怪保险。
是你当初买的时候就没走心。
选这个险的时候,别光看总保额写了几百万还是几千万,先看诉讼费用的赔付规则——大部分保单的保额,是要把律师费、鉴定费、公证费这些诉讼相关的费用算进去抵扣的,要是保额买得太低,可能刚把律师费付完,保额就耗光了,剩下的赔偿责任还是要自己掏。
还有,要搞清楚自己的行业风险点。比如你是做医疗行业的,那就要看条款里有没有覆盖医疗合规相关的责任;你是做互联网的,就要看有没有覆盖数据合规、知识产权相关的追责,别拿通用的制造企业的保单往自己身上套。
理赔的时候也有个小细节要注意:很多条款里明确要求,被保险人如果收到第三方的追责要求,要第一时间通知保险公司,要是你自己私下跟对方谈和解、签赔偿协议,没有提前跟保险公司沟通,人家是有权利拒赔的。别为了快点把事情了了,自己掏了钱转头找保险公司报不了。
至于到底要不要买,其实很好判断。如果你的公司是夫妻店,董监高全是自家人,遇到纠纷关起门就能商量清楚,真没必要花这个钱。但如果你的公司有外部董事、有机构投资人、准备挂牌或者上市、所在行业监管要求严格,那这个险的性价比,其实比你想象的高。
说白了,董监事责任险从来不是给高管的错误兜底,是给那些认认真真履职、但难免遇到无妄追责的人,留的一层薄但实在的安全垫。
作者|dananjin
排版|dananjin
审核|小北