上次跟在老小区开水果店的老周吃饭,他攥着刚结的账本来回搓,说上个月有个阿姨买完香蕉出门,踩在他刚拖完还留着水痕的台阶上滑了一跤,手腕骨裂,前前后后算上医药费、营养费,小三千块,全是他自己掏的。
之前听人提过公众责任险,他一直觉得这是大商场才需要的东西,自己这十几平的小店,犯不上花那钱。直到钱真从自己钱包里掏出去的那一刻,才悔得肠子都青了。
别把它当大商场的专属保险
很多人对这个险种的第一印象,是那种动辄几万平的购物中心、连锁游乐园才会配置的保障,跟自己这种小本生意、临时办活动的场景半毛钱关系没有。
真不是。
你开个10平米的奶茶店,周末在商圈摆个临时摊做试饮推广,甚至小区业委会在中心广场办个露天电影节,只要你占了公共空间,有不特定的人进来消费、参与活动,就有可能碰到需要承担责任的意外。之前见太多人在门口贴个“小心地滑”的牌子就觉得万事大吉,提示牌从来不是免责金牌——真要是你地拖完水迹没干,牌子摆得离台阶三米远,顾客根本注意不到,摔了的话,按照法律规定该你承担的责任,半分跑不掉。
还有人觉得我这小地方一天就几十个客人,能出什么大事?上次碰到个开美甲店的姑娘,给顾客做完美甲顾客起身的时候,店里的充电线横在过道上没收拾,顾客绊了一下把手里刚买的新款手机摔碎了,修屏幕花了两千多,她也没买这个险,最后钱是自己掏的。
意外从来不会挑你店大店小,只会挑你有没有把潜在风险当回事。
它到底保什么,不保什么
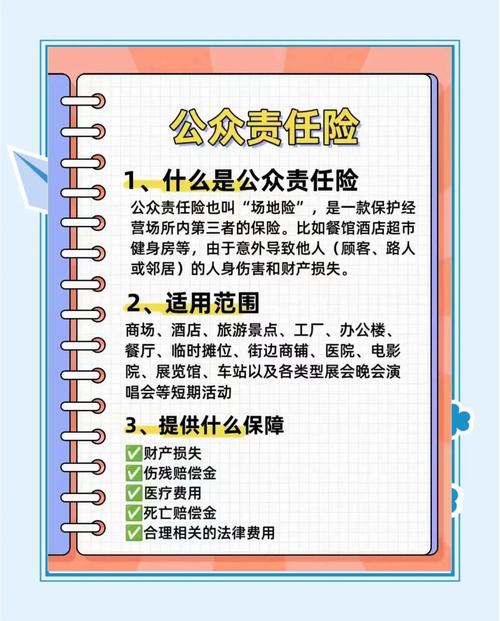
别扯那些晦涩的条款术语,说白了,它兜的是你在经营、办活动的场地范围内,因为你的疏忽,导致进来的第三方(不是你家员工,不是你自己家人的外人)受了伤,或者财产有损失,按照法律规定该你承担的合理赔偿责任。比如你开的独立书店,书架上的书堆得太高掉下来砸到顾客的头,去医院拍片子拿药的合理费用,符合条款约定的话,就属于保障范围。
不保的部分,得掰扯清楚,别等出事了才发现买错了。你家员工上班的时候摔了,这个是工伤保险管的范畴,不算在公众责任险里;你故意设个陷阱坑人,那肯定不在保障范围内;还有那种明知道场地有安全隐患,比如临时搭的活动台子晃悠得厉害,你不加固就敢让客人上去玩,这种故意放任风险的情况,也不在保障范围内。
哦对,还有最常见的坑——你自己私下跟顾客谈好了赔多少钱,根本没提前跟保险公司打招呼,也拿不出正规的责任认定书、医疗单据,那理赔的时候肯定要卡。
我之前帮朋友捋保单的时候,见过有人把自己仓库里存的货损也往这个险上靠,真不是,这个险不管你自己的东西坏了,只管你造成别人损失的那部分责任。
真要投保,别光盯着便宜买
很多人买这个险的时候,打开比价平台从上往下拉,选个最便宜的下单就完事,真出事了才发现踩的坑能把脚硌破。
买的时候要多扫一眼条款里的保障责任,是不是跟你的实际经营场景对得上。你要是开亲子乐园,就别买那种只保普通零售门店的版本,不然你家海洋球池里小朋友摔了,很可能不在保障范围内。再看看每次事故的免赔额是多少,比如有的产品免赔额是200块,意思是损失没到200的话,得自己承担,过了这个线的部分才按约定比例赔。还有个容易被忽略的点——是不是把合理的精神损害赔偿列在保障范围内。有的产品是明确不赔精神损失的,真碰到那种顾客受伤后提出合理的精神损害赔偿要求,这部分钱就得自己掏。
对了,千万别为了少交保费,故意瞒报实际的经营情况。比如你实际是200平的健身工作室,为了少交钱写50平,真出事了保险公司一核实,实际情况跟投保时申报的差太多,最后拒赔,省的那点保费,连零头都不够赔的。
真碰到有人在你场地里受伤了,第一时间先打120送医,别上来就扯责任吵架,然后第一时间给保险公司打报案电话,把现场的照片、监控录像都留好,所有的医疗单据、消费凭证都存着。私下直接转钱给顾客的操作,真的要少做——最好让保险公司的人跟着一起参与责任协商,不然你自己答应的赔偿额太高,不在保险公司的认可范围内,最后差额就得自己补上。之前那个开剧本杀店的老板,就是因为玩家被装饰摆件划了胳膊,他直接转了八百块医药费,后来才想起自己投过这个险,找过来理赔的时候,才发现他投保的时候根本没跟核保说明店里放了很多金属装饰摆件的情况,最后这钱全是自己掏的,说起来都拍大腿后悔。
说白了,这东西从来不是让你靠它赚什么收益的,就是个风险缓冲垫。你开个小店,办个活动,不用买动辄几百万保额的贵价产品,就根据你平时的客流量,选个能覆盖大风险的档位,一年几百到几千块的投入,真碰到事的时候,不用自己掏全部积蓄去填窟窿,就够了。
作者|dananjin
排版|dananjin
审核|知知