前阵子跟开五金加工厂的老周吃烧烤,他喝了半瓶冰啤酒,拍着大腿叹气。
去年厂里有个车工被飞出来的铁屑崩了眼睛,光手术费就花了八万多。之前他给每个工人都买了团意险,以为能报个七七八八,结果最后团意险赔了五万多的医疗和伤残,工人出院后申请劳动仲裁,要求老周赔停工留薪期的工资、一次性伤残就业补助金,前后又掏了快九万。
他说早知道这样,当初多花几千块买个雇主责任险,何至于掏这么多自己的钱。
说实话,我碰到过太多这样的老板了,总觉得小打小闹的,哪那么容易出安全事故。真等事砸到头上,才后悔当初省那点保费的钱。
别把团意险当雇主的“免责挡箭牌”
很多人觉得团意险和雇主责任险是一回事,差远了。
团意险的赔款不能抵消雇主本该承担的工伤赔偿责任——团意险的被保险人是员工本人,赔的钱是直接打给员工的福利,哪怕你已经给员工掏了医药费,员工拿着团意险的赔款,照样可以依据劳动法找你要本该雇主承担的赔偿,这是两码事。
而雇主责任险的被保险人是雇主,保险金是用来覆盖雇主依法需要承担的经济赔偿责任的,相当于你掏了保费,保险公司替你出本该你掏的那部分钱。就像老周之前掏的那九万多的仲裁赔偿,如果他买了对应的雇主责任险,这部分钱只要在条款约定的保障范围内,都是由保险公司来承担的,他不用自己掏腰包。
很多人搞不清这两者的差异,本质上就是没搞明白,这份保险到底是给谁兜底的。
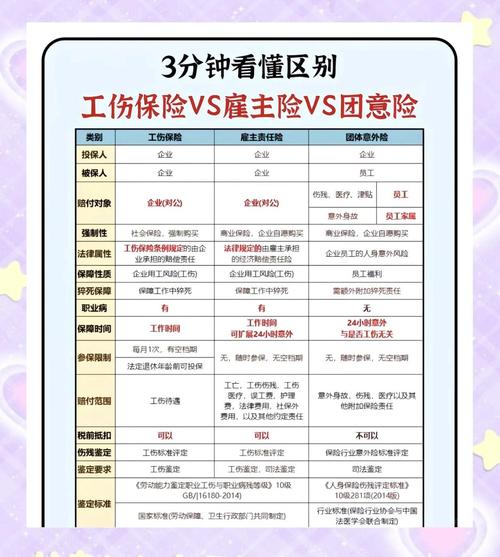
举个最实在的例子,你开个小餐馆,招了三个服务员,之前买了团意险,有个服务员端汤的时候滑倒被烫伤,团意险报了她的医药费,但是她休息了半个月没上班,这半个月的工资,还有后续如果构成伤残的就业补助金,都是你作为雇主要承担的,团意险不会帮你出这部分钱,但是雇主责任险可以。
这些情况不赔,买之前一定要门清
当然不是说买了雇主责任险就高枕无忧了,对吧?它不是什么损失都能兜的。
最常见的拒赔情况,比如员工是因为自己故意酗酒、打架斗殴、故意犯罪导致的受伤,肯定不赔;还有员工的旧伤复发,比如之前就有腰椎间盘突出,这次上班没干活自己在家扭了腰,不属于工作原因导致的,也不赔;还有最容易踩坑的,就是你没如实告知员工的真实职业类别,明明是爬外墙的高空作业工人,为了省保费填成了室内保洁,真出了事,保险公司是有权拒赔的。
很多销售上来就跟你说“我们这啥都赔”,你可别信,真翻条款,除外责任那栏写的明明白白。它保的核心,就是员工在工作时间、工作场所因为工作原因受伤,或者上下班路上出了非本人主要责任的交通事故,只要是你作为雇主要承担的那部分经济赔偿,都在保障范围内。至于猝死、职业病这类责任,要看具体条款的约定,别听人瞎吹,自己翻保险责任那栏的文字才算数。
投保前抠三个细节,少踩理赔坑
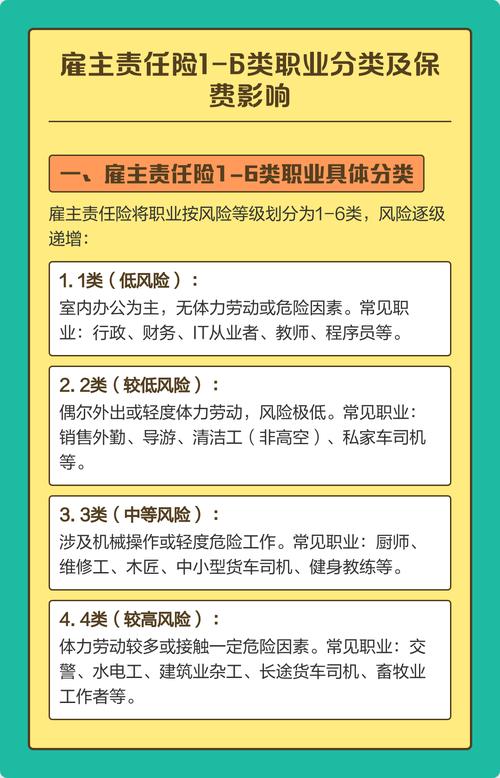
职业类别如实告知是后续顺利理赔的核心前提。之前碰到过一个做生鲜配送的老板,为了省保费,把所有骑电动车送菜的配送员都填成了内勤文员,结果有个配送员在路上被车撞了,本来雇主需要承担的部分赔偿,因为职业类别填错,保险公司直接拒赔,他自己掏了三万多的医药费和误工费。真的,为了省那几百块的保费,最后掏几万块的赔款,太不划算。
误工费的赔付规则是很多人买的时候容易忽略的细节。不少便宜的产品,误工费是要扣掉3天免赔期的,而且赔付比例可能只有80%,甚至有的是按当地最低工资标准算的,不是按员工实际工资算的。你想啊,员工一个月工资八千,休息了一个月,保险公司只按两千块的标准赔误工费,剩下的六千多还是要你自己补,那这保险的意义就打折扣了。买之前一定要问清楚,误工费的免赔天数、赔付比例、计算基数,别等理赔的时候才发现不对。
还有个容易被忽略的点,就是投保的人员范围。比如你找的临时工,干了三天就走了,这种如果没及时加进投保清单里,是不赔的。还有的公司是用的劳务派遣员工,你要确认清楚你作为用工单位,是不是需要承担对应的赔偿责任,别稀里糊涂买了,最后发现这部分责任本来就不该你承担,白花钱。
其实很多人觉得这是小本生意没必要买,你算算账就知道了,十几个人的小厂,一年的保费可能也就几千块,真出个伤人的事故,几十万的赔偿款砸下来,哪个划算?
说白了,这保费买的不是给员工的福利,是你自己做生意的安全垫——毕竟谁也不想辛苦攒了几年的钱,一次事故就全赔进去。
作者|dananjin
排版|dananjin
审核|阿辰