先划清边界:宠物险到底保什么,不保什么
目前市面上的宠物险,核心保障就两块。一块是医疗责任,覆盖宠物因为生病、意外受伤产生的诊疗、药品、手术费用。这里的报销规则,一般会明确约定定点医院范围、可报销的药品/诊疗项目范围、单次事故报销限额、年度累计报销上限。另一块是第三者责任,就是宠物不小心咬了邻居、抓坏了别人家的沙发、撞翻了路人的随身物品,本该由宠物主人承担的赔偿责任,按合同约定可以走保险报销。 不保的部分更要记牢。首先是既往症,就是买保险之前宠物已经确诊、或者有明显症状没去检查的疾病,后续复发产生的费用,基本都在免责范围内。然后是日常养宠的非治疗类开销——疫苗、驱虫、体检、美容、配种、寄养,这些钱想走保险报,基本是不可能的。还有,因为主人故意虐待、违规饲养(比如把猫散养在马路边、不牵绳遛狗导致的严重事故)产生的费用,也不在保障范围内。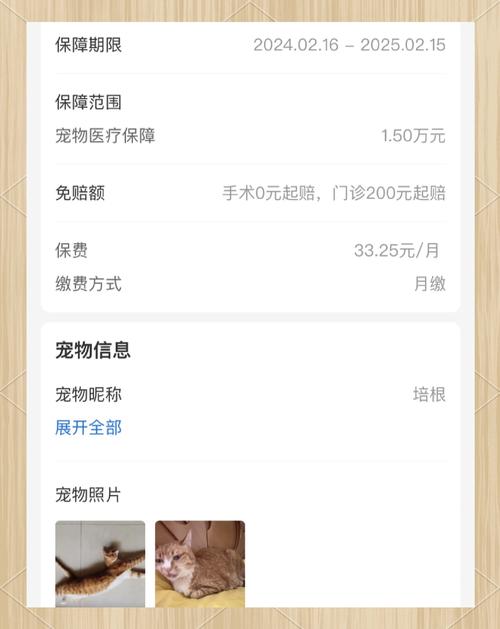
买之前必须逐字核对的几个条款细节
别拿着产品宣传页就直接付款。真要掏钱,先把这几个条款扒出来看明白。 第一,等待期。疾病类保障一般会设置15-30天的等待期,意外类保障通常没有等待期。啥意思?就是你今天买了保险,明天猫从书架上跳下来摔折了腿,这个属于意外,从保单生效当天就能申请理赔;但如果买完才10天,猫查出来得了猫瘟,刚好在疾病等待期里,这部分的治疗费用,保险公司是不承担的。 第二,健康告知。很多人填告知的时候,觉得“我家毛孩子从小健康,啥问题没有”,随便勾个“全部无异常”就提交了。真等理赔的时候,保险公司调取宠物之前的就医记录,发现之前得过猫癣、做过绝育手术、有过外伤缝合的记录没告知,是可以按条款拒赔的。别侥幸。如实填,比啥都强。 第三,定点医院要求。这是很多人踩过的坑。很多产品的定点医院列表,只覆盖了少数主城区的连锁宠物医院,你家周边步行10分钟能到的社区宠物医院,根本不在列表里。真到要给宠物看病的时候,你要么绕大半个城去定点医院,要么自己掏全费,怎么选都闹心。
几个传得很广的认知误区,别再信了
第一个误区:买了宠物险,所有看病的钱都能100%报。错。首先大部分产品都有免赔额,比如年度累计300块的免赔额,就是你自己先掏够这部分钱,超出的部分才按比例报销。而且报销比例也不是固定的100%,很多产品只对医保范围内的诊疗项目按60%-80%报销,进口药、自费的特殊治疗项目,要么不报,要么报的比例很低。 第二个误区:便宜的宠物险就是性价比高。真不是。几十块钱一年的产品,往往年度报销限额只有几千块,定点医院少得可怜,免责条款列了长长一串,真碰到宠物得个重病需要花大几千治疗的时候,能报的钱可能连零头都不够。 第三个误区:宠物年纪大了就买不了宠物险。不对,不同产品对宠物的投保年龄要求不一样,有的是满30天就能买,最高投保年龄到10岁,具体能不能投,要看合同里的投保规则,别自己先下结论。 最后提几个实操的小提醒。买之前,先把你家周边常去的宠物医院,和产品的定点列表对一遍,差太远的话,再便宜也别考虑。每次带宠物去医院,所有的病历本、缴费发票、检查报告、处方单,全部留好,别随便丢,理赔的时候这些都是必须的材料。要是拿不准某个症状、某笔费用能不能报,别自己猜,直接打保险公司的官方客服电话问清楚,比你翻半小时网络攻略靠谱。 以上内容仅为通用保险知识科普,不构成任何投保建议,不推荐、不评价任何具体保险产品,所有的保障范围、免责规则、理赔流程、核保要求,均以对应的保险合同条款和保险公司官方发布的说明为准,不对任何核保结论、理赔结果做承诺。作者|dananjin
排版|dananjin
审核|白杨