上周接了个咨询。
做装修的王老板,接了个沿街商铺的外立面改造活。开工前他特意给所有工人买了一年期的意外险,觉得保障拉满了。结果施工到第三天,架子上的扳手没放稳,掉下去砸穿了楼下停的特斯拉的前挡风玻璃,连带刮花了商铺门口的钢化门,前前后后赔了两万三。掏转账记录的时候他直拍大腿,说早知道这钱能走保险,当初就不省那几百块的建工险保费了。
你以为的建工险,大概率不是你以为的那样
说实话,我接触过的几百个施工从业者里,十个有六个买建工险的初衷,是为了应付安监站的检查——毕竟项目开工报备的时候,总得拿得出一份有效的保险凭证。剩下四个,对建工险的认知还停留在“这就是给工人买的意外险,换个人就得重新报备”的层面。
这认知差,真的太大了。
建工险从根上就和普通的团体意外险不一样。它是跟着项目走的,不是跟着某几个固定的人走的。工地上的人员流动性有多大?今天来个架子工,明天来个杂工,后天临时找几个师傅拆广告牌,要是按人头算保费的团意险,换个人没及时报备,真出了事大概率要起理赔纠纷。但建工险的保费核算,是根据项目的总造价、施工面积、工期长短来算的,只要是在这个项目的施工区域内,从事和项目相关工作的人员,哪怕是临时过来帮忙的零工,在保障期内出了符合条款约定的意外,都在可申请理赔的范围里。
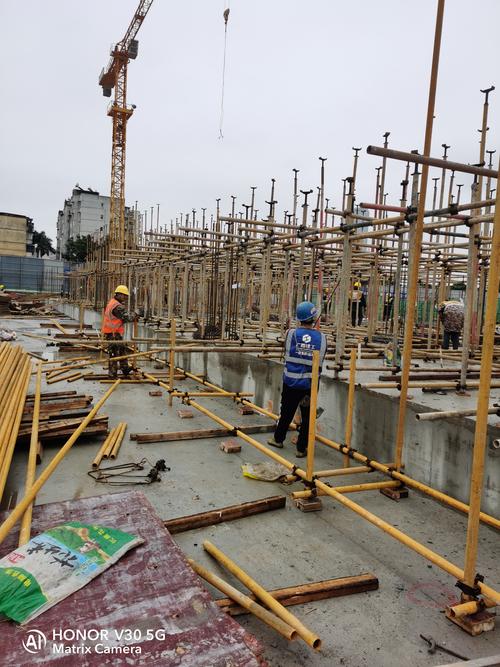
我见过最离谱的认知偏差,是有个做市政修路的老板,花了三千多买的建工险,暴雨把堆在路边的水泥、管材泡了小十万,找保险公司理赔被拒了,他在电话里骂了半小时,说保险都是骗人的。
翻完条款才搞明白,他把两个完全不同的险种搞混了。他买的是建筑工程团体意外险,保的是人,是施工造成的第三方损失;他以为能保的建材损失、施工设备损失、工程本身的坍塌损毁,那是建筑工程一切险的保障范围——俩产品的保费差好几倍,保障逻辑完全不搭边,怎么可能赔。挂了电话翻完条款,他悔得肠子都青了。
掏保费之前,先搞清楚它到底管啥、不管啥
别被业务员的话术绕晕。
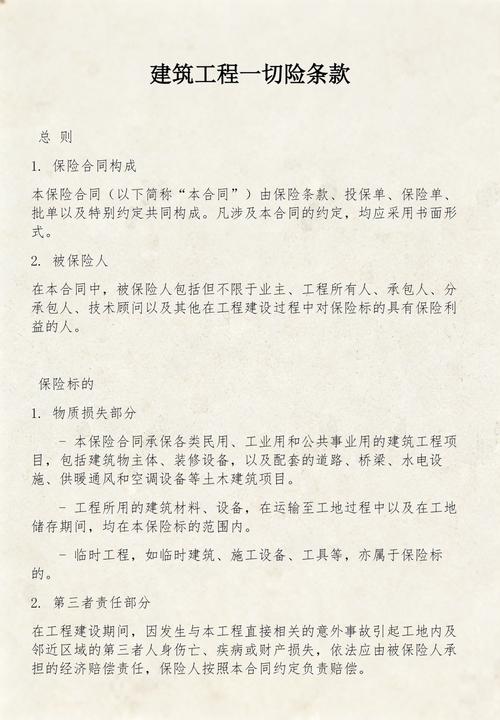
说白了,你掏真金白银买的建工险,核心保障就两块。一块是大家最熟的:施工区域内的作业人员,因为和工作相关的意外导致受伤、伤残甚至身故的,符合条款约定的医疗费用、伤残补助、身故补助,这部分是基础责任。另一块是很多人买的时候根本没注意的:因为施工过程中的意外行为,造成第三方的人身伤害或者财产损失,比如掉东西砸了路人的车、施工的围挡倒了刮了路过的电动车,这部分属于三者责任,也是建工险里很重要的一块。
建工险的承保逻辑从来不是“给某几个人上保险”,而是“给这个从开工到竣工的项目全流程的作业风险托底”。
那它不管啥?
说几个最常见的拒赔场景。比如工人已经下班,换了自己的衣服跑出工地去吃宵夜,路上被电动车撞了,这肯定不在保障里——毕竟你已经脱离了施工区域和工作场景。比如施工队明知道外架的螺丝松了,为了赶工期不加固就继续上人作业,结果架子塌了造成人员受伤,这种属于重大违规操作,大概率要被拒赔。还有刚才说的工程本身的建材损失、设计缺陷导致的工程质量问题,这些根本不在建工险的保障范围内,别指望花几千块的保费,能把所有可能的风险都兜住。
别觉得买了保险就万事大吉,真要是操作不规范,再好的保险也帮不了你。
买的时候多问三句,比出事了扯皮强一百倍
谁干工程都不容易。垫资、赶工期、应付各方检查,哪一样都要操碎心。买保险本来是给风险兜底的,不是为了凑个检查的凭证,也不是为了贪那几百块的便宜选个啥都不保的产品。
我见过太多因为买的时候没问清楚,出事了才后悔的例子。你买之前,哪怕多问三句话,都能少踩一半的坑。
第一句,问清楚保费的核算基数是什么。是按项目总造价的比例算,还是按固定面积算?有些产品为了压低保费,会按最低的基数核算,真到了理赔的时候,因为保费和实际项目规模不匹配,很容易产生纠纷。
第二句,问清楚三者责任的保额有多少,有没有免赔额,免责条款里写了啥。很多便宜的建工险,三者责任只给10万的保额,真要是掉个东西把豪车刮了,这点保额连修车钱都不够。更要注意那些藏在免责条款里的“坑”——比如有些产品明确写了,不覆盖占道施工造成的第三方损失,你一个修路的项目天天要占半幅马路,买这种产品,真挖断了燃气管道、刮了过往的车,根本赔不了。
第三句,问清楚理赔的时候需要准备什么材料。别等出事了,才被要求提供所有受伤工人的劳动合同,结果工地上的零工都是临时找的,根本没有签合同,跑断腿都凑不齐材料。
别贪便宜。
你算啊,一个几百万的小项目,建工险的保费可能也就几千块,真要是出个大的人身伤害或者三者损失,这点保费连零头都不够赔的。别为了省那几百块,选个免责条款一堆、保额低到离谱的产品。
就这么回事。
作者|dananjin
排版|dananjin
审核|柚子