为什么说需求分析是买保险的核心前提
保险本身只是工具。工具好不好用,全看你用它来解决什么问题。 你拿螺丝刀去钉钉子,不是螺丝刀不好,是你用错了地方对吧? 不同的年龄,不同的家庭结构,不同的收入负债,需求天差地别。 刚毕业月薪五千的单身年轻人,和年薪五十万背着三百万房贷的中年支柱,能买一样的保险组合吗?肯定不能啊。 我见过有人刚工作,月薪八千,被推销买了每年交两万的储蓄险,交了一年交不起,退保亏了快一万,懊恼了大半年。 说到底,就是一开始没搞清楚自己当下最需要什么。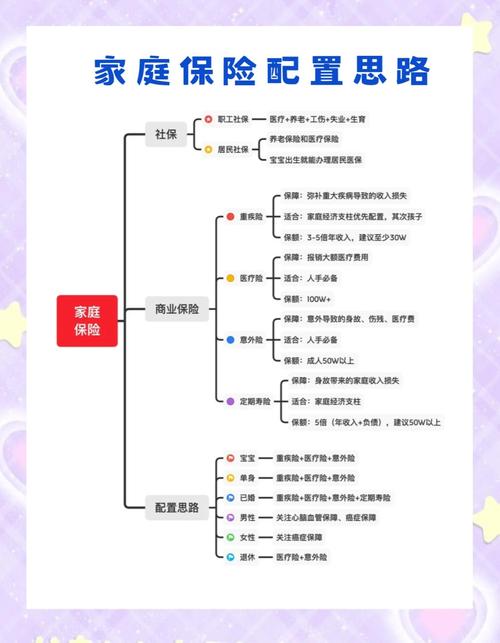
普通人做需求分析,抓三个核心就够
不用搞复杂的表格算来算去,你对着三个问题捋一遍,就清楚了。 1. 先兜住不能垮的风险 先想:万一发生什么极端情况,会把你家家底掏空? 比如家庭经济支柱意外离世,或者得了大病要花几十万,这两类风险,是不管你有没有钱,都得先盖住的。 这是底,底漏了,上面存多少钱都没用。 2. 再理确定要花的钱 你有没有一笔钱,是若干年后必须要花的? 比如孩子18年后要上大学,你自己20年后要退休养老,这类钱是刚性支出,早晚要花,只是需要提前准备。 这类需求,可以对应专门的保险工具来解决,前提是你先把底兜住了再说。 3. 最后算你能拿出来多少钱 很多人上来就说我要全配齐,最后一算每年要交好几万,超出预算了,怎么办?要么降保额,要么退掉,怎么都亏。 说实话,预算一定要卡在你不影响生活的范围内。 每年拿年收入的10%左右出来买保险,是大多数人都能承受的范围,当然你钱多可以多拿,钱少就少拿,先把核心保额做够,别硬撑。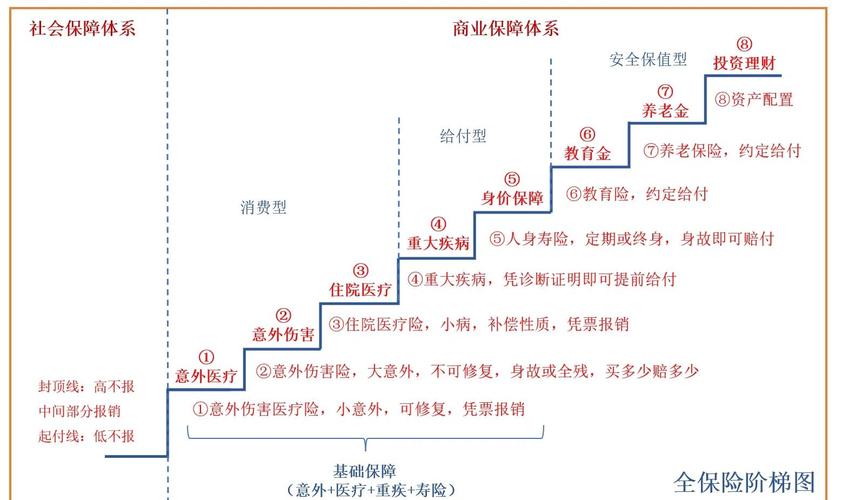
几个常见误区,千万别踩
合规提醒 本内容仅作保险知识科普,不推荐任何保险产品,不构成任何投保建议。所有涉及健康告知、免责条款、等待期、续保、理赔条件的内容,均以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|白杨