去年清明和三个朋友去青岛看海。其中一个姑娘穿帆布鞋踩礁石滑了一跤,尾骨挫裂,打了车去医院拍片拿药,花了一千两百多。另一个男孩,出发前随手买了旅行险,前一天吃海鲜过敏上吐下泻去急诊,报了快七百块。同一场旅行,不一样的结局。那时候我才知道,原来旅行险不是出门凑数的鸡肋。
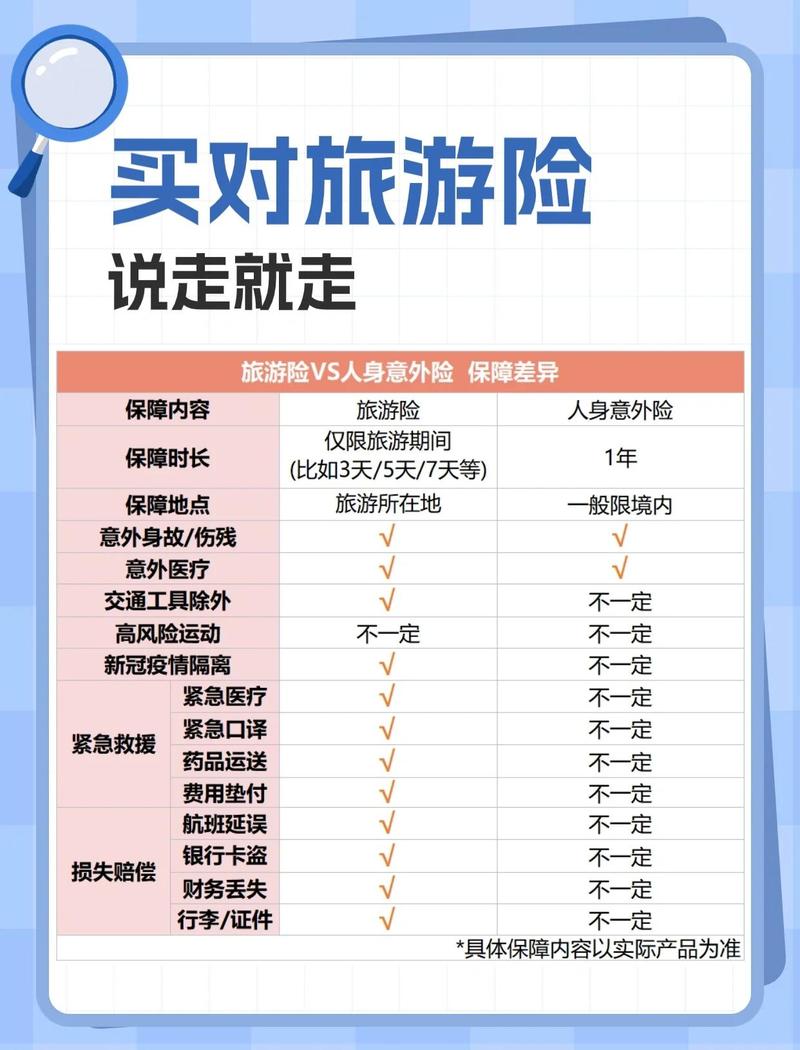
旅行险到底保些什么?
很多人觉得,不就是保死保残吗?大错特错。说实话,大部分人买旅行险,用到的都是小额的意外医疗保障。比如你出去水土不服上吐下泻,比如走路崴了脚,比如骑车摔了,只要是意外导致的合理医疗费用,符合要求都能报。
除了最常用的意外医疗,还有几个很实用的保障。比如行李丢失保障。我闺蜜去年去泰国,托运行李被航空公司弄丢了,里面有她刚买的相机还有一堆给朋友带的伴手礼,旅行险赔了她三千多块的损失,也算挽回了大半。
还有行程取消或者延误保障。比如你出发前突然发烧去不了,或者航班延误了四五个小时,符合条件也能赔。我上次赶台风航班延误六个小时,朋友拿到了几百块的赔偿,刚好够买一顿当地的海鲜大餐。
如果是出境旅行,旅行险还会带紧急救援服务。比如你在国外出事了,帮你联系医院、安排转运、提供翻译,这些服务很多时候比直接赔钱还管用。很多人问,我已经有医保了,还要买旅行险吗?你跨省出行,医保报销比例会降很多,出境的话医保基本用不了,境外随便看个小病都可能花大几千,这点保障还是很有必要的。
这些情况,旅行险真的不赔
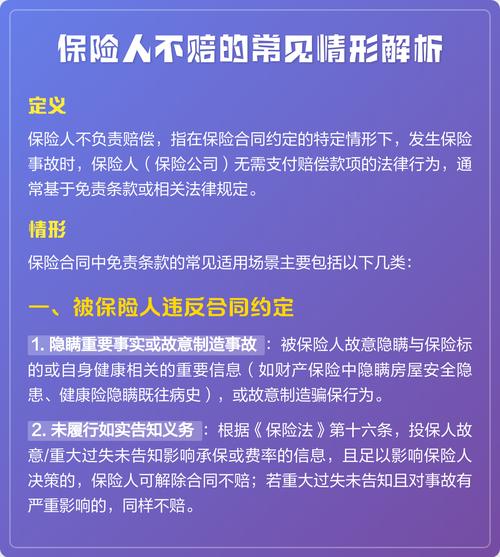
我见过太多人买了旅行险,出事了才发现不在保障范围内,气得跳脚。说几个最常见的误区,避坑。
第一个,普通高风险运动,大多基础旅行险不赔。你去蹦极、潜水、溯溪、登海拔三千多米的山,很多基础款旅行险的免责条款里直接把这些项目列进去了。我第一次去菲律宾学潜水,出发前一天才发现我买的九块九的旅行险把水肺潜水列进免责了,吓得我连夜重新核对信息更换,差点误了第二天的航班。
第二个,旧病复发不赔。比如你本身有哮喘,出去旅游累到急性发作,大部分旅行险是不赔的,这点一定要注意。还有怀孕相关的问题,大部分也不在保障范围内,孕妇出行要专门看对应的保障内容。
第三个,自己主观不想出行,不赔行程取消。比如你抢了便宜机票,后来觉得酒店涨价嫌贵不想去了,这种情况肯定不赔。行程取消只保约定的客观情况,比如你突然确诊疾病没法出行,比如目的地突发自然灾害根本去不了,这种才符合要求。
至于酒后驾驶、参与违法活动这种情况,就不用多说了,任何保险都不会赔的。
买之前要核对这几件小事,别白花钱
旅行险本身不贵,大多几十块到几百块,根据出行天数和目的地变动,但不代表可以随便瞎买。有几件小事一定要核对清楚。
首先,先理清楚你这次出门要做什么。你就是去城市周边逛个古镇,吃两天火锅,那普通基础款就够。你要去户外徒步,要去潜水冲浪,那一定要确认保障范围包含你要做的项目,别买错了。
其次,核对清楚保障期限。别你行程是五天,你买成了四天,你还在外面玩呢,保障到期了,真出事只能自己兜着。我身边真有人干过这事,出发当天才买,填出发日期的时候手滑填错了,整个行程差了一天,最后只能重新买一份,平白多花了一份钱。
然后,境外出行一定要核对承保目的地。比如你去一些本身风险等级很高、有战乱的地区,大部分旅行险是不覆盖的,买之前一定要看清楚,别以为买了就万无一失。
最后,抽两分钟翻一下免责条款,别嫌麻烦。具体哪些保哪些不保,所有内容都以保险合同和保险公司官方说明为准,提前看一眼,总比出事了才追悔莫及强。
不过话说回来,旅行险本质就是买个安心。花一点小钱,换你出门玩不用提心吊胆,真出事了能帮你分担一部分损失,就已经发挥它的作用了。不用吹得多么神,也没必要一竿子打死说都是骗钱的,对吧。
温馨提示:本内容仅供保险知识学习参考,不构成任何投保建议、理赔承诺,具体保障范围、免责条款、理赔规则均以对应保险合同及保险公司官方说明为准,本文不推销任何具体保险产品。
作者|dananjin
排版|dananjin
审核|柚子