一句话说清:责任险到底保什么
责任险的核心逻辑很简单:你因为疏忽过失,给别人造成了人身伤害或者财产损失,按照法律你得赔钱,这笔钱由保险公司帮你出。 举个例子: 你在家擦窗户,花盆不小心掉下去砸伤了路过的行人,伤者治病加赔偿要十几万,你买了对应的责任险,这钱保险公司按合同赔。 你开了一家小餐馆,客人因为地面滑摔了骨折,要你赔偿医药费误工费,公众责任险帮你出。 你装修打墙,不小心把楼下邻居家的吊顶泡坏了,新买的电视也进水坏了,几万块的损失,个人责任险能帮你赔。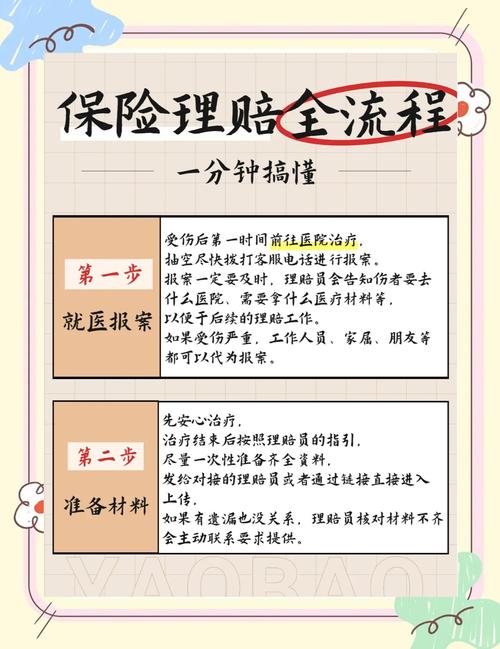
常见的责任险,都分哪几种
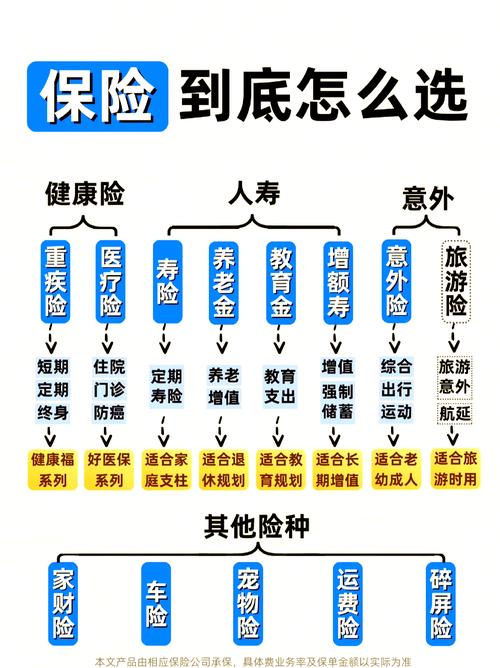
按照适用场景,常见的责任险大概分这几类:- 公众责任险
主要是给经营性场所用的。商场、餐厅、酒店、游乐场这类开门迎客的地方,万一客人在场所内出事,场所经营者要承担责任,公众责任险就赔这个。 - 产品责任险
给生产、销售商品的商家、厂家用的。如果你卖的食品吃出问题,你生产的电器漏电伤人,消费者找你索赔,产品责任险帮你承担赔偿责任。 - 雇主责任险
给企业雇主用的。员工在工作期间受伤,雇主需要承担赔偿责任的话,这个保险帮雇主出钱。要注意,它和工伤保险不冲突,是补充。 - 个人/家庭责任险
大多是附加在家庭财产险里的,也有单独的产品。保的就是普通家庭日常生活里,不小心给别人造成损失的赔偿责任,就是刚才举的花盆掉下去、泡了邻居家这种情况。 - 职业责任险
给从事特定职业的人用的,比如医生、律师、会计师、设计师,因为工作疏忽给客户造成损失,需要赔偿的,这个险帮你出钱。比如医生工作中出了医疗纠纷需要赔偿,对应的职业责任险就能按合同赔付。
关于责任险,几个常见的认知误区
- 我买了意外险,就不需要责任险了?
不对。意外险保的是你自己受伤的损失,责任险保的是你把别人弄伤、弄坏东西,要赔别人的钱。方向完全相反。
举个例子,你出门走路不小心撞了人,你自己受伤,你的意外险赔你。对方受伤你要赔对方,那就是责任险的事。 - 我的单位已经买了责任险,我个人不需要了?
单位买的责任险保的是单位经营相关的责任,和你个人生活里的失误没有关系。你家花盆掉下来砸人,不可能去找你单位的责任险赔,对吧? - 只要是我造成的损失,责任险都赔?
不对。几乎所有责任险,都有明确的免责内容。比如你故意伤人、故意撞坏别人东西,这种肯定不赔。你自己家人的人身伤害或者财产损失,大多也不在赔付范围内。酒驾、违法经营带来的责任,也不赔。
具体哪些不赔,一定要看合同里的免责条款。
需要记住的合规提醒
- 本文仅做基础保险知识科普,不构成任何投保建议,不推荐任何具体保险产品。
- 不同产品的保障范围、免责条款、理赔规则差异很大,所有内容都要以你所持保险合同、以及保险公司官方说明为准。
- 本文不承诺任何理赔结果,不预测任何核保结论,有疑问请直接咨询承保保险公司的官方渠道。
作者|dananjin
排版|dananjin
审核|小北